
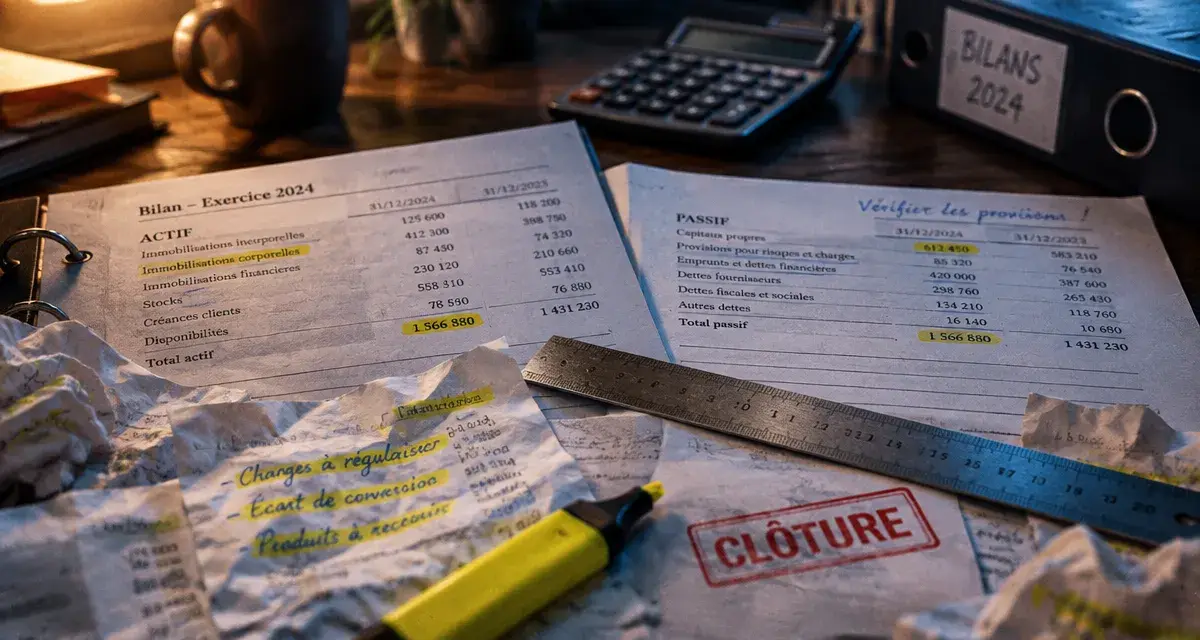
Le bilan en comptabilité est une photographie du patrimoine de l’entreprise à une date précise, le plus souvent à la clôture de l’exercice. Il indique ce que l’entreprise possède, ce qu’elle doit et l’origine des ressources qui financent son activité. Bien le lire permet d’évaluer l’équilibre financier d’une structure, au-delà du seul chiffre d’affaires ou du bénéfice.
Comprendre la logique du bilan : actif, passif et équilibre
Un bilan comptable repose sur une règle simple : le total de l’actif est toujours égal au total du passif. Cette égalité ne signifie pas que l’entreprise est forcément en bonne santé. Elle indique que chaque emploi de fonds possède une source de financement.
Quiz : comprendre le bilan en comptabilité
Répondez aux six questions, puis validez pour obtenir votre score et votre correction.
Les réponses ont été colorées. Vous pouvez afficher les explications détaillées.
L’actif : ce que l’entreprise contrôle
L’actif rassemble les éléments qui ont une valeur pour l’entreprise. On y trouve notamment les immobilisations, comme un véhicule, un logiciel ou du matériel de production, mais aussi les stocks, les créances clients et l’argent disponible en banque ou en caisse. Ces postes montrent comment les ressources ont été utilisées.
La distinction entre actif immobilisé et actif circulant est essentielle. Une machine sert durablement l’activité et reste généralement inscrite à l’actif pendant plusieurs exercices. À l’inverse, les marchandises, les factures à encaisser et la trésorerie évoluent plus rapidement au rythme de l’activité.
Le passif : d’où viennent les financements
Le passif ne désigne pas uniquement les dettes. Il comprend les capitaux propres, les emprunts, les dettes fournisseurs, les dettes fiscales et sociales, ainsi que les autres obligations de l’entreprise. Les capitaux propres correspondent aux apports des associés, aux réserves et au résultat accumulé ou perdu au fil des exercices.
Un emprunt bancaire apparaît au passif parce qu’il finance l’entreprise, tandis que l’achat réalisé grâce à cet emprunt figure à l’actif. Le bilan met ainsi en regard les ressources financières obtenues et leur utilisation concrète.
| Rubrique | Exemples | Question à se poser |
|---|---|---|
| Actif immobilisé | Matériel, brevets, logiciels, bâtiments | Quels moyens servent durablement l’activité ? |
| Actif circulant | Stocks, créances clients, banque | Quels éléments se transforment rapidement en argent ? |
| Capitaux propres | Capital, réserves, résultat | Quelle part est financée durablement par l’entreprise ? |
| Dettes | Emprunts, fournisseurs, charges à payer | Quelles sommes devront être réglées ? |
Ce que le bilan apporte, et ce qu’il ne dit pas à lui seul
Le bilan est indispensable pour apprécier la solidité d’une entreprise, mais il doit être interprété avec prudence. Il ne décrit pas à lui seul toute la performance de l’exercice. Pour l’analyser correctement, il faut le rapprocher du compte de résultat et, lorsque cela est pertinent, du tableau des flux de trésorerie ou des mouvements bancaires.
Le bilan n’est pas le compte de résultat
Le compte de résultat enregistre les produits et les charges sur une période. Il permet de savoir si l’activité a dégagé un bénéfice ou une perte. Le bilan présente, lui, une situation à une date donnée. Un résultat bénéficiaire peut renforcer les capitaux propres, mais une entreprise rentable peut tout de même rencontrer des tensions de trésorerie si ses clients paient tardivement.
Une lecture à travers une fenêtre, pas un film complet
Le bilan peut être comparé à une fenêtre ouverte sur le dernier jour de l’exercice. Il laisse voir les stocks restants, les factures encore impayées, les emprunts en cours et le solde bancaire à cet instant. Il ne montre pas directement les encaissements attendus la semaine suivante, une forte saisonnalité ou une commande exceptionnelle. Cette perspective évite les conclusions hâtives : une trésorerie basse le jour de la clôture peut être normale dans certains métiers, mais elle devient préoccupante si elle s’accompagne de créances anciennes et de dettes exigibles.
Lire les principaux équilibres financiers dans un bilan comptable
La lecture utile d’un bilan en comptabilité consiste moins à isoler une ligne qu’à comparer les rubriques entre elles. L’objectif est d’évaluer la capacité de l’entreprise à financer ses investissements, à honorer ses échéances et à transformer son activité en liquidités.
Vérifier le poids des capitaux propres
Des capitaux propres positifs offrent généralement un financement durable à l’entreprise. Ils absorbent plus facilement les aléas et réduisent la dépendance aux financements externes. À l’inverse, des pertes répétées peuvent les diminuer progressivement. Leur évolution d’un exercice à l’autre mérite donc une attention particulière, tout comme la politique de distribution du résultat.
Comparer les créances, les stocks et les dettes à court terme
Une hausse des créances clients signifie qu’une part plus importante du chiffre d’affaires n’a pas encore été encaissée. Une augmentation des stocks peut traduire une anticipation commerciale, mais aussi un ralentissement des ventes ou un risque d’obsolescence. Les dettes fournisseurs indiquent, de leur côté, les montants restant à payer aux partenaires.
Le point central est la synchronisation des délais. Si les clients règlent tard alors que les fournisseurs doivent être payés rapidement, la trésorerie peut se tendre même avec une activité rentable. Suivre l’ancienneté des factures et les échéanciers rend cette lecture plus opérationnelle qu’un simple total de créances.
Regarder la trésorerie sans la surinterpréter
La trésorerie disponible est souvent le poste le plus facile à lire, mais elle ne permet pas de tirer une conclusion isolée. Un niveau élevé peut provenir d’un emprunt récent, d’un encaissement exceptionnel ou d’un investissement reporté. Un niveau faible peut être temporaire ou révéler un besoin structurel de financement. L’analyse devient pertinente lorsqu’elle tient compte des dettes proches, des encaissements prévus et de la saisonnalité de l’activité.
Préparer un bilan fiable dès la clôture de l’exercice
La qualité du bilan dépend du travail réalisé avant sa finalisation. Une comptabilité tenue régulièrement limite les corrections de dernière minute et rend les informations plus utiles au dirigeant, à l’expert-comptable, aux associés ou aux financeurs.
Contrôler les postes qui demandent une justification
Avant d’établir le bilan, il faut notamment rapprocher les comptes bancaires, vérifier les factures clients et fournisseurs non réglées, inventorier les stocks et actualiser les immobilisations. Les amortissements, les charges à payer, les produits à recevoir et les éventuelles provisions doivent également être examinés selon la situation réelle de l’entreprise.
Chaque solde significatif doit pouvoir être expliqué par une pièce, un inventaire, un contrat, une facture ou un calcul cohérent. Cette méthode facilite la révision comptable et réduit le risque de présenter une image inexacte de la situation financière.
Transformer le bilan en outil de pilotage
Un bilan n’a pas vocation à rester un document consulté une fois par an. Comparer plusieurs clôtures permet de repérer une dérive des stocks, l’allongement du crédit client, la hausse de l’endettement ou l’érosion des capitaux propres. Ces signaux donnent au dirigeant le temps d’ajuster ses relances, ses achats, ses prix ou son financement.
Pour être vraiment utile, le bilan doit être lu avec les réalités du terrain : carnet de commandes, échéances d’emprunts, conditions de paiement et projets d’investissement. Cette mise en perspective transforme une obligation comptable en outil de décision.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.