
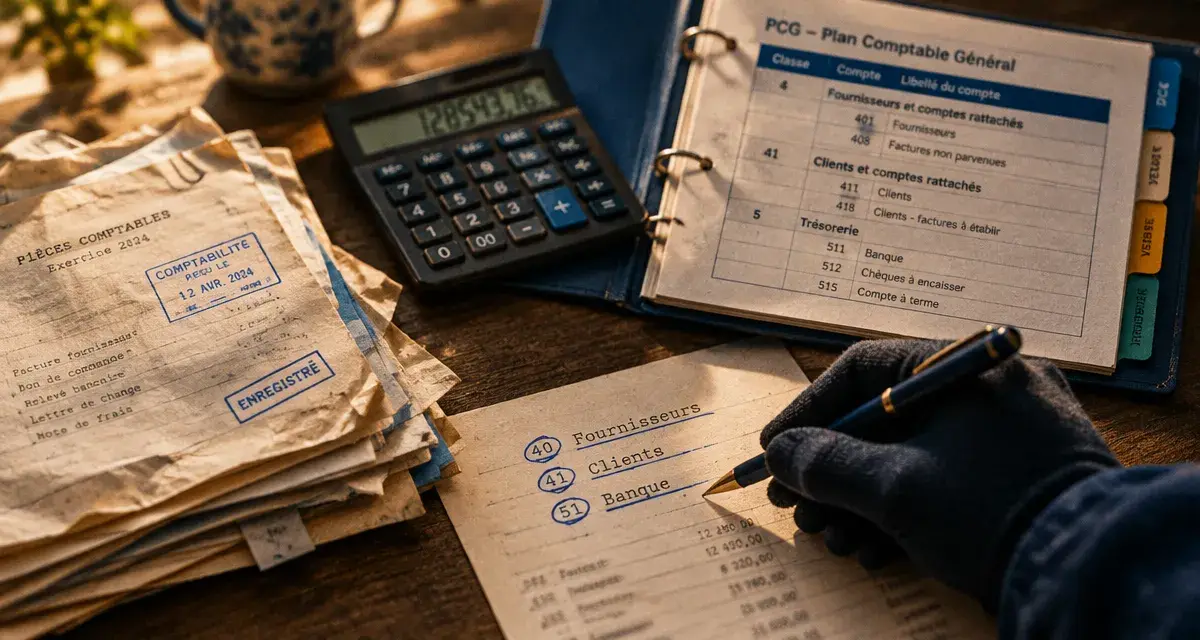
Un compte comptable est une « case » numérotée dans laquelle l’entreprise enregistre un type précis d’opération : un achat, une vente, un emprunt, un encaissement. Tous ces comptes sont rangés dans le plan comptable général (PCG, règlement ANC 2014-03) en huit classes. Les classes 1 à 5 alimentent le bilan, les classes 6 et 7 le compte de résultat, et la classe 8 est réservée à des comptes spéciaux. Retenir cette logique suffit déjà à retrouver 90 % des numéros dont on a besoin au quotidien.
La logique du plan comptable : une classe, une fonction
Compte, classe, sous-compte : ne pas tout mélanger
La classe est le premier chiffre du numéro (la classe 4 pour les tiers, par exemple). Le compte est défini par les deux premiers chiffres (40 pour les fournisseurs, 41 pour les clients), puis les sous-comptes affinent avec des chiffres supplémentaires. Beaucoup d’entreprises ajoutent aussi des comptes auxiliaires, un par client ou par fournisseur, rattachés à un compte collectif. Le PCG distingue enfin les comptes de base et les subdivisions facultatives : on peut détailler davantage, mais jamais contredire la nomenclature.
Quiz : maîtrisez-vous les classes du plan comptable ?
Répondez aux 8 questions, puis validez pour découvrir votre score. Vous pourrez ensuite afficher les corrections.
Bilan et résultat : deux comportements différents
Les comptes de bilan (classes 1 à 5) décrivent ce que l’entreprise possède et ce qu’elle doit à un instant donné. Leur solde est reporté à l’ouverture de l’exercice suivant. Les comptes de charges et de produits (classes 6 et 7) ne concernent qu’un seul exercice : ils sont soldés à la clôture et repartent de zéro à l’ouverture suivante. La différence entre les produits et les charges donne le résultat de l’exercice, qui vient ensuite s’inscrire dans les capitaux propres (compte 120 pour un bénéfice, 129 pour une perte).
Une image aide à retenir cette différence. Dans une feuille d’arbre, la nervure principale reste en place toute la saison et porte la structure, tandis que la sève qui circule dedans change en permanence. Les comptes de bilan jouent le rôle de la nervure : ils persistent d’un exercice à l’autre. Les comptes de gestion ressemblent à la sève : ils irriguent l’année en cours, puis se vident dans le résultat. Quand on hésite sur la nature d’un compte, il suffit de se demander s’il doit survivre à la clôture.
Les comptes de bilan : classes 1 à 5
Classes 1 et 2 : financer et posséder
La classe 1 regroupe les capitaux : capital social (101), compte de l’exploitant (108), report à nouveau (11), subventions d’investissement (13), provisions réglementées (14), provisions pour risques et charges (15), emprunts et dettes assimilées (16), dettes rattachées à des participations (17) et comptes de liaison (18). La classe 2 recense les immobilisations : incorporelles (20), corporelles (21), en concession (22), en cours (23), parts et créances sur entreprises liées (25), autres immobilisations financières (26 et 27). Les comptes 28 et 29 enregistrent les amortissements et les dépréciations, qui viennent réduire la valeur brute pour obtenir l’actif net.
Classe 3 : stocks et en-cours
Les stocks et approvisionnements figurent dans les comptes 31 et 32, les en-cours de production dans les 33 et 34, les stocks de marchandises dans le 37. Les éventuelles pertes de valeur sont portées au compte 39 (dépréciations de stocks).
Classes 4 et 5 : tiers et trésorerie
La classe 4 suit les créances et les dettes envers les tiers : fournisseurs (40), clients (41), personnel et organismes sociaux (42 et 43), État et collectivités publiques (44), groupe et associés (45), débiteurs et créditeurs divers (46), comptes d’attente (47), comptes de régularisation (48) et dépréciations des comptes de tiers (49). La classe 5 décrit la trésorerie : valeurs mobilières de placement (50), banques et établissements financiers (51), instruments de trésorerie (52), caisses (53), régies d’avance et accréditifs (54), dépréciations des placements (59). Pour savoir où enregistrer un virement, un encaissement client ou un mouvement d’espèces, la réponse se trouve donc dans le 51 ou le 53, en contrepartie d’un compte de tiers ou de gestion.
Les comptes de gestion : charges (classe 6) et produits (classe 7)
Classe 6 : ce que l’activité consomme
Les comptes 60 à 65 couvrent les charges d’exploitation principales : achats et variations de stocks (60), services extérieurs (61 et 62), impôts, taxes et versements assimilés (63), charges de personnel (64) et autres charges de gestion courante (65). Viennent ensuite les charges financières (66), les charges exceptionnelles (67), les dotations aux amortissements, dépréciations et provisions (68) et, enfin, la participation des salariés et les impôts sur les bénéfices (69). Les subdivisions sont nombreuses : le 607 pour les achats de marchandises, le 613 pour les locations, le 616 pour les primes d’assurance, le 627 pour les services bancaires.
Classe 7 : ce que l’activité rapporte
La classe 7 commence par les ventes de produits et prestations de services (70) et regroupe ensuite la production stockée, la production immobilisée, les subventions d’exploitation, les autres produits de gestion courante, les produits financiers et exceptionnels, ainsi que les reprises sur amortissements et provisions. Les charges diminuent le résultat, les produits l’augmentent : cette symétrie explique pourquoi les deux classes sont présentées ensemble dans le compte de résultat.
La classe 8 et le tableau de synthèse
La classe 8 est celle des comptes spéciaux. Elle est rarement utilisée en comptabilité courante, mais le PCG la réserve à des usages particuliers. Le tableau ci-dessous résume l’ensemble de la nomenclature.
| Classe | Contenu | État concerné | Exemples |
|---|---|---|---|
| 1 | Capitaux | Bilan (passif) | 101, 108, 120, 129, 16 |
| 2 | Immobilisations | Bilan (actif) | 20, 21, 26, 28 |
| 3 | Stocks et en-cours | Bilan (actif) | 31, 37, 39 |
| 4 | Tiers | Bilan (actif ou passif) | 40, 41, 44, 47 |
| 5 | Financiers | Bilan (actif) | 50, 51, 53 |
| 6 | Charges | Compte de résultat | 60, 64, 66, 68 |
| 7 | Produits | Compte de résultat | 70, 76, 78 |
| 8 | Comptes spéciaux | Usages particuliers | Selon le PCG |
Choisir le bon compte : une méthode en trois questions
Partir de la nature de l’opération
Le bon réflexe consiste à poser trois questions dans l’ordre. L’opération crée-t-elle un bien durable (classe 2), une dette ou une créance (classe 4), un mouvement de trésorerie (classe 5) ? Sinon, est-ce une consommation (classe 6) ou un revenu (classe 7) ? Une facture de loyer relève du 613, une facture client du 70 pour la vente et du 41 pour la créance, le règlement arrive ensuite au 51. Chaque opération touche au moins deux comptes, un débit et un crédit : c’est le principe de la partie double.
Erreurs fréquentes et vérification
Les confusions classiques portent sur la frontière entre charge et immobilisation (un équipement durable ne se passe pas en 60), sur les comptes d’attente (47) laissés ouverts après la clôture, et sur le mélange entre compte collectif et compte auxiliaire. Un logiciel comptable propose le plan de comptes, mais il ne choisit pas à votre place : en cas de doute sur un cas particulier (TVA, compte courant d’associé, facture non parvenue), la version en vigueur du règlement ANC 2014-03, publiée par l’Autorité des normes comptables, ou l’avis d’un expert-comptable fait référence.
Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.