
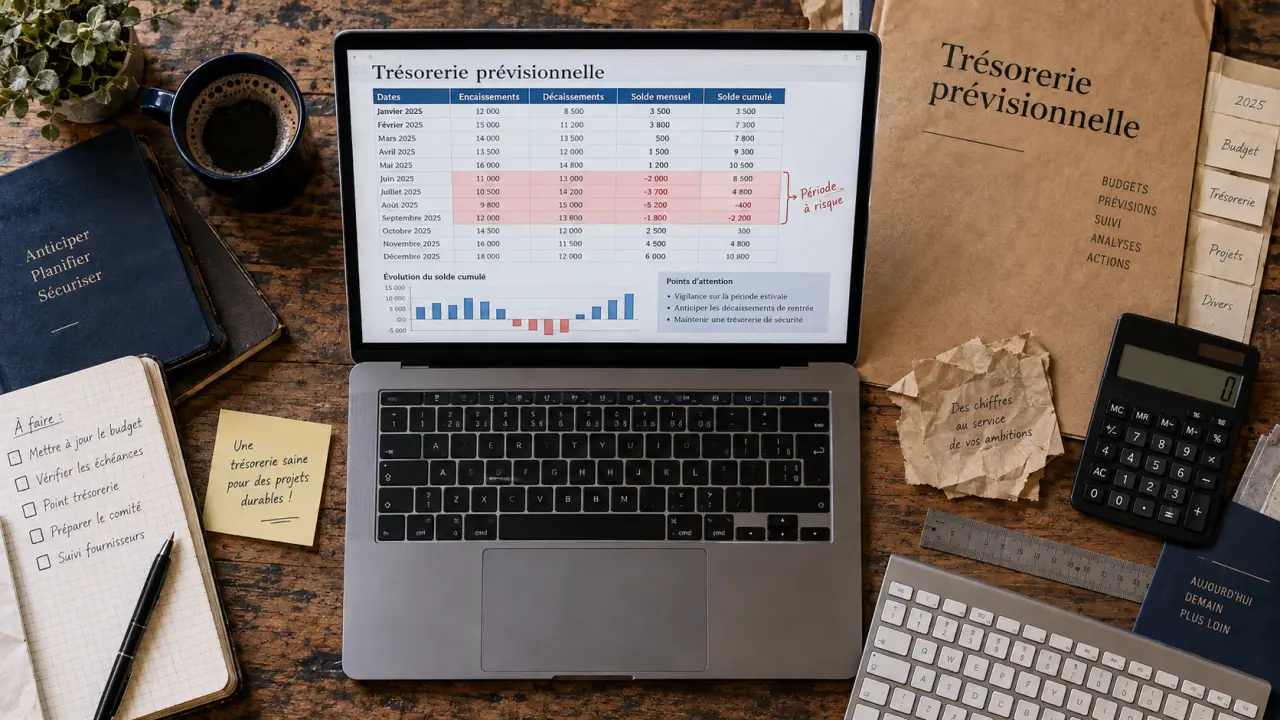
Une entreprise peut vendre, dégager une marge et pourtant ne pas pouvoir régler une échéance à temps. La gestion de trésorerie sert à éviter cette situation. Elle offre une vision claire des sommes disponibles, des paiements à venir et des décisions à prendre avant qu’une tension ne devienne urgente.
Comprendre ce que l’on pilote réellement
La trésorerie d’entreprise correspond aux liquidités immédiatement mobilisables : solde des comptes bancaires, caisse et, selon l’organisation, placements rapidement disponibles. La gestion de trésorerie consiste à suivre et à prévoir les flux financiers pour que l’entreprise puisse payer ses charges, ses fournisseurs, ses salaires et ses échéances fiscales à la bonne date.
Trésorerie, liquidité et rentabilité : trois notions distinctes
La liquidité désigne la capacité à disposer de fonds à court terme. La rentabilité mesure la capacité de l’activité à générer un bénéfice. Ces deux réalités ne coïncident pas toujours. Une facture comptabilisée augmente le chiffre d’affaires, mais elle n’améliore la trésorerie qu’au moment de son règlement. À l’inverse, un achat payé comptant pèse immédiatement sur le solde bancaire, même si cette dépense doit produire des revenus plus tard.
La trésorerie nette décrit la position financière à un instant donné. Le besoin en fonds de roulement, ou BFR, mesure l’argent immobilisé dans les stocks et les créances clients, déduction faite des dettes fournisseurs. Plus le cycle entre l’achat, la vente et l’encaissement est long, plus le besoin de financement peut être important.
Le bon réflexe : penser en dates, pas seulement en montants
Un même montant n’a pas le même effet selon sa date de disponibilité. Un règlement client attendu en fin de mois ne permet pas de couvrir une paie exigible au début du mois. Le pilotage doit donc rapprocher chaque encaissement et chaque décaissement d’une échéance réaliste, plutôt que de s’appuyer uniquement sur un total annuel ou mensuel.
Lorsque plusieurs sorties interviennent avant les encaissements prévus, la pression augmente rapidement. Repérer ces périodes dans le calendrier permet de décaler un investissement, de relancer une créance ou de négocier une échéance avant que le compte ne passe dans le rouge. Ce n’est pas le volume global de liquidités qui protège l’entreprise, mais leur disponibilité au moment où elle doit payer.
Repérer les causes des tensions avant qu’elles ne bloquent l’activité
Les difficultés de trésorerie ne proviennent pas forcément d’une mauvaise activité commerciale. Elles naissent souvent d’un décalage mal anticipé entre les entrées et les sorties d’argent. Un suivi régulier aide à distinguer un incident ponctuel d’un déséquilibre structurel.
- Les retards de paiement clients allongent le délai d’encaissement et augmentent l’encours de créances.
- Le stock immobilisé consomme de la trésorerie tant qu’il n’est pas vendu puis encaissé.
- Les charges fixes, comme les salaires, les loyers, les abonnements ou les remboursements d’emprunt, continuent de courir lorsque l’activité ralentit.
- Les échéances fiscales et sociales peuvent concentrer des décaissements élevés sur certaines périodes.
- La saisonnalité crée des mois de faible encaissement qu’il faut financer à l’avance.
- Les investissements imprévus ou des conditions d’achat trop contraignantes peuvent fragiliser un équilibre déjà serré.
Dans une entreprise exposée à plusieurs devises ou à des financements variables, le risque de change et le risque de taux ajoutent une incertitude. Il faut alors examiner plus précisément les engagements futurs et, si nécessaire, prévoir des mécanismes de couverture adaptés.
Construire un plan de trésorerie qui aide à décider
Le plan de trésorerie est un tableau prévisionnel des encaissements et des décaissements, organisé par période, le plus souvent par semaine ou par mois. Il transforme des informations dispersées, comme les factures émises, les devis signés, la paie, les prélèvements, les commandes et les impôts, en une trajectoire de solde cumulé. Il ne prétend pas prévoir l’avenir avec certitude. Il rend les risques visibles assez tôt pour permettre une décision.
Les étapes d’un tableau utile
- Partir du solde bancaire réellement disponible en début de période.
- Recenser les encaissements attendus : règlements clients, acomptes, remboursements, financements ou autres produits encaissés.
- Inscrire les décaissements à leur date probable : fournisseurs, paie, charges, taxes, emprunts, loyers et investissements.
- Calculer le solde de chaque période, puis le solde cumulé.
- Comparer le prévisionnel au réel et expliquer les écarts pour corriger les périodes suivantes.
Classez les prévisions selon leur degré de fiabilité. Une facture échue et confirmée n’a pas le même poids qu’une commande espérée. Cette distinction évite de financer des dépenses certaines avec des encaissements encore incertains. Pour les activités volatiles, préparer un scénario prudent, un scénario central et un scénario favorable donne une base de décision plus solide.
Un exemple de lecture opérationnelle
Si le plan prévoit un solde négatif dans trois semaines, plusieurs leviers peuvent être étudiés : relancer les clients proches de l’échéance, demander un acompte sur une nouvelle prestation, étaler un achat non prioritaire, solliciter un délai fournisseur ou activer une solution de financement à court terme. L’intérêt du plan est de conserver plusieurs options. Attendre le rejet d’un prélèvement réduit fortement les marges de négociation.
Suivre les indicateurs qui révèlent l’origine du problème
Le solde bancaire est indispensable, mais il ne suffit pas à piloter l’activité. Les indicateurs suivants permettent de vérifier si la trésorerie s’améliore durablement ou si elle repose sur un décalage temporaire.
| Indicateur | Ce qu’il permet de comprendre | Action possible |
|---|---|---|
| Trésorerie nette | La position de liquidité immédiate de l’entreprise. | Prévoir un financement ou arbitrer un excédent. |
| Solde cumulé prévisionnel | Les périodes où le compte risque de devenir insuffisant. | Agir avant le point de tension. |
| DSO | Le délai moyen de règlement des clients. | Renforcer les relances et les conditions de paiement. |
| DPO | Le délai moyen de paiement des fournisseurs. | Respecter les échéances tout en négociant des modalités adaptées. |
| BFR | Le niveau de financement absorbé par le cycle d’exploitation. | Réduire les stocks, accélérer les encaissements ou revoir les achats. |
| Écart prévisionnel/réel | La qualité des hypothèses du plan. | Fiabiliser les dates et les montants futurs. |
Le DSO et le DPO ne doivent pas être interprétés isolément. Allonger les délais fournisseurs peut soulager temporairement la trésorerie, mais aussi fragiliser la relation commerciale. L’objectif n’est pas de décaler systématiquement les paiements. Il consiste à construire un cycle de trésorerie soutenable, compatible avec les engagements de l’entreprise.
Installer une routine de pilotage et choisir les bons appuis
Dans une petite structure, le dirigeant peut assurer le suivi, à condition qu’une personne soit clairement responsable de la mise à jour et des alertes. Dans une organisation plus structurée, cette mission relève souvent du DAF ou de l’équipe financière, avec l’appui de la comptabilité et des responsables commerciaux. Les ventes connaissent les dates probables d’encaissement. Les achats connaissent les engagements à venir. Le pilotage de la trésorerie repose donc sur des informations partagées.
Une routine simple est souvent plus efficace qu’un tableau complexe laissé de côté. Contrôlez régulièrement les soldes et les mouvements bancaires, mettez à jour le plan au moins chaque mois, et plus souvent si la situation est tendue. Suivez les factures échues et comparez systématiquement les prévisions aux réalisations. Un budget prévisionnel donne une direction annuelle. Le plan de trésorerie vérifie la capacité à tenir cette direction, période après période.
Un tableur peut convenir pour démarrer si les flux restent peu nombreux. Lorsque les comptes bancaires, les devises, les entités ou les volumes de paiements se multiplient, un outil de suivi bancaire ou un système de gestion de trésorerie aide à centraliser les données, à réduire les ressaisies et à fiabiliser les prévisions. L’expert-comptable peut aussi aider à interpréter les écarts, à bâtir un prévisionnel crédible et à préparer les échanges avec la banque.
Une trésorerie excédentaire demande également un arbitrage. Conserver une réserve protège l’activité, mais des liquidités durablement inutilisées peuvent être placées selon l’horizon, le niveau de risque acceptable et les besoins futurs. Le choix entre sécurité, disponibilité et rendement doit toujours préserver la continuité d’exploitation.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.