
La gestion comptable et la dématérialisation des registres ne consistent pas à remplacer des classeurs par des fichiers numériques. Bien organisées, elles fiabilisent les écritures, accélèrent la recherche d’une pièce justificative et réduisent les ressaisies entre services. Tout dépend toutefois de la qualité du processus : un registre numérisé mais mal alimenté peut créer autant de risques qu’un registre papier incomplet.
Relier les registres à la gestion comptable plutôt que les traiter à part
Les registres regroupent des informations qui peuvent avoir une incidence directe sur la comptabilité : mouvements, validations, suivi des pièces, engagements, inventaires ou opérations internes. Lorsqu’ils sont tenus séparément du logiciel comptable, les équipes ressaisissent souvent les mêmes données, vérifient les écarts et recherchent l’origine d’une anomalie au moment de la clôture.
Quiz : Dématérialisation des registres comptables
La dématérialisation devient utile lorsque chaque information a une fonction claire. Une donnée doit alimenter une écriture, justifier une décision ou assurer une traçabilité opérationnelle. Cette logique évite l’accumulation de tableaux parallèles dont personne ne sait vraiment quelle version fait foi.
Identifier les données qui ont une valeur comptable
Avant de numériser un registre, il faut distinguer les données descriptives de celles qui peuvent être exploitées par la comptabilité. Une date, un montant, une référence de facture, un fournisseur, un centre de coût ou le statut d’une validation peuvent être rapprochés d’une écriture. Un commentaire libre peut rester utile au suivi sans être intégré automatiquement au système comptable.
Cette sélection aide à créer des champs cohérents et à limiter les erreurs. Une nomenclature homogène pour les fournisseurs et les catégories de dépenses facilite les contrôles, les rapprochements et l’analyse des charges. La qualité des libellés saisis conditionne largement celle des états produits ensuite.
Supprimer les doubles saisies à la source
Le meilleur scénario n’est pas de numériser un document, puis de recopier son contenu dans plusieurs outils. Il consiste à capter l’information une seule fois avant de la transmettre aux personnes et aux applications qui en ont besoin. Un registre de validation peut ainsi servir au suivi interne tout en fournissant les éléments nécessaires à la préparation comptable.
Cette organisation exige des règles simples : qui crée l’enregistrement, qui le complète, qui le valide et qui peut le modifier. Sans responsabilités définies, la rapidité apparente du numérique se transforme en confusion entre brouillons, corrections tardives et doublons.
Choisir un format de registre numérique qui reste fiable dans le temps
Un registre dématérialisé doit être pratique pour les utilisateurs, mais aussi lisible, sécurisé et exploitable lors d’un contrôle. Le choix entre un logiciel métier, une solution de gestion documentaire ou un tableur encadré dépend du volume d’opérations, du nombre d’intervenants et du niveau de traçabilité attendu.
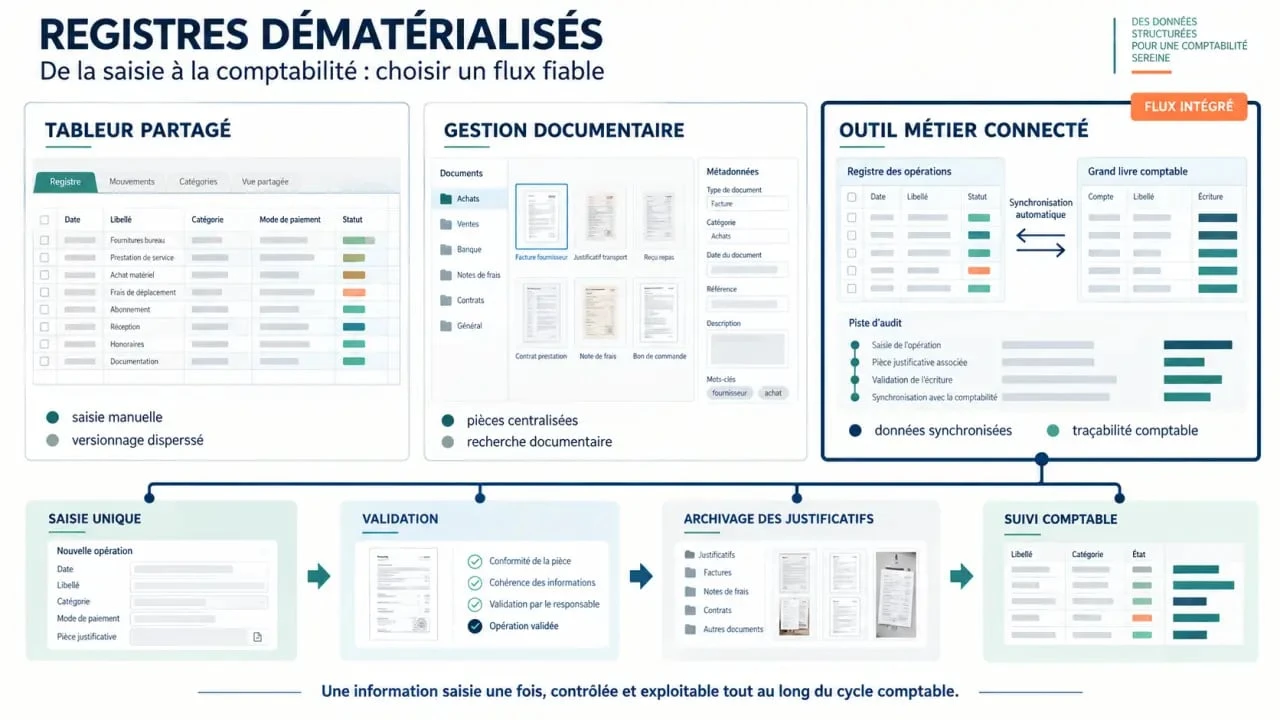
| Solution | Usage pertinent | Point de vigilance |
|---|---|---|
| Tableur partagé | Suivi limité, équipe restreinte, règles simples | Gérer les versions, les droits d’accès et les modifications |
| Logiciel de gestion documentaire | Classement des pièces et recherche centralisée | Prévoir une indexation cohérente dès le départ |
| Outil métier connecté à la comptabilité | Flux récurrents et validations structurées | Paramétrer les contrôles avant le déploiement |
Préserver l’intégrité, l’historique et les justificatifs
La valeur d’un registre ne dépend pas uniquement de son contenu final. Il faut aussi pouvoir savoir qui a saisi une information, quand elle a été modifiée et quelle pièce permet de l’étayer. Des droits d’accès adaptés, un historique des actions et un classement systématique des justificatifs renforcent la fiabilité de l’ensemble.
Il est préférable de définir une convention de nommage stable. Une référence qui associe le type de document, la date et un identifiant interne rend la recherche plus rapide et limite le risque d’associer une facture au mauvais dossier. Une règle simple est souvent plus efficace qu’une arborescence trop complexe.
Mettre en place un circuit de validation qui ne ralentit pas les équipes
La dématérialisation ne doit pas ajouter des étapes inutiles. Un bon circuit sépare les contrôles nécessaires des validations de confort. Chaque étape doit répondre à une question précise : l’opération est-elle réelle, conforme, correctement imputée et accompagnée de son justificatif ?
Définir les seuils et les rôles
Toutes les opérations ne réclament pas le même niveau de contrôle. Les flux courants peuvent suivre un parcours court, tandis que les montants sensibles, les exceptions ou les dépenses hors contrat peuvent nécessiter une validation supplémentaire. Les règles doivent être connues avant la saisie et appliquées de la même manière par tous.
La séparation des rôles reste un repère utile : la personne qui demande, celle qui valide et celle qui enregistre ne devraient pas intervenir sans visibilité réciproque. Le numérique permet d’automatiser une partie de cette traçabilité, à condition que les habilitations soient revues régulièrement.
Penser au rythme des contrôles, pas seulement aux outils
La gestion comptable ressemble parfois à un pendule : trop de contrôles immédiats bloquent les opérations, tandis qu’un contrôle uniquement en fin de mois laisse les écarts s’accumuler. Le bon équilibre consiste à prévoir des vérifications courtes et fréquentes sur les données essentielles, puis un contrôle plus approfondi avant la clôture.
Ce rythme permet de corriger une imputation, une pièce manquante ou une validation oubliée tant que l’opération est encore connue des équipes. Les anomalies sont ainsi traitées au moment où elles apparaissent, plutôt que regroupées plusieurs semaines plus tard.
Organiser la transition sans perdre l’historique ni les habitudes utiles
Passer au registre numérique demande une méthode progressive. Vouloir numériser tous les documents, tous les processus et toutes les archives en une seule phase augmente les risques d’erreur de classement et rend l’adoption plus difficile. Il est préférable de commencer par un flux répétitif, visible et suffisamment simple pour mesurer les gains obtenus.
- Cartographier le flux actuel : identifier l’origine de l’information, les intervenants, les validations et le point d’entrée comptable.
- Nettoyer les données : supprimer les doublons, harmoniser les intitulés et définir les champs obligatoires.
- Tester sur un périmètre limité : vérifier les droits, les recherches, les exports et le traitement des exceptions.
- Former sur des cas concrets : montrer comment créer, corriger, valider et retrouver une opération.
- Suivre les anomalies : analyser les erreurs récurrentes pour ajuster le paramétrage ou les consignes.
Les archives existantes ne doivent pas forcément être reprises au même niveau de détail. Il peut être plus pertinent de numériser en priorité les dossiers consultés régulièrement, les pièces nécessaires au suivi courant et les documents à forte valeur de preuve. Les autres archives peuvent être intégrées selon un calendrier adapté.
Mesurer les effets sur la qualité comptable et le pilotage
La réussite d’un projet ne se mesure pas au nombre de fichiers stockés dans un outil. Elle se constate dans la diminution des pièces manquantes, la rapidité de recherche, la réduction des corrections et la capacité à expliquer une écriture sans multiplier les échanges.
Quelques indicateurs simples suffisent pour piloter l’amélioration : délai entre la réception et l’enregistrement d’une pièce, taux de dossiers complets, nombre de corrections d’imputation, volume de validations en attente et temps consacré à la recherche documentaire. Ces données révèlent les points de friction et permettent d’ajuster le processus avant qu’ils n’affectent la clôture.
Une gestion comptable appuyée sur des registres dématérialisés bien structurés rend l’information plus disponible et plus cohérente. L’objectif n’est pas de tout automatiser, mais de donner aux équipes un cadre fiable pour enregistrer, contrôler et justifier chaque opération au bon moment.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.