
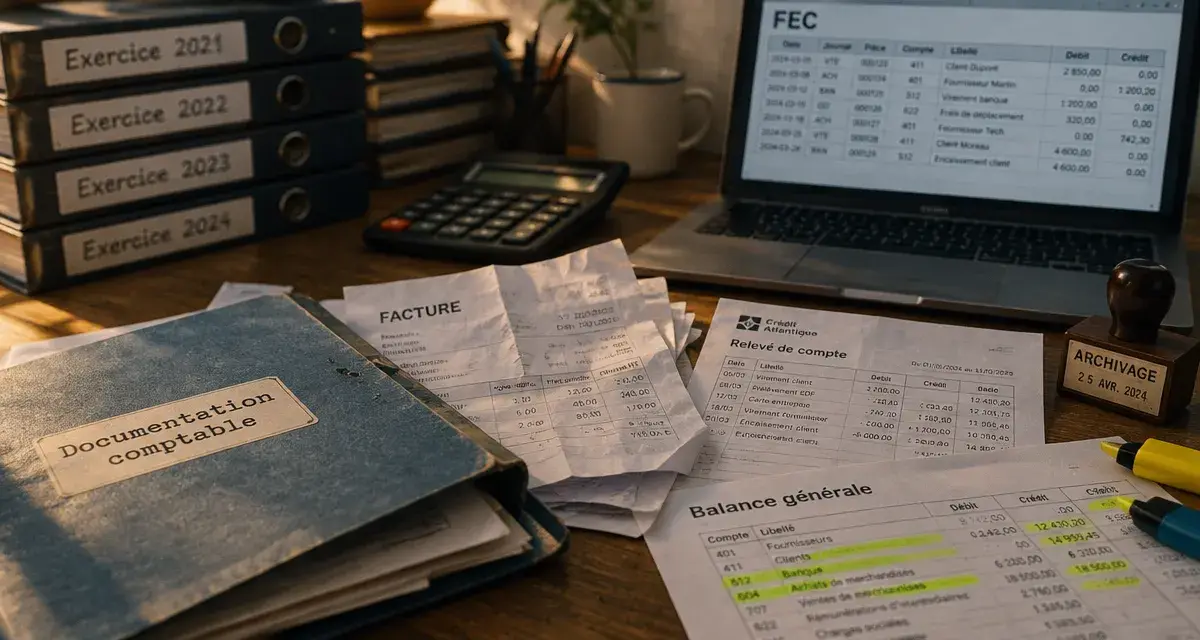
La documentation comptable rassemble les éléments qui permettent de prouver, d’enregistrer, de contrôler et de présenter l’activité financière d’une entreprise. Elle ne se limite pas aux factures. Elle relie chaque opération à une pièce justificative, à une écriture comptable, puis aux documents de synthèse utilisés lors de la clôture, d’un contrôle ou d’un échange avec une banque.
Comprendre les trois niveaux de la documentation comptable
Pour éviter les confusions, il est utile de voir la documentation comptable comme une chaîne de traçabilité. Une dépense, une vente ou un encaissement doit pouvoir être suivi depuis son origine jusqu’aux comptes annuels. Les documents n’ont pas tous la même fonction : certains prouvent, d’autres enregistrent et d’autres résument.
| Type de document | Rôle principal | Exemples | Moment d’utilisation |
|---|---|---|---|
| Pièces justificatives | Prouver la réalité d’une opération | Factures, relevés bancaires, notes de frais | À chaque transaction |
| Livres et états de contrôle | Enregistrer et vérifier les écritures | Livre journal, grand livre, balance | Tout au long de l’exercice |
| Documents de synthèse | Présenter la situation et le résultat | Bilan, compte de résultat, annexe | À la clôture de l’exercice |
À cette organisation s’ajoutent les documents fiscaux et sociaux, comme la liasse fiscale, les déclarations liées à la paie ou les bordereaux de charges sociales. Ils s’appuient souvent sur la comptabilité, sans se confondre avec les livres comptables eux-mêmes. Cette distinction aide à identifier le document recherché et l’interlocuteur susceptible de le demander.
Les justificatifs, la preuve derrière chaque écriture
Une pièce justificative établit qu’une opération inscrite en comptabilité est réelle, identifiable et correctement rattachée à l’entreprise. Sans elle, une écriture devient difficile à expliquer, à contrôler ou à défendre. Le document doit permettre de comprendre la nature de l’opération, sa date, son montant et les parties concernées.
Les documents à centraliser au fil de l’eau
Les pièces les plus courantes sont les factures d’achat et de vente, les avoirs, les relevés bancaires, les tickets ou justificatifs de caisse, les notes de frais, les contrats, les fiches de paie et les documents relatifs aux charges sociales. Pour les investissements durables, il faut également conserver les factures d’immobilisations, qui servent notamment au suivi des amortissements.
Les journaux de banque et de caisse complètent ce suivi lorsque l’entreprise utilise ces supports. Les justificatifs de paie et de charges sociales ne remplacent pas les pièces comptables, mais ils documentent les opérations liées aux salariés et aux déclarations correspondantes. Chaque catégorie doit pouvoir être retrouvée sans ambiguïté.
Un bon classement ne consiste pas à entasser des fichiers dans un dossier. Adoptez une convention stable : exercice, mois, type de document, tiers et numéro de facture. Par exemple, une facture fournisseur peut être rangée dans un dossier « Achats », puis associée au mois et au fournisseur. Cette méthode facilite la recherche d’un justificatif plusieurs mois après sa comptabilisation.
Une facture suit un parcours, pas une ligne droite
Une facture ne doit pas être conservée isolément. Le règlement bancaire, l’imputation dans le bon compte, l’éventuel bon de commande et la validation interne peuvent compléter son dossier. Conserver ces liens permet de justifier la dépense, mais aussi de détecter un double paiement, une TVA mal traitée ou une facture réglée sans réception effective de la prestation.
Ce cheminement relie donc l’opération à sa preuve, puis à son enregistrement. Si une pièce manque, la recherche devient plus longue et la cohérence de l’écriture plus difficile à vérifier. Une organisation régulière dès la réception des documents limite ce risque.
Livres comptables, balance et FEC, enregistrer puis contrôler
Les pièces justificatives alimentent les écritures comptables. Celles-ci sont organisées selon le Plan Comptable Général, afin que les mouvements soient lisibles, comparables et contrôlables. C’est à ce stade que la documentation devient un outil de suivi de l’activité, des créances, des dettes et de la trésorerie.
Du livre journal au grand livre
Le livre journal enregistre les opérations dans l’ordre chronologique : ventes, achats, banque, caisse ou opérations diverses. Le grand livre reprend ces écritures en les classant par compte. Il permet, par exemple, de consulter l’ensemble des mouvements d’un client, d’un fournisseur ou d’un compte bancaire.
Le grand livre général couvre les comptes du plan comptable, notamment les classes 1 à 7. Des grands livres auxiliaires peuvent compléter ce travail pour suivre plus finement les clients et les fournisseurs. Cette séparation est utile pour repérer des créances anciennes, des factures impayées ou des dettes arrivant à échéance.
Le grand livre et le livre journal répondent donc à deux besoins différents. Le premier facilite la lecture par compte ; le second permet de suivre la succession des opérations. Les journaux auxiliaires peuvent organiser les flux par nature, avant leur centralisation dans les états comptables adaptés.
La balance et le fichier des écritures comptables
La balance comptable synthétise, pour chaque compte, les mouvements débiteurs, créditeurs et le solde. Elle aide à contrôler la cohérence des enregistrements et à préparer la révision des comptes. Une balance auxiliaire ou une balance âgée rend aussi plus visibles les retards de paiement des clients et les échéances fournisseurs.
La balance sert ainsi de support de contrôle, sans remplacer les justificatifs ni le détail des écritures. Lorsqu’un solde paraît inhabituel, il faut pouvoir revenir au grand livre, puis aux pièces qui expliquent les mouvements concernés.
Le Fichier des Écritures Comptables, ou FEC, regroupe les écritures dans un format exploitable par l’administration fiscale lors d’un contrôle. Un logiciel comptable ou un ERP peut le générer, mais l’outil ne remplace pas la vérification. Les libellés, les dates, les numéros de pièces et les comptes utilisés doivent rester cohérents avec les justificatifs conservés.
Comptes annuels et inventaire, transformer les données en vision financière
À la clôture de l’exercice, les écritures comptables servent à établir les comptes annuels. Ces documents donnent une lecture structurée de la situation de l’entreprise, de son activité et des méthodes retenues pour présenter les chiffres. Ils sont également utiles aux dirigeants, aux associés, aux banques et aux administrations.
- Le bilan présente les actifs et les passifs à une date donnée : ce que l’entreprise possède, finance et doit.
- Le compte de résultat retrace les produits et les charges de l’exercice pour faire apparaître le résultat.
- L’annexe comptable complète ces états en apportant des explications sur les méthodes, les postes significatifs ou certains engagements.
Ces trois états ne donnent pas la même information. Le bilan décrit une situation à une date précise. Le compte de résultat rend compte de l’activité sur l’exercice. L’annexe apporte les précisions nécessaires à la compréhension des chiffres et des méthodes retenues.
L’inventaire annuel participe à cette phase de clôture. Il conduit à vérifier les stocks, les immobilisations, les créances, les dettes et les autres éléments nécessaires à une image fidèle des comptes. Le livre d’inventaire n’a pas le même statut dans toutes les situations, mais le travail d’inventaire demeure essentiel pour fiabiliser le bilan et le résultat.
Obligations, conservation et organisation pratique
Les documents réellement obligatoires dépendent de la forme juridique, du régime fiscal, de l’activité et de la taille de l’entreprise. Une société soumise à une comptabilité d’engagement n’a pas les mêmes exigences qu’une micro-entreprise, dont les obligations comptables sont allégées. Il faut donc distinguer l’obligation légale applicable à votre situation des documents de gestion utiles au quotidien.
Dans une organisation complète, conservez au minimum les justificatifs, les journaux, le grand livre, les balances, les éléments d’inventaire, les comptes annuels et les exports nécessaires à un contrôle. Une durée de conservation de 10 ans minimum est couramment retenue pour les documents comptables. Les règles pouvant varier selon la nature fiscale, sociale ou commerciale du document, une vérification adaptée au dossier reste prudente.
L’archivage peut être papier ou numérique, à condition de préserver la lisibilité, l’intégrité et la disponibilité des documents. Prévoyez des droits d’accès, des sauvegardes distinctes et un dossier par exercice. Un nommage régulier facilite aussi les recherches, surtout lorsque plusieurs personnes déposent ou consultent les pièces.
En cas de contrôle fiscal ou de demande de l’Urssaf, pouvoir retrouver rapidement la pièce, l’écriture et le règlement réduit le temps de réponse. La documentation doit donc rester accessible pendant toute la période de conservation, et pas seulement au moment de la clôture.
Enfin, un expert-comptable ou un outil comptable peut automatiser la collecte, la saisie et la génération du grand livre, de la balance ou du FEC. L’objectif est de disposer d’une documentation fiable, compréhensible et exploitable pour suivre la trésorerie, la rentabilité et les échéances de l’entreprise.
Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.