
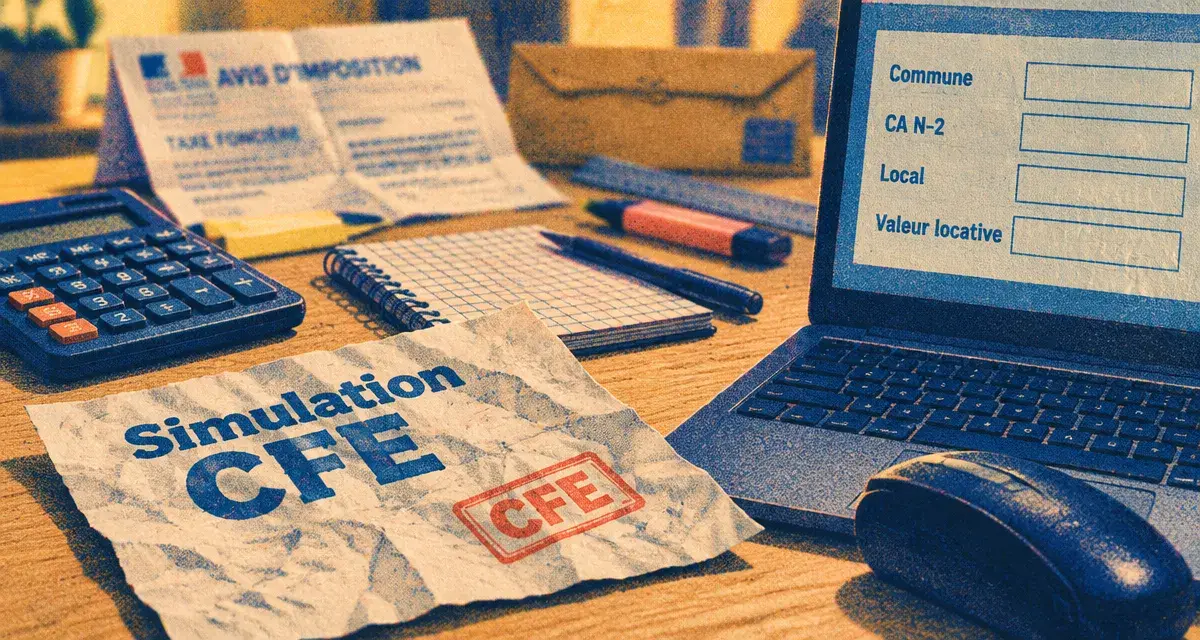
Une simulation de CFE permet d’anticiper un impôt local souvent mal compris, notamment lorsque l’activité est exercée depuis le domicile ou directement chez les clients. Pour obtenir une estimation cohérente, réunissez quatre informations : la commune d’implantation, le chiffre d’affaires de l’année N-2, l’existence d’un local et sa valeur locative. Le montant définitif reste celui indiqué sur l’avis d’imposition, mais le calcul prévisionnel aide à éviter les mauvaises surprises.
Les 4 données à réunir avant une simulation CFE
La cotisation foncière des entreprises, ou CFE, est une composante de la contribution économique territoriale (CET), avec la CVAE. Elle concerne en principe les personnes et structures qui exercent habituellement une activité professionnelle non salariée : micro-entrepreneurs, entreprises individuelles, professions libérales et sociétés. L’absence de boutique ou de bureau ne suffit donc pas à écarter la CFE.
Simulateur de CFE
Estimez la cotisation foncière des entreprises à partir des données que vous saisissez. Le nom de la commune est informatif uniquement : aucun taux ni aucune base ne sont déduits automatiquement.
Résultat estimatif
Données saisies
- Commune
- Chiffre d’affaires N-2
- Présence d’un local
- Valeur locative
- Base minimale communale
- Taux communal
- Tranche de chiffre d’affaires
Les tranches indicatives affichées correspondent aux seuils usuels du tableau de référence : jusqu’à 10 000 €, plus de 10 000 € à 32 600 €, plus de 32 600 € à 100 000 €, plus de 100 000 € à 250 000 €, plus de 250 000 € à 500 000 €, puis au-delà de 500 000 €. Elles ne déterminent pas automatiquement la base minimale saisie.
- La commune d’implantation : elle vote le taux de CFE et fixe, dans le cadre du barème, le montant de la base minimale.
- Le chiffre d’affaires réalisé en N-2 : il détermine la tranche applicable lorsque la base minimale est retenue.
- Les locaux utilisés pour l’activité : un bien possédé ou loué peut entrer dans l’assiette de calcul.
- La valeur locative : elle correspond à la valeur retenue pour les biens fonciers affectés à l’activité professionnelle.
Un simulateur de CFE utile doit distinguer la cotisation calculée sur la base retenue, la taxe additionnelle de 1,12 % et les frais de gestion de 1 %. Un montant global, sans détail de ces postes, est plus difficile à vérifier. Pour comparer votre estimation avec l’avis final, conservez aussi les données saisies et le taux appliqué.
Choisir la bonne base : local, domicile ou activité itinérante
Avec un local professionnel, la valeur locative est le point de départ
La formule centrale est simple : base d’imposition × taux communal = CFE. Lorsque l’entreprise dispose d’un local, d’un atelier, d’un commerce ou d’un cabinet, la base provient en principe de la valeur locative des biens utilisés. Cette valeur n’est pas le loyer réellement payé. Il ne faut donc pas remplacer la valeur locative par le montant du loyer mensuel dans une simulation.
La base minimale intervient si la valeur locative est inférieure au minimum voté par la commune. Il faut alors retenir le montant le plus élevé entre la valeur locative applicable et cette base minimale. Ce mécanisme explique pourquoi deux entreprises installées dans des locaux modestes peuvent payer des montants proches, même si leurs loyers ou leurs surfaces diffèrent.
Sans local, la base minimale devient souvent déterminante
Un graphiste à domicile, un consultant nomade, un artisan qui intervient chez ses clients ou un micro-entrepreneur sans bureau dédié peut être redevable de la CFE. Dans ces situations, la commune applique fréquemment la base minimale, dont la tranche dépend du chiffre d’affaires réalisé en N-2. L’exercice de l’activité à domicile peut aussi être pris en compte, même lorsqu’aucune pièce n’est exclusivement réservée au travail.
| Chiffre d’affaires N-2 | Fourchette de base minimale |
|---|---|
| De 5 001 € à 10 000 € | De 243 € à 579 € |
| De 10 001 € à 32 600 € | De 243 € à 1 158 € |
| De 32 601 € à 100 000 € | De 243 € à 2 433 € |
| De 100 001 € à 250 000 € | De 243 € à 4 056 € |
| De 250 001 € à 500 000 € | De 243 € à 5 793 € |
| Au-delà de 500 000 € | De 243 € à 7 533 € |
Le chiffre d’affaires N-2 ne sert pas directement à multiplier l’impôt. Il permet d’identifier la tranche de base minimale applicable. La commune choisit ensuite le niveau de cette base dans les limites du barème et vote son taux. Pour comparer deux villes, il faut donc examiner ces deux paramètres ensemble. Un taux bas peut s’appliquer à une base élevée, tandis qu’un taux plus important peut porter sur une base moindre.
Faire le calcul jusqu’au total estimé
Une simulation CFE fiable suit trois étapes. Commencez par identifier la base retenue, c’est-à-dire la valeur locative ou la base minimale. Appliquez ensuite le taux de la commune. Ajoutez enfin la taxe additionnelle de 1,12 % et les frais de gestion de 1 %, calculés sur la CFE augmentée de cette taxe. Les arrondis peuvent expliquer de petits écarts avec un calcul manuel.
La distinction entre la CFE et le montant réellement payé mérite attention. La CFE correspond au résultat obtenu après application du taux à la base retenue. La taxe additionnelle et les frais de gestion s’ajoutent ensuite au montant à régler. Un simulateur détaillé doit donc afficher chaque ligne séparément, puis le total estimé.
Exemple avec un local
Une boulangerie présente une valeur locative de 3 500 €. Sa commune applique un taux de 28 % et une base minimale de 500 €. La valeur locative étant supérieure à la base minimale, elle est retenue : 3 500 € × 28 % = 980 € de CFE. La taxe additionnelle atteint environ 11 €, puis les frais de gestion environ 10 €. Le total estimé est donc de 1 001 €.
Dans cet exemple, la base minimale ne modifie pas le calcul, car la valeur locative est plus élevée. Elle reste toutefois une donnée à vérifier : si la valeur locative avait été inférieure à 500 €, la base minimale aurait été retenue pour appliquer le taux communal.
Exemple sans local professionnel
Pour un graphiste sans local, la commune retient une base minimale de 500 € et applique le même taux de 28 %. La CFE est de 500 € × 28 %, soit 140 €. En ajoutant 2 € de taxe additionnelle et 1 € de frais de gestion, le total estimé atteint 143 €. Une activité exercée depuis le domicile ou chez les clients peut donc rester imposée, même sans bureau professionnel distinct.
Réduire légalement sa CFE et vérifier les exonérations
L’année de création de l’entreprise bénéficie d’une exonération de CFE. La déclaration initiale doit néanmoins être transmise avant le 31 décembre de cette année. Lors de la première année d’imposition, la base est diminuée de 50 %. Cette réduction doit être intégrée à toute projection portant sur les premières années d’activité.
Une exonération s’applique également lorsque le chiffre d’affaires ou les recettes n’excèdent pas 5 000 € HT. D’autres dispositifs peuvent dépendre de l’activité exercée ou de l’implantation dans certaines zones, comme une ZFU-TE ou un bassin d’emploi à redynamiser. Ces avantages ne sont pas automatiques dans tous les cas. Il faut vérifier les conditions applicables à l’entreprise et à son établissement.
Pour limiter les erreurs, vérifiez que la commune, l’adresse d’exercice, les surfaces et la nature des locaux retenus correspondent à la situation réelle. Un déménagement, l’ouverture d’un établissement supplémentaire ou l’arrêt d’utilisation d’un local peuvent modifier la base. Une simulation doit être actualisée après chaque changement important, plutôt que conservée comme une estimation définitive.
Déclaration, avis de CFE et calendrier de paiement
La simulation sert à provisionner la dépense. Elle ne remplace ni la déclaration ni l’avis établi par l’administration fiscale. L’avis de CFE permet notamment de vérifier la commune retenue, la base d’imposition, le taux, les éventuelles exonérations et les taxes additionnelles. En cas d’écart important avec votre calcul, comparez d’abord ces lignes avant d’envisager une réclamation.
Le paiement annuel intervient au plus tard le 15 décembre. Lorsque le montant annuel excède 3 000 €, un acompte de 50 % est dû en juin. Ce seuil doit être anticipé par les entreprises qui disposent d’un local présentant une valeur locative élevée ou de plusieurs établissements.
Pour obtenir une estimation réaliste, conservez enfin une trace du chiffre d’affaires N-2, de la valeur locative utilisée, de la base minimale communale et du taux appliqué. Cette fiche de calcul facilite la comparaison avec l’avis de CFE. Elle permet aussi d’ajuster la trésorerie avant l’échéance et de repérer plus rapidement une différence entre la simulation et le montant établi par l’administration.
Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.