
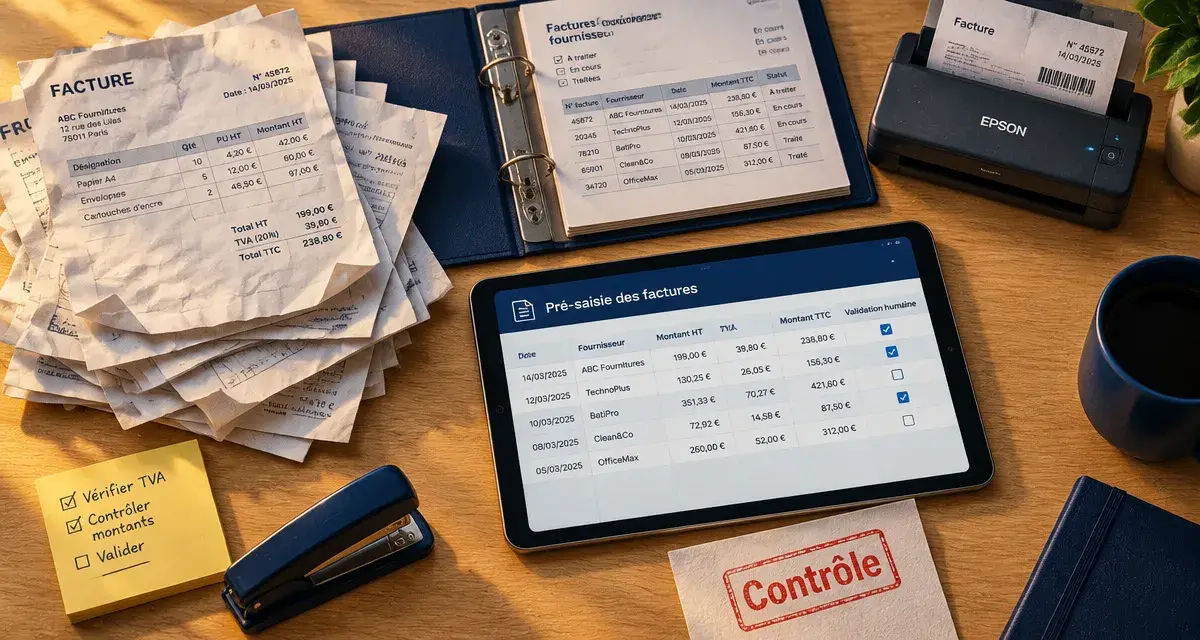
L’IA dans un cabinet comptable ne remplace pas l’expert-comptable : elle réorganise son temps de travail. Bien utilisée, elle accélère la collecte des pièces, la saisie, le rapprochement et la préparation des dossiers. Les équipes peuvent ainsi consacrer davantage de temps au contrôle, au conseil et à la relation client. Son intérêt dépend moins de l’outil choisi que de la qualité des processus, des données et des règles de validation.
Ce que l’IA peut réellement apporter à un cabinet comptable
Les usages les plus utiles concernent les tâches répétitives, structurées et volumineuses. Une IA peut extraire les informations d’une facture, reconnaître un fournisseur, proposer une imputation comptable ou signaler une anomalie dans une liste d’écritures. Elle ne tient pas seule une comptabilité. Elle produit des suggestions que les équipes doivent encadrer et vérifier.
Réduire le temps consacré à la production
La reconnaissance automatique des documents permet d’identifier des champs comme la date, le montant TTC, la TVA, le numéro de facture ou le nom du fournisseur. Associée à des règles de gestion et à l’historique du dossier, elle peut préremplir les écritures et proposer le compte comptable pertinent. Le gain vient surtout de la réduction des manipulations manuelles : téléchargement, lecture, ressaisie, classement et recherche d’informations dispersées.
Le rapprochement bancaire, la détection des doublons et le suivi des pièces manquantes offrent aussi de bonnes possibilités d’automatisation. L’objectif n’est pas de supprimer les contrôles, mais de concentrer l’attention du collaborateur sur les écritures inhabituelles, les écarts de TVA, les libellés incomplets ou les opérations sans justificatif. L’outil accélère le tri, tandis que le professionnel garde la main sur la validation.
Préparer des échanges client plus utiles
Lorsqu’elle s’appuie sur des données comptables fiables, l’IA peut aider à synthétiser une évolution de trésorerie, à faire ressortir une hausse de charges ou à préparer des questions pour un rendez-vous. Le cabinet passe alors plus vite du constat à l’explication : pourquoi la marge se dégrade, quels postes pèsent sur la trésorerie et quelles échéances doivent être anticipées.
Cette capacité de synthèse ne remplace pas l’analyse. Une variation peut venir d’une saisonnalité, d’un investissement ponctuel, d’une erreur d’imputation ou d’un changement réel dans l’activité. Le professionnel reste responsable de l’interprétation des chiffres, en tenant compte du contexte économique et fiscal du client.
Les tâches à automatiser en priorité, et celles à conserver sous contrôle humain
Un projet d’IA en cabinet comptable fonctionne mieux lorsqu’il répond d’abord à un irritant précis. Chercher à automatiser toute la chaîne comptable dès le départ crée souvent de la complexité, des exceptions mal gérées et de la méfiance au sein des équipes. Il vaut mieux sélectionner un flux stable, mesurable et suffisamment fréquent, puis évaluer les résultats avant d’étendre l’usage.
| Processus | Apport possible de l’IA | Vigilance nécessaire |
|---|---|---|
| Collecte de factures | Lecture et classement des documents | Qualité des fichiers et contrôle des pièces absentes |
| Pré-saisie comptable | Proposition de comptes, de taux de TVA et de libellés | Validation des cas atypiques et des règles d’imputation |
| Rapprochement bancaire | Association des mouvements et des justificatifs | Contrôle des opérations inhabituelles ou non lettrées |
| Analyse de dossier | Repérage de tendances et préparation de synthèses | Interprétation par un professionnel connaissant le client |
Ne jamais déléguer la décision réglementaire à une réponse automatique
Les traitements fiscaux, sociaux, juridiques ou comptables demandent une prudence particulière. Une IA générative peut formuler une réponse convaincante tout en étant inexacte, incomplète ou inadaptée à la situation d’une entreprise. Elle peut servir à préparer une note, à reformuler un message ou à organiser une recherche. La validation doit toutefois rester entre les mains d’un professionnel compétent.
La même règle s’applique aux communications adressées aux clients. Une réponse rédigée automatiquement doit être relue avant son envoi, notamment lorsqu’elle porte sur une échéance, une obligation déclarative, un choix de statut ou une recommandation financière. La rapidité ne doit pas réduire la fiabilité du conseil ni brouiller la responsabilité du cabinet.
Des données propres : la condition souvent sous-estimée
L’IA apprend ou calcule à partir des informations qu’on lui fournit. Si les fournisseurs sont nommés de plusieurs façons, si les libellés bancaires sont imprécis ou si les comptes sont utilisés sans règle homogène, les suggestions deviennent instables. Avant de déployer un outil, le cabinet a donc intérêt à remettre à plat ses pratiques de codification, ses plans de classement et ses circuits de validation.
Dans une comptabilité, la qualité des données ressemble à une ardoise de chantier : les premières annotations peuvent être utiles, mais elles deviennent vite illisibles si personne ne supprime les doublons, ne date les consignes et ne distingue le provisoire du définitif. Formaliser les règles d’imputation, documenter les exceptions et nommer clairement les pièces transforme un historique confus en base exploitable. Ce travail prépare l’automatisation et favorise des résultats cohérents.
Construire un référentiel commun
Un référentiel simple améliore rapidement la fiabilité : convention de nommage des documents, liste des fournisseurs récurrents, règles de TVA, comptes usuels par type d’achat et statut des pièces à traiter. Il doit rester compréhensible par tous les collaborateurs et être actualisé lorsque les pratiques évoluent. L’outil ne doit pas devenir le seul dépositaire de la logique du cabinet.
La même attention doit porter sur les accès. Chaque utilisateur doit disposer des droits nécessaires à son rôle, sans accéder inutilement à l’ensemble des dossiers. La traçabilité des modifications, des validations et des exports facilite les contrôles internes et le suivi des incidents. Elle permet aussi de comprendre l’origine d’une erreur lorsqu’une donnée ou une écriture doit être revue.
Confidentialité, sécurité et responsabilité : les garde-fous indispensables
Un cabinet comptable manipule des informations sensibles : coordonnées bancaires, rémunérations, résultats, contrats, données fiscales et éléments patrimoniaux. Avant d’utiliser une solution d’IA, il faut savoir quelles données sont transmises, où elles sont hébergées, combien de temps elles sont conservées et si elles peuvent servir à entraîner un modèle.
Éviter les usages improvisés
Copier un fichier client ou une déclaration dans un outil public sans cadre précis expose le cabinet à des risques de confidentialité. Une politique interne doit définir les outils autorisés, les catégories de données interdites, les règles d’anonymisation et les personnes habilitées à expérimenter. Les collaborateurs ont besoin de consignes concrètes, avec des exemples de situations acceptées et interdites, plutôt que d’un simple rappel général à la prudence.
Il convient aussi de vérifier les engagements contractuels du prestataire, les modalités de suppression des données, la réversibilité et les mesures de sécurité proposées. Pour les outils intégrés à la production comptable, l’interopérabilité avec les logiciels existants compte autant que la qualité des démonstrations commerciales. Une solution efficace doit s’insérer dans les pratiques du cabinet sans créer de nouveaux silos.
Mettre en place l’IA sans désorganiser le cabinet
Le déploiement le plus fiable passe par une expérimentation limitée. Choisissez un processus, un petit groupe de dossiers comparables et un objectif clair : réduire le délai de traitement des factures, limiter les pièces non classées ou améliorer le taux de rapprochement automatique. Mesurez ensuite le temps réellement gagné, le nombre de corrections nécessaires et l’impact sur la qualité de service.
- Cartographier le flux actuel : identifier les ressaisies, les temps d’attente et les exceptions récurrentes.
- Définir une règle de validation : préciser ce qui peut être accepté automatiquement et ce qui exige une revue humaine.
- Former les équipes : expliquer les limites de l’outil et les signaux qui doivent déclencher un contrôle.
- Tester puis ajuster : corriger les règles d’imputation et les paramétrages avant d’élargir l’usage.
- Communiquer avec les clients : montrer que l’automatisation améliore le suivi sans réduire l’exigence de confidentialité ni la qualité du conseil.
L’IA devient alors un outil d’organisation, pas un simple effet de mode. Le cabinet qui obtient les résultats les plus solides n’est pas celui qui automatise le plus vite. C’est celui qui conserve une méthode claire, avec des données propres, des contrôles assumés et du temps rendu aux décisions qui comptent pour ses clients.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.