
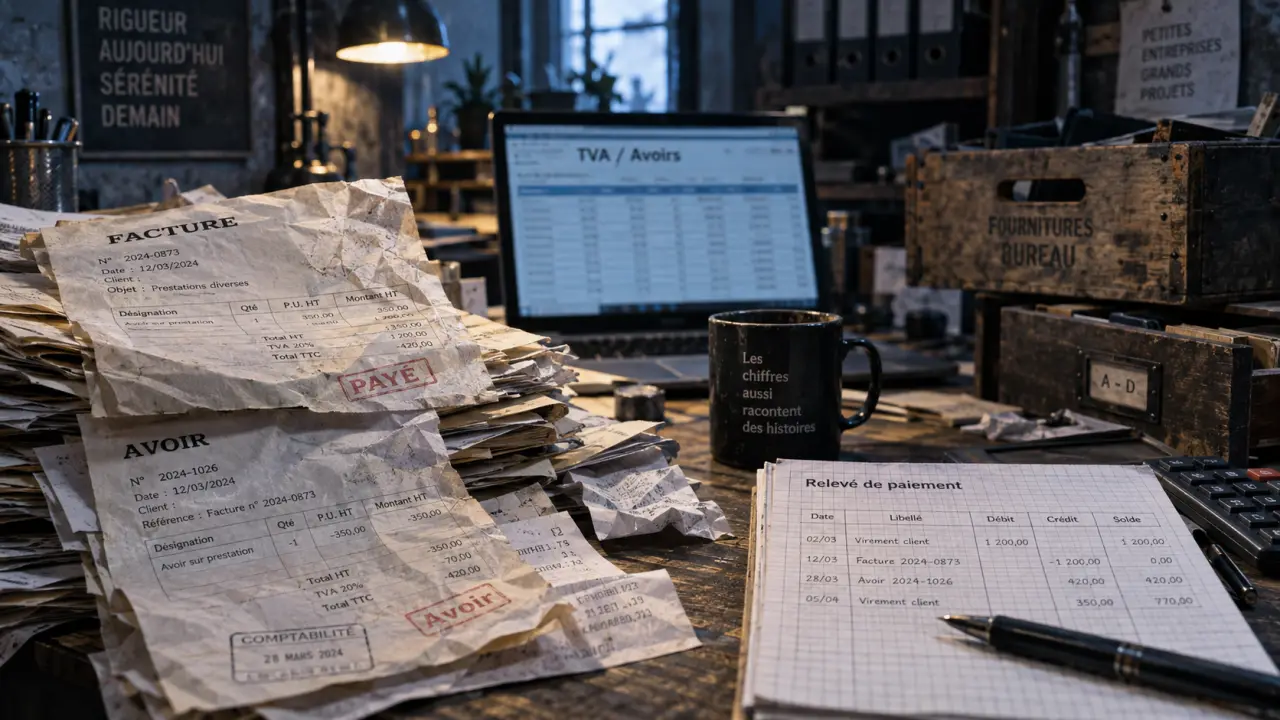
Dès les premières ventes, une boutique en ligne génère un flux de documents que beaucoup de créateurs sous-estiment : factures clients, avoirs, relances, justificatifs de TVA et rapprochements bancaires. Contrairement à un commerce physique qui émet parfois quelques dizaines de factures par mois, un site e-commerce peut en produire des centaines, voire des milliers, sur plusieurs canaux de vente simultanés, comme un site propre, des marketplaces ou les réseaux sociaux. Cette organisation exige de la rigueur : sans structure claire dès le départ, la gestion comptable devient vite un chantier à réparer dans l’urgence plutôt qu’un outil de pilotage.
Pourquoi la facturation e-commerce obéit à des règles particulières
Une boutique en ligne ne se limite pas à vendre un produit et à encaisser un paiement. Chaque commande déclenche une chaîne d’opérations comptables : émission de la facture, calcul de la TVA selon le pays du client, gestion des retours et des avoirs, puis rapprochement avec les relevés de la plateforme de paiement. Cette chaîne doit fonctionner sans intervention manuelle systématique. Sinon, le temps consacré à l’administratif peut augmenter plus vite que le chiffre d’affaires.
Le volume change la nature du problème
Facturer une vente à l’unité ne pose pas de difficulté particulière. Le véritable enjeu apparaît à l’échelle : lorsque le nombre de commandes augmente, les erreurs qui semblaient anecdotiques, comme une TVA mal appliquée, une facture mal numérotée ou un avoir oublié, se multiplient. Elles deviennent visibles lors d’un contrôle ou d’une clôture annuelle. La gestion comptable d’un e-commerce doit donc être pensée comme un système, et non comme une succession de tâches ponctuelles.
La multiplicité des canaux de vente complique le suivi
Un même produit peut être vendu sur le site de l’entreprise, une marketplace et parfois dans un point de vente physique. Chaque canal possède ses règles de facturation, ses délais de reversement et, dans certains cas, ses obligations documentaires. Sans centralisation, il devient difficile de savoir précisément ce qui a été facturé, encaissé et déclaré. La fiabilité des comptes s’en trouve directement fragilisée.
Les obligations légales à connaître avant tout
La facture n’est pas un simple document commercial. C’est une pièce comptable et fiscale qui engage le vendeur. Certaines règles s’appliquent à toute activité de vente et leur non-respect peut entraîner un redressement lors d’un contrôle.
Les mentions obligatoires sur chaque facture
Une facture de vente en ligne doit comporter un numéro unique et chronologique, la date d’émission, l’identité complète du vendeur et de l’acheteur, la description des produits ou services, le prix unitaire hors taxes, le taux de TVA appliqué et le montant total toutes taxes comprises. L’absence d’une seule de ces mentions peut rendre le document non conforme. Cela pose problème au client professionnel qui souhaite déduire la TVA comme au vendeur en cas de vérification.
La conservation des documents comptables
Les factures, comme les autres pièces justificatives comptables, doivent être conservées pendant une durée légale de dix ans en France. Pour un e-commerce qui traite un volume important de transactions, cette obligation nécessite un archivage fiable, généralement numérique, capable de retrouver un document précis plusieurs années après son émission. Un simple dossier de fichiers PDF mal classés devient rapidement inexploitable à cette échelle. Les documents doivent pouvoir être associés aux commandes, aux paiements et aux éventuels avoirs correspondants.
La TVA sur les ventes à l’international
Dès qu’une boutique vend à des particuliers dans d’autres pays de l’Union européenne, le régime de TVA applicable dépend du seuil de chiffre d’affaires réalisé à l’étranger. Au-delà de ce seuil, le vendeur doit appliquer la TVA du pays de destination. Il peut alors déclarer l’ensemble de ces ventes via le guichet unique européen, ou OSS, plutôt que de s’immatriculer séparément dans chaque pays. Ce point est souvent négligé par les jeunes boutiques qui se développent rapidement à l’export sans adapter leur système de facturation.
Automatiser la facturation sans perdre la maîtrise des chiffres
L’automatisation devient généralement nécessaire pour une boutique qui dépasse quelques dizaines de commandes mensuelles. Elle repose sur une connexion entre la plateforme e-commerce, comme Shopify, WooCommerce ou PrestaShop, et un logiciel de facturation ou un outil comptable. Cette connexion peut passer par des connecteurs ou des intégrations natives. Elle doit toutefois être contrôlée, car une automatisation mal paramétrée peut reproduire rapidement les mêmes erreurs sur un grand nombre de factures.
Choisir un outil adapté à la taille de l’activité
Une micro-entreprise qui débute n’a pas besoin des mêmes outils qu’une société qui traite plusieurs milliers de commandes par mois. Les solutions de facturation en ligne conviennent souvent aux petites structures. Un ERP plus complet devient pertinent lorsque la gestion des stocks, des fournisseurs et de la comptabilité doit être pilotée depuis un seul système. Le critère principal n’est pas la richesse fonctionnelle de l’outil, mais sa capacité à se synchroniser correctement avec la plateforme de vente, sans créer de doublons ni de trous dans la numérotation des factures.
Une image permet de comprendre pourquoi la structuration précoce compte autant : celle du germe. Placé dans de bonnes conditions, il produit une plante robuste sans intervention constante. Installé dans un terrain mal préparé, il demande des rattrapages permanents pour se développer. La comptabilité d’un e-commerce suit la même logique. Les habitudes prises dès la première facture, la première numérotation et le premier paramétrage de TVA déterminent si le système grandit avec l’activité ou s’il faut le reconstruire lorsque le volume augmente fortement. Consacrer quelques heures à poser ces bases au lancement coûte moins cher que de démêler des mois de factures mal structurées au moment d’une levée de fonds, d’un contrôle fiscal ou d’un changement d’expert-comptable.
Automatiser le rapprochement, pas seulement l’émission
Beaucoup de boutiques automatisent l’envoi des factures, mais continuent à rapprocher manuellement les encaissements. Or cette étape absorbe souvent plus de temps que l’émission elle-même. Il faut vérifier que chaque commande facturée correspond bien à un paiement reçu, identifier les écarts liés aux commissions de plateforme ou aux frais bancaires, puis repérer les impayés. Les outils comptables modernes permettent de connecter directement les comptes bancaires et les processeurs de paiement pour automatiser une grande partie de ce travail. Le suivi doit néanmoins rester contrôlable, notamment lorsque les versements des marketplaces regroupent plusieurs commandes.
Piloter sa gestion comptable au-delà de la simple conformité
Une comptabilité bien tenue ne sert pas uniquement à répondre aux obligations légales. Elle devient un outil de décision. Suivre régulièrement la marge par produit, le coût d’acquisition client rapporté au panier moyen ou l’évolution de la trésorerie disponible aide à ajuster les priorités avant qu’un problème ne devienne critique. Des données fiables permettent aussi de distinguer une baisse des ventes d’un simple décalage entre les commandes et les reversements.
Séparer les finances personnelles et professionnelles
Que l’activité soit exercée en micro-entreprise ou en société, mélanger les flux personnels et professionnels sur un même compte reste une source fréquente d’erreurs. Cette confusion complique la lecture des résultats réels de la boutique et peut poser problème en cas de contrôle. L’administration doit alors pouvoir distinguer les dépenses professionnelles légitimes des dépenses personnelles. Un compte dédié et un classement régulier des justificatifs facilitent ce suivi.
Les erreurs qui reviennent le plus souvent
Certaines erreurs se répètent d’une boutique à l’autre, quelle que soit la taille de l’activité. La première consiste à générer les factures manuellement au fur et à mesure des commandes. Cette méthode finit par créer des trous dans la numérotation ou des oublis lors des pics d’activité. La deuxième consiste à ignorer les seuils de TVA à l’international jusqu’à ce qu’un contrôle ou une déclaration erronée les révèle. La troisième est de considérer la comptabilité comme une contrainte administrative séparée du pilotage de l’entreprise, alors qu’elle fournit des informations utiles sur les ventes, les marges et la trésorerie. Enfin, beaucoup de vendeurs attendent la fin de l’année pour classer leurs justificatifs. Une tâche qui aurait pu rester fluide devient alors un long travail de reconstitution, avec un risque accru d’erreur.
Anticiper ces points dès la mise en place de la boutique, plutôt que les corriger après coup, aide à construire une gestion comptable capable d’accompagner la croissance de l’activité. Un outil adapté, une numérotation suivie, des règles de TVA contrôlées et un rapprochement régulier des paiements forment une base solide pour conserver la maîtrise des chiffres.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.