
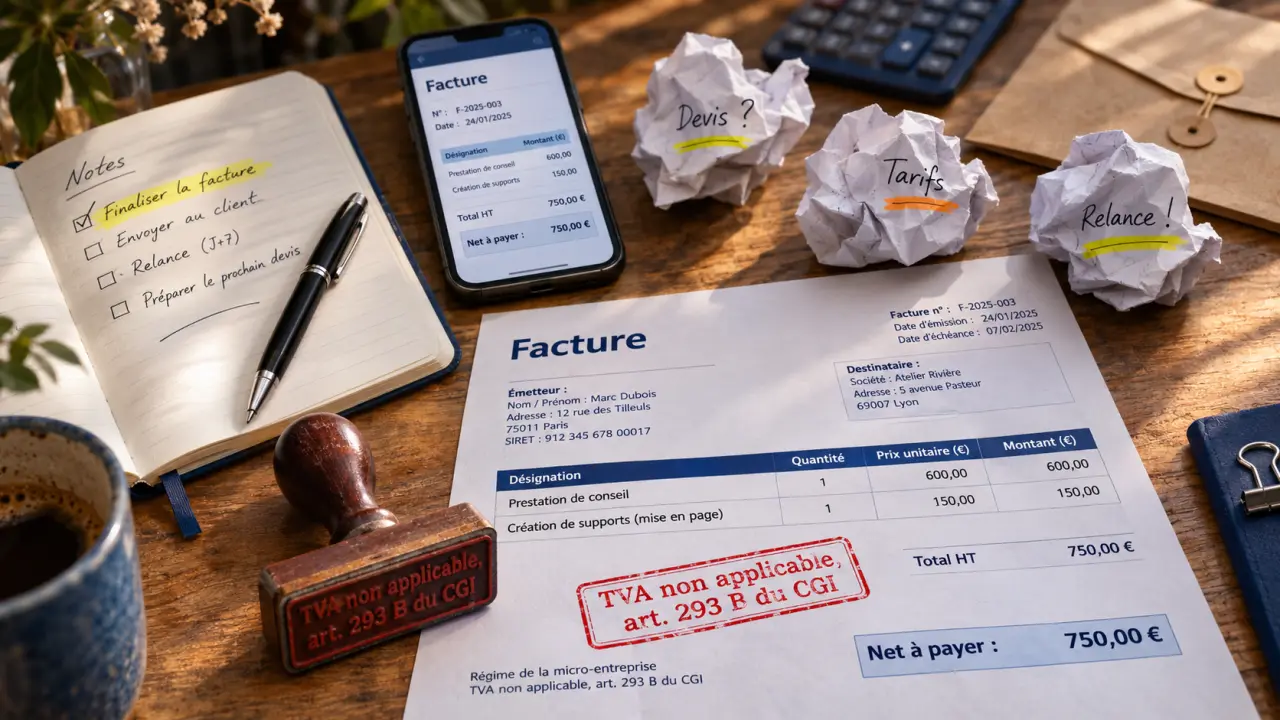
Une facture de micro-entreprise doit identifier l’entrepreneur et son client, détailler la vente ou la prestation, puis préciser les montants et les conditions de paiement. Le régime micro simplifie la comptabilité, mais ne dispense pas de facturer correctement. La première vérification consiste à distinguer votre client, votre situation au regard de la TVA et les mentions propres à votre activité.
Déterminer quand facturer et quelle TVA appliquer
Entre professionnels, la facture est obligatoire pour chaque vente ou prestation. Elle est généralement établie lors de la livraison du bien ou de la réalisation du service, sous réserve des règles particulières applicables à certaines opérations.
Avec un particulier, l’obligation dépend de l’opération : une note est notamment obligatoire pour une prestation de services à partir de 25 euros TTC, et en dessous si le client la demande. Des règles spécifiques existent aussi pour certaines ventes, notamment à distance. Émettre systématiquement un justificatif détaillé reste une bonne pratique de gestion.
Le régime micro ne signifie pas automatiquement « sans TVA »
La micro-entreprise et la franchise en base de TVA sont deux dispositifs distincts. Si vous bénéficiez de cette franchise, vous ne facturez pas de TVA et devez inscrire : « TVA non applicable, art. 293 B du CGI ». N’affichez pas un taux de TVA de 0 % : une franchise n’est pas une taxation à taux zéro.
Si vous êtes redevable de la TVA, notamment après une sortie de franchise ou une option, votre facture doit présenter les informations correspondantes : numéro de TVA lorsque requis, bases hors taxes, taux, montants de taxe et total TTC. Une opération avec un client étranger mérite une vérification particulière : la localisation du client et la nature de l’opération peuvent modifier les règles.
Rassembler les mentions qui rendent la facture exploitable
Un modèle fiable doit permettre au client de comprendre ce qu’il achète et de vous identifier sans ambiguïté. Votre nom commercial peut apparaître, mais il ne remplace pas votre identité d’entrepreneur individuel.
| Bloc | Informations à prévoir |
|---|---|
| Votre identité | Nom et prénom accompagnés de « Entrepreneur individuel » ou « EI », nom commercial éventuel, adresse professionnelle et numéro Siret. |
| Votre client | Nom ou dénomination sociale, adresse et adresse de facturation si différente ; informations professionnelles complémentaires selon le cas. |
| Identification du document | Date d’émission, numéro unique et date de livraison ou de réalisation de la prestation si différente. |
| Détail de l’opération | Désignation précise, quantités, prix unitaires hors taxes et réductions éventuellement accordées. |
| Montants | Total hors taxes, traitement de la TVA et montant total à payer. |
| Règlement | Date d’échéance, conditions d’escompte et, pour un client professionnel, pénalités de retard et indemnité forfaitaire de recouvrement. |
Ajoutez le numéro du bon de commande lorsqu’il a été préalablement établi par l’acheteur. Indiquer vos coordonnées de contact et le moyen de paiement accepté facilite également le règlement, même si toutes ces informations ne constituent pas des mentions obligatoires dans chaque situation.
Adapter le modèle à votre activité et au client
Pour une activité commerciale, faites figurer les mentions d’immatriculation au RCS et la ville du greffe concerné. Côté artisan, attention aux anciens modèles demandant systématiquement un numéro RM : le répertoire des métiers a été remplacé par le registre national des entreprises. Reprenez les informations correspondant à votre immatriculation actuelle. Si une assurance professionnelle est obligatoire pour votre activité, les mentions relatives à l’assureur et à la couverture géographique doivent aussi être prévues.
Sur une facture destinée à un professionnel, indiquez le taux des pénalités de retard ainsi que l’indemnité forfaitaire de recouvrement de 40 euros. Cette indemnité ne s’applique pas aux clients particuliers. Si vous n’accordez aucun escompte pour paiement anticipé, écrivez simplement « Escompte pour paiement anticipé : néant ».
Créer un document clair, numéroté et vérifié
La numérotation doit suivre une séquence chronologique, continue et sans doublon. Vous pouvez retenir une série simple ou une numérotation comportant un préfixe annuel. L’essentiel est de conserver une logique stable, sans réutiliser un numéro ni supprimer discrètement une facture déjà émise.
Pour éviter une désignation trop vague comme « prestation diverse », décrivez le travail effectué, la période concernée et l’unité facturée. « Rédaction de trois fiches produits, livraison le [date] » sera plus utile au client comme à votre suivi comptable.
Une trame à personnaliser avant chaque envoi
La structure suivante convient comme point de départ pour une prestation en franchise de TVA. Elle doit être complétée avec les mentions propres à votre activité et au type de client.
- Émetteur : [Prénom Nom] EI, [adresse], Siret [numéro], [immatriculation applicable].
- Client : [nom ou dénomination], [adresse], [adresse de facturation si différente].
- Facture : [numéro], émise le [date], prestation réalisée le [date].
- Prestation : [description], quantité [nombre], prix unitaire HT [montant], réduction éventuelle [montant].
- Montants : total HT [montant], TVA non applicable, art. 293 B du CGI, net à payer [montant].
- Paiement : échéance [date], mode de règlement [moyen], conditions d’escompte et mentions de retard adaptées.
Avant l’envoi, contrôlez l’identité du client, les calculs et l’échéance. Un logiciel de facturation peut sécuriser la numérotation et les calculs, mais ne choisit pas à votre place le bon traitement fiscal.
Relier la facture au paiement sans perdre la trace
Une facture émise n’est pas encore une recette encaissée. Suivez séparément les documents envoyés, leurs échéances et les paiements reçus. Pour votre déclaration à l’Urssaf, le chiffre d’affaires à déclarer correspond en principe aux sommes effectivement encaissées, hors TVA lorsqu’elle est facturée, chaque mois ou chaque trimestre selon votre périodicité.
Pensez à votre gestion comme à un sillon continu : devis, facture, mouvement bancaire et ligne du livre des recettes doivent pouvoir se suivre sans rupture. Reporter le numéro de facture dans votre suivi des encaissements permet de retrouver immédiatement l’origine d’un virement, surtout lorsqu’un client règle plusieurs factures ensemble ou paie en plusieurs fois.
Inscrivez chronologiquement les recettes dans votre livre des recettes, avec leur origine, leur montant, le mode de règlement et la référence du justificatif. Un registre des achats est également nécessaire pour certaines activités, notamment la vente de marchandises.
Conservez les factures et pièces justificatives pendant 10 ans, avec une sauvegarde distincte de votre poste de travail. Si une facture émise contient une erreur, utilisez un document rectificatif ou un avoir faisant référence à l’original, plutôt que de remplacer silencieusement le fichier. Les omissions, défauts de facturation et irrégularités peuvent entraîner des sanctions : mieux vaut corriger une anomalie dès sa découverte.
Préparer la facturation électronique sans confondre PDF et conformité
Le calendrier prévoit une obligation de réception des factures électroniques à partir du 1er septembre 2026 pour les entreprises concernées, y compris les micro-entreprises en franchise de TVA. L’obligation d’émission pour les micro-entreprises intervient au 1er septembre 2027, pour les opérations entrant dans le champ de la réforme.
Un PDF joint à un courriel ne constitue pas, à lui seul, une facture électronique conforme à ce dispositif. Les échanges concernés doivent passer par une plateforme agréée et respecter les formats attendus. La réforme vise notamment les transactions entre entreprises établies en France assujetties à la TVA ; les ventes aux particuliers et certaines opérations internationales relèvent d’obligations de transmission de données distinctes.
Vérifiez dès maintenant que votre outil pourra gérer ces échanges, exporter vos archives et conserver une numérotation cohérente. Avant toute migration, consultez les informations actualisées de l’administration sur Service-Public et economie.gouv.fr : le bon outil doit accompagner vos obligations, pas seulement produire une facture présentable.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.