
En entreprise individuelle relevant des bénéfices non commerciaux (BNC), le résultat fiscal est, par défaut, déterminé à partir des recettes encaissées et des dépenses payées. La comptabilité d’engagement est possible sur option pour les professionnels soumis à la déclaration contrôlée. Le choix ne dépend donc pas seulement de votre logiciel : il suppose de vérifier votre régime fiscal et de respecter une formalité auprès de l’administration.
Votre régime fiscal détermine d’abord les règles applicables
Pour un entrepreneur individuel soumis à l’impôt sur le revenu dans la catégorie des BNC, deux situations doivent être distinguées : le micro-BNC et la déclaration contrôlée. Cette distinction précède toute réflexion sur la trésorerie ou l’engagement.
Testez vos connaissances sur la comptabilité BNC
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Ce quiz est un support de révision général et ne constitue pas un conseil personnalisé.
Au micro-BNC, pas de déduction des dépenses réelles
Le micro-BNC repose sur les recettes déclarées et un abattement forfaitaire représentatif des charges. Il ne consiste pas à calculer un résultat en retranchant chaque dépense professionnelle. L’option pour les créances acquises et dépenses engagées n’est pas ouverte dans ce régime. Pour l’envisager, il faut relever de la déclaration contrôlée, de plein droit ou sur option.
Service-Public indique un seuil micro-BNC de 83 600 € de chiffre d’affaires hors taxes pour 2026, apprécié selon les recettes des années précédentes. Le dépassement s’analyse notamment sur les deux années N-1 et N-2 : une seule année de recettes élevées ne suffit donc pas à résumer votre situation.
En déclaration contrôlée, la trésorerie reste le principe
La déclaration contrôlée permet de déterminer le bénéfice à partir des recettes et des charges professionnelles effectivement déductibles. Sans option particulière, le rattachement suit les encaissements et les paiements de l’année. Une facture émise mais non encaissée n’est donc, en principe, pas encore une recette imposable.
Cette logique ne signifie pas que chaque sortie bancaire devient une charge. Un prélèvement personnel n’est pas déductible et l’achat d’une immobilisation peut relever d’un amortissement. Il faut distinguer la date de prise en compte d’une opération et son traitement fiscal.
Trésorerie et engagement : ce qui change sur une facture
La comptabilité d’engagement, au sens de l’option BNC prévue par l’article 93 A du Code général des impôts, repose sur les créances acquises et les dépenses engagées. Elle rattache les opérations à l’année où les droits et obligations sont constitués, même si le règlement intervient plus tard. La date de facture ne suffit pas toujours : la réalité de la prestation et les conditions d’acquisition de la créance comptent également.
| Point comparé | Comptabilité de trésorerie | Comptabilité d’engagement |
|---|---|---|
| Recettes | Prises en compte à l’encaissement | Prises en compte lorsque la créance est acquise |
| Dépenses | Prises en compte au paiement, sous réserve des règles fiscales | Rattachées lorsqu’elles sont engagées et fiscalement déductibles |
| Suivi nécessaire | Encaissements, paiements et justificatifs | Créances clients, dettes fournisseurs et règlements |
| Effet sur les liquidités | Résultat généralement plus proche des flux réalisés | Bénéfice possible avant encaissement du client |
| Accès | Méthode de droit commun en déclaration contrôlée | Option formelle en déclaration contrôlée |
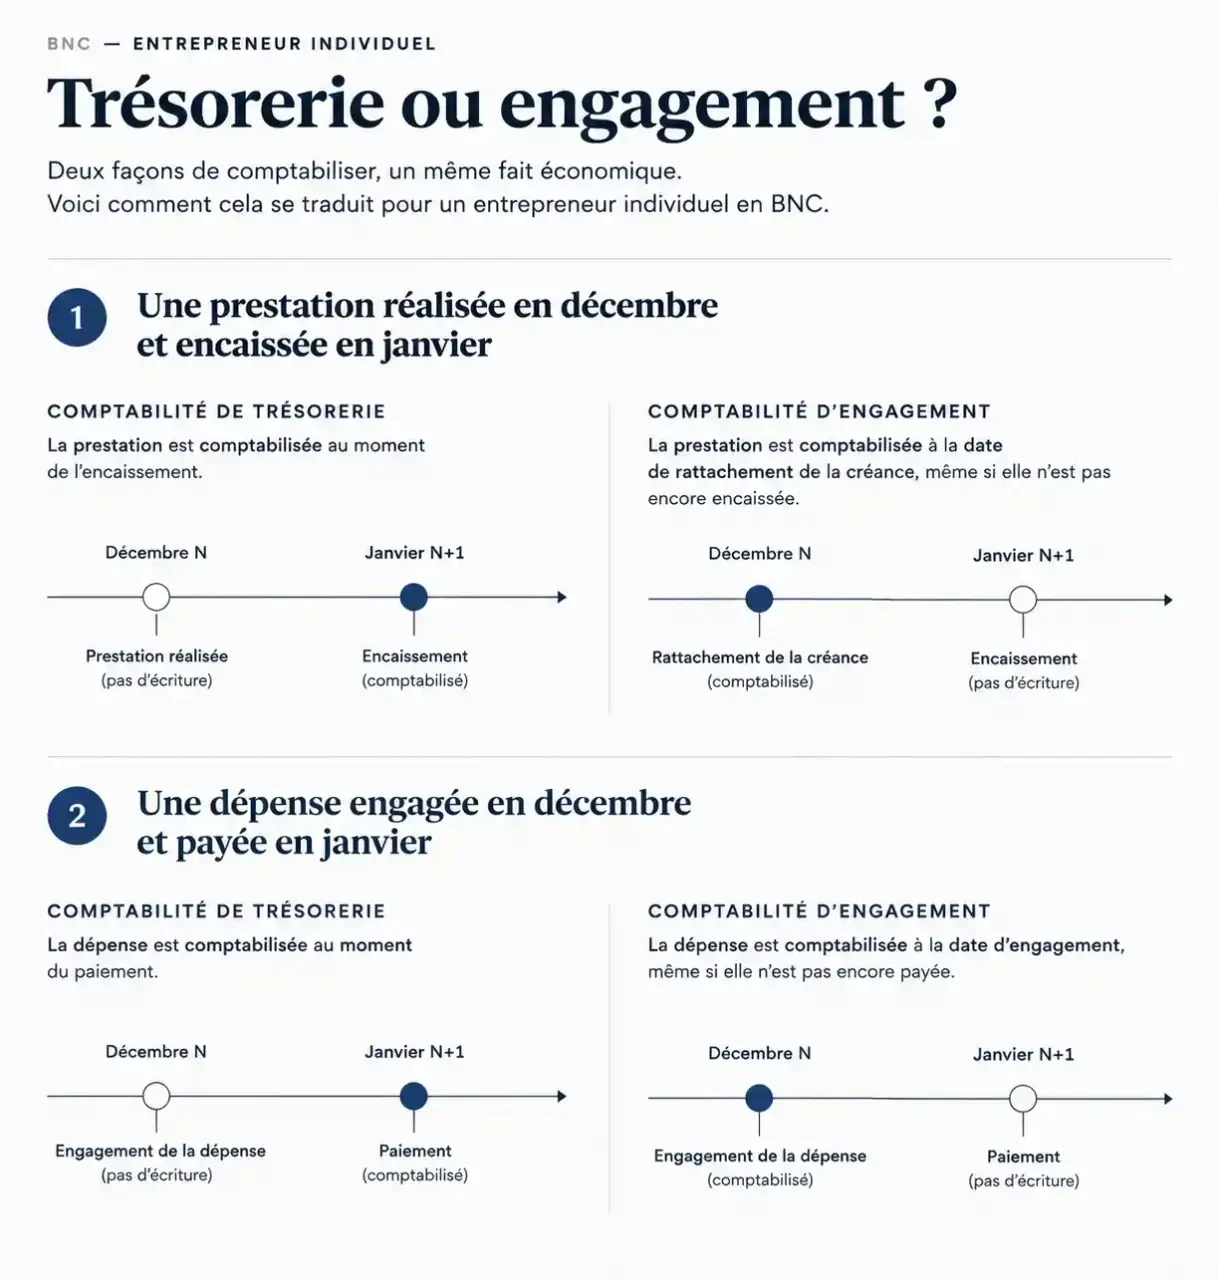
Prenons un exemple pédagogique : une prestation achevée en décembre N donne naissance à une créance acquise, encaissée en janvier N+1. En trésorerie, la recette relève de N+1. Avec l’option d’engagement, elle relève de N. Une dépense professionnelle engagée en décembre et réglée en janvier suit une logique comparable, sous réserve de sa déductibilité.
L’engagement ne réduit donc pas automatiquement l’impôt. Il modifie la répartition du résultat entre les années. Si vos clients règlent tardivement, vous pouvez devoir financer l’impôt sur un bénéfice dont une partie n’est pas encore encaissée.
Exercer l’option : une démarche à sécuriser avant de changer
Tenir un tableau de factures ou utiliser un logiciel paramétré en engagement ne vaut pas, à lui seul, exercice de l’option fiscale. Il faut formaliser votre choix auprès du service des impôts des entreprises compétent et conserver la preuve de cette démarche.
Le repère généralement applicable est une option avant le 1er février de la première année pour laquelle vous souhaitez utiliser la méthode des créances acquises et dépenses engagées. L’option est ensuite reconduite tacitement. Sa dénonciation doit également être anticipée avant le 1er février de l’année concernée. Faites confirmer l’échéance et les modalités applicables par votre SIE, particulièrement en début d’activité.
Ne confondez pas cette démarche avec l’option du micro-BNC pour la déclaration contrôlée : ce sont deux choix distincts, qui ne répondent pas nécessairement aux mêmes délais.
- Vérifiez que vous relevez de la déclaration contrôlée pour l’année visée.
- Comparez les effets du changement sur les factures non encaissées et les dépenses non réglées.
- Adressez une option écrite identifiant votre activité et l’année d’application souhaitée.
- Conservez l’envoi, sa date et toute réponse de l’administration.
- Adaptez le suivi comptable et préparez les corrections de transition.
Appliquer l’engagement sans option valable expose à une remise en cause du rattachement des recettes et charges. Une pratique suivie pendant plusieurs années ne remplace pas le formalisme requis.
Choisir selon vos délais de paiement, pas selon une promesse fiscale
La trésorerie convient souvent aux activités dans lesquelles les clients paient rapidement et les opérations restent simples. L’engagement peut améliorer la lecture économique lorsque des prestations réalisées, des factures clients et des dépenses fournisseurs se répartissent sur plusieurs mois. En contrepartie, il exige un suivi plus rigoureux des soldes restant à régler.
Le bon socle de décision consiste à séparer trois informations : l’activité réalisée, l’argent disponible et les sommes à recevoir ou à payer. Même en comptabilité de trésorerie, un échéancier clients-fournisseurs permet de suivre les deux dernières sans changer de méthode fiscale. Vous pouvez ainsi mieux piloter votre activité sans opter uniquement pour obtenir un tableau de bord plus complet.
Avant de choisir, examinez une clôture représentative : quels honoraires restent dus, quelles dépenses attendent leur paiement et quelle réserve permettrait de financer un décalage d’impôt ? Un logiciel facilite ce travail, mais sa connexion bancaire ne prouve ni l’exhaustivité des créances ni la déductibilité des dépenses.
Déclarations et transitions : les contrôles à ne pas négliger
En déclaration contrôlée, Service-Public mentionne la déclaration 2035 et ses annexes 2035 A et 2035 B, puis le report du résultat sur la 2042 C pro. La transmission professionnelle s’effectue par voie dématérialisée, en EFI ou en EDI-TDFC selon les modalités proposées.
Le calendrier de la déclaration de résultat repose sur le deuxième jour ouvré suivant le 1er mai, avec un délai supplémentaire de téléprocédure de 15 jours calendaires. Vérifiez chaque année la date publiée : ce délai supplémentaire ne doit pas être ajouté deux fois à une échéance qui l’intègre déjà.
Lors d’un changement de méthode, établissez un état des créances, dettes, avances et acomptes. Des corrections sont nécessaires pour qu’une même opération ne soit ni oubliée ni comptée deux fois. En cessation d’activité, les créances non recouvrées et les dépenses engagées non réglées peuvent aussi devoir être retenues malgré la méthode de trésorerie habituellement utilisée.
Enfin, les retards et insuffisances déclaratives peuvent entraîner intérêts et majorations. Service-Public mentionne notamment une majoration de 40 % en cas de non-dépôt dans les 30 jours suivant une mise en demeure, et de 80 % dans certaines situations frauduleuses. Faire vérifier une première option, une transition ou une cessation par un expert-comptable permet surtout de sécuriser ces points sensibles, sans imposer un accompagnement permanent à toutes les activités.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.