
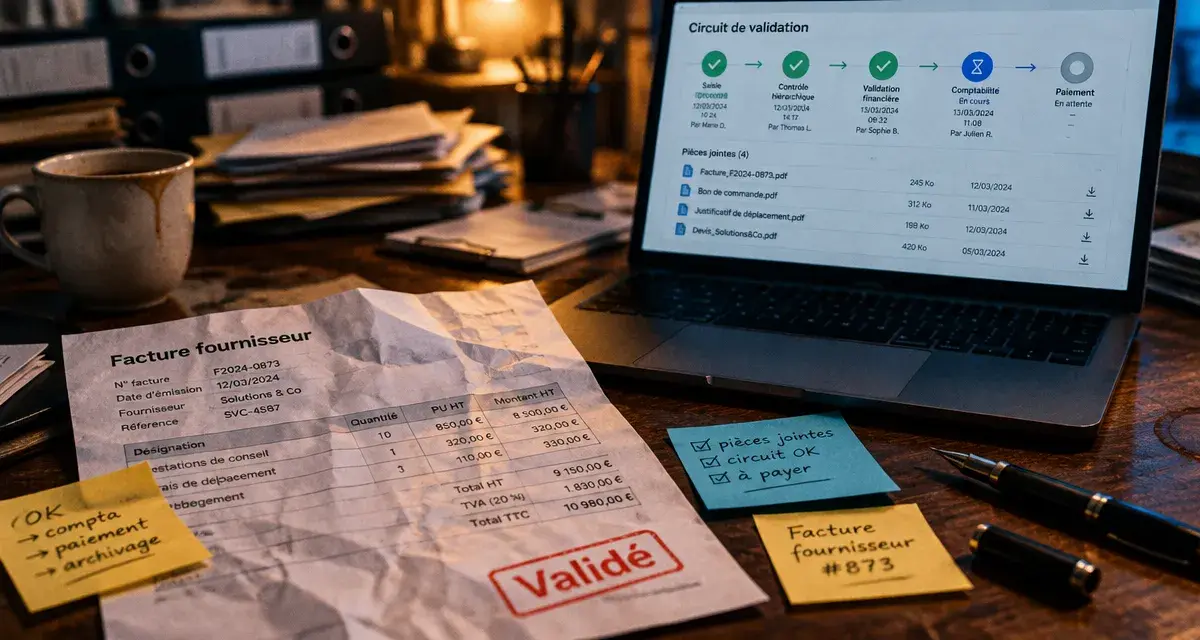
Un justificatif introuvable, une facture validée deux fois ou un contrat accessible à la mauvaise personne peuvent désorganiser une direction financière. Un système de gestion de documents pour la finance doit donc faire plus que stocker des fichiers : il doit relier chaque pièce à une opération, encadrer sa validation et permettre de retrouver les preuves utiles. Le bon choix dépend d’abord de vos circuits de travail, puis de la sécurité, des intégrations et des garanties de conservation.
Partir des opérations financières, pas du classement des fichiers
Une gestion électronique des documents, ou GED, centralise les pièces et organise leur utilisation. Dans une fonction finance, sa valeur se mesure surtout à la qualité du lien entre le document, l’écriture comptable et la décision qui l’a autorisée. Un dossier bien rangé ne suffit pas si le comptable doit encore chercher par courriel qui a approuvé la dépense.
Testez vos connaissances sur la GED financière
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Avant de comparer les solutions, identifiez les documents qui mobilisent réellement vos équipes : factures fournisseurs, notes de frais, relevés bancaires, contrats, justificatifs fiscaux ou dossiers de clôture. Pour chacun, précisez son point d’entrée, ses utilisateurs, les informations nécessaires à son traitement et sa destination finale.
Décrire un circuit réel de bout en bout
Prenez une facture fournisseur : elle arrive dans une boîte partagée, doit être rattachée à un fournisseur, rapprochée d’une commande lorsque celle-ci existe, approuvée puis transmise à la comptabilité. Le système doit rendre visibles les pièces manquantes, les désaccords et les validations en attente, sans obliger les utilisateurs à reconstituer l’historique.
Ce travail révèle aussi les différences entre services. Un contrôle de gestion peut rechercher des justificatifs par centre de coût, tandis que la comptabilité privilégie le numéro de pièce ou la période. Les critères de recherche doivent refléter ces usages, plutôt qu’imposer une arborescence unique que chacun contournera.
Exiger les fonctions qui rendent les pièces fiables et exploitables
Les fonctionnalités utiles ne sont pas nécessairement les plus spectaculaires. La priorité est de disposer de documents lisibles, correctement identifiés et associés au bon dossier. Une reconnaissance automatique de caractères peut faciliter la saisie, mais elle ne garantit pas à elle seule l’exactitude des informations extraites.
| Fonction | Utilité pour la finance | Vérification en démonstration |
|---|---|---|
| Capture et indexation | Identifier les pièces dès leur réception | Importer un document peu lisible et corriger ses champs |
| Gestion des versions | Distinguer un brouillon d’un document validé | Retrouver une version antérieure et son auteur |
| Circuits de validation | Faire approuver une opération selon les règles internes | Tester une absence, un refus et une délégation |
| Recherche multicritère | Retrouver un justificatif sans connaître son emplacement | Croiser fournisseur, montant, période et statut |
| Journal des actions | Comprendre qui a consulté ou modifié une pièce | Exporter l’historique d’un dossier |
Automatiser sans masquer les exceptions
La détection de doublons, l’extraction des montants ou l’affectation d’un valideur peuvent alléger le traitement courant. Toutefois, une facture rectificative, un avoir ou un document incomplet exigent parfois une intervention humaine. Demandez comment la solution signale l’incertitude et comment elle évite qu’une information mal reconnue soit considérée comme définitive.
Le véritable levier n’est pas d’ajouter une vérification à chaque étape, mais de placer le contrôle là où une erreur devient coûteuse à corriger. Vérifier le fournisseur et la référence dès l’entrée évite de propager une mauvaise association dans la validation, la comptabilisation puis le dossier de clôture. Cette logique de point d’appui réduit les reprises en aval, à condition de prévoir un circuit distinct pour les cas douteux.
Protéger les documents et distinguer gestion, conservation et preuve
Les dossiers financiers contiennent des informations sensibles : coordonnées bancaires, rémunérations, conditions commerciales ou données personnelles. La sécurité doit donc être examinée dans les usages quotidiens, pas seulement dans une présentation technique. Un accès trop large, un partage externe oublié ou une exportation non maîtrisée peuvent compromettre la confidentialité.
Définir les droits selon les responsabilités
Privilégiez des droits par rôle et par périmètre : un responsable peut approuver les dépenses de son service sans consulter toutes celles de l’entreprise. Examinez l’authentification multifacteur, la gestion des départs, les délégations temporaires et la traçabilité des changements de droits. Les comptes d’administration doivent également faire l’objet d’une attention particulière.
Demandez où les données sont hébergées, comment elles sont chiffrées et quelles procédures encadrent les sauvegardes et la restauration. Une sauvegarde n’est utile que si la reprise est possible dans des conditions compatibles avec vos obligations et votre activité.
Ne pas confondre GED et archivage à valeur probante
Une GED facilite la circulation et l’exploitation des documents. Elle ne constitue pas automatiquement un système d’archivage électronique offrant les garanties nécessaires à la conservation de preuves. Selon les pièces concernées, il faut examiner l’intégrité, la traçabilité, la durée de conservation et les conditions de restitution.
Les règles de conservation varient selon la nature du document et la réglementation applicable. Faites-les valider avec les responsables juridiques, fiscaux et de la protection des données. Vérifiez ensuite que la solution permet leur application, y compris pour les suspensions de destruction liées à un litige.
Évaluer l’intégration et le coût sur des scénarios concrets
Un système documentaire isolé peut déplacer le travail plutôt que le réduire. L’intégration avec le logiciel comptable, l’ERP ou les outils de dépenses doit permettre de retrouver la pièce depuis l’opération correspondante, et réciproquement lorsque cela est nécessaire. Précisez quel outil reste responsable de chaque information pour éviter les modifications contradictoires.
La présence d’une interface de programmation ne suffit pas à garantir une intégration simple. Faites préciser les connecteurs disponibles, les champs échangés, les délais de synchronisation et le traitement des échecs. Un rejet doit être visible, compréhensible et attribué à une personne capable de le résoudre.
- Coût initial : paramétrage, reprise documentaire, intégrations et formation.
- Coût récurrent : licences, stockage, assistance et éventuelles options.
- Coût d’évolution : nouveaux circuits, nouvelles entités ou changement d’ERP.
- Coût de sortie : export des fichiers, métadonnées, historiques et assistance à la migration.
Pour comparer les offres, soumettez le même dossier test à chaque prestataire : une facture ordinaire, un doublon, une pièce refusée et une recherche pour un audit. Vous évaluerez ainsi le fonctionnement réel plutôt qu’une liste de fonctionnalités cochées.
Déployer progressivement et mesurer les reprises évitées
Commencez par un périmètre clairement délimité, comme les factures d’une entité ou les justificatifs d’un processus de clôture. Désignez un responsable métier, associez les utilisateurs et formalisez les règles de classement avant l’importation. Reprendre sans tri tous les anciens répertoires risque simplement de centraliser leur désordre.
La migration doit préserver les liens utiles et permettre de vérifier les documents importés. Définissez aussi le traitement des originaux, les modalités d’accès aux archives non reprises et la procédure à suivre lorsqu’une pièce est introuvable. Ces décisions évitent les pratiques parallèles après le lancement.
Suivez ensuite quelques indicateurs liés aux difficultés initiales : délai de recherche d’un justificatif, temps passé en attente de validation, nombre de pièces mal affectées et volume de corrections manuelles. Distinguez les délais dus à l’outil de ceux causés par une règle imprécise ou une responsabilité mal définie.
Le bon système est celui que l’équipe utilise sans conserver une comptabilité documentaire parallèle dans ses courriels. Avant de généraliser le déploiement, vérifiez que les exceptions sont traitables, que les preuves restent accessibles et que les utilisateurs savent à qui demander de l’aide. Une clôture mieux documentée repose sur des circuits clairs autant que sur le logiciel.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.