
Pour choisir un statut de photographe en France, partez de ce que vous facturez : des prestations pour des particuliers, des créations originales avec cession de droits, ou un travail réalisé comme salarié. La micro-entreprise convient à certaines activités, mais elle ne remplace pas le régime des artistes-auteurs. Votre choix dépend aussi de vos frais, de votre protection sociale et de votre façon de travailler.
Commencez par distinguer vos activités, pas par choisir une structure
Le mot « photographe » recouvre plusieurs réalités professionnelles. Photographier un mariage, créer une série destinée à une exposition et produire des images sous l’autorité d’un employeur ne conduisent pas nécessairement au même traitement juridique et social. Le statut découle de l’activité réellement exercée, pas du titre inscrit sur votre carte de visite.
Les prestations photographiques pour des clients
Les séances de famille, les portraits, la photographie scolaire ou les reportages de mariage relèvent généralement d’une activité de prestation photographique. Vous vendez une intervention comprenant, par exemple, la préparation, la prise de vue, la sélection et la retouche. Une entreprise individuelle, éventuellement au régime micro, peut être adaptée. Une société constitue une autre possibilité lorsque l’organisation du projet le justifie.
La création d’œuvres photographiques originales
Le régime des artistes-auteurs concerne les revenus tirés d’une activité de création entrant dans son champ : notamment certaines ventes d’œuvres et certaines exploitations de droits d’auteur. Il ne suffit pas d’ajouter une ligne « cession de droits » à une facture pour y faire entrer n’importe quelle séance. L’originalité de l’œuvre, la nature du travail et celle de la rémunération doivent être examinées ensemble.
La photographie exercée comme salarié
Un photographe peut travailler sous contrat de travail pour un studio, une entreprise ou un média. Il bénéficie alors du régime social des salariés. Dans la presse, des règles particulières peuvent s’appliquer aux journalistes professionnels, notamment aux pigistes. Facturer en indépendant ne suffit pas à écarter un risque de requalification si les conditions réelles révèlent un lien de subordination.
Micro-entreprise, artiste-auteur ou société : des choix à ne pas confondre
Une difficulté fréquente vient du vocabulaire. La micro-entreprise n’est pas une forme de société : c’est un régime simplifié de l’entreprise individuelle. Le régime des artistes-auteurs correspond, lui, à un cadre social lié à certaines activités créatives. La SASU et l’EURL sont des formes juridiques de société. Ces notions ne répondent donc pas toutes à la même question.
| Situation envisagée | Cadre à examiner | Point de vigilance |
|---|---|---|
| Prestations photo exercées seul avec peu de frais | Entreprise individuelle au régime micro | Les dépenses réelles ne sont pas déduites pour leur montant exact |
| Prestations avec des investissements importants | Entreprise individuelle au réel ou société | Comparer les charges, la TVA et les coûts de gestion |
| Création et exploitation d’œuvres originales | Régime des artistes-auteurs, si les revenus sont éligibles | Qualifier précisément les rémunérations |
| Projet entrepreneurial structuré ou avec associés | Société adaptée au projet | Anticiper la rémunération du dirigeant et les formalités |
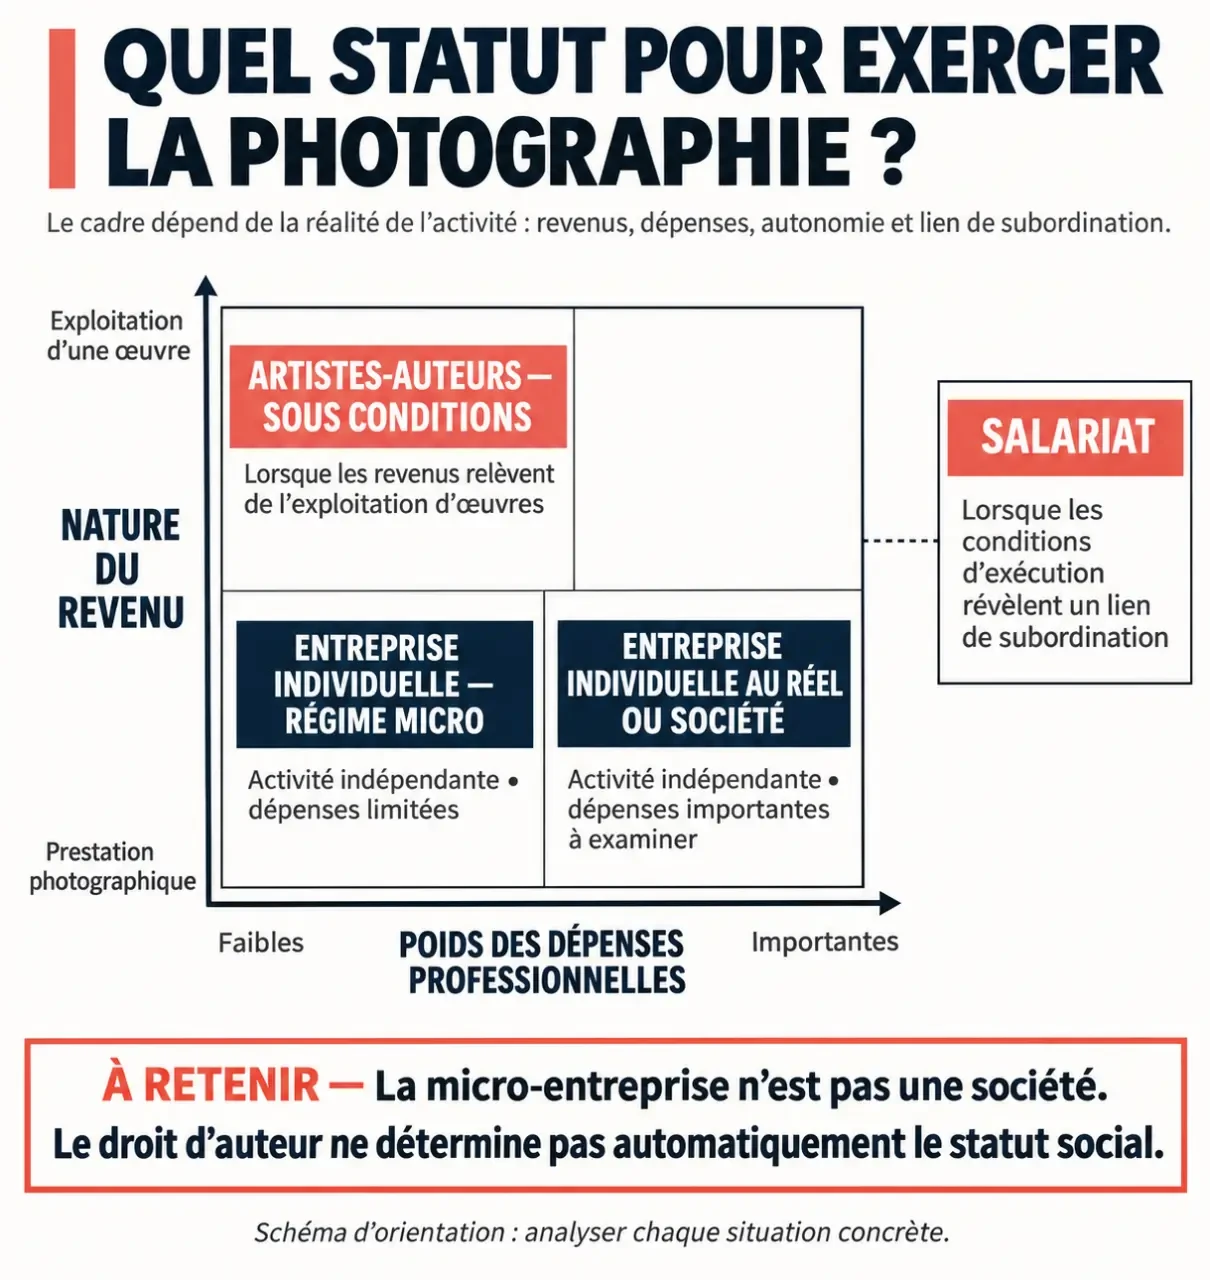
Pour vous orienter, tracez deux axes : d’un côté, la nature du revenu, entre prestation et exploitation d’une œuvre ; de l’autre, le poids des dépenses nécessaires pour le produire. Un mariage avec location de matériel et sous-traitance peut relever d’une prestation tout en étant peu adapté au micro. Une série personnelle exploitée sous licence pose une autre question : celle de son éligibilité au régime des artistes-auteurs. Cette double lecture évite de chercher un statut unique à partir du seul mot « photographe ».
Créer une société n’est donc pas un passage obligé pour paraître professionnel. À l’inverse, choisir le micro uniquement parce que les démarches sont simples peut devenir coûteux lorsque les frais augmentent.
Le bon calcul se fait sur votre marge, pas seulement sur vos recettes
Avant de retenir un cadre, construisez un budget réaliste. Le chiffre d’affaires n’est pas votre revenu disponible : il doit financer les dépenses professionnelles, les cotisations, les impôts et les périodes sans commande. Une activité apparemment rentable peut laisser peu de rémunération après remplacement du matériel et prise en compte du temps de postproduction.
Recensez les frais que chaque séance entraîne réellement
Intégrez le boîtier, les objectifs, l’ordinateur, les logiciels, le stockage, l’assurance, les déplacements, le studio et les éventuels prestataires. Ajoutez les dépenses moins visibles : galerie de livraison, maintenance du site ou sauvegardes. En régime micro, les cotisations sociales sont calculées sur le chiffre d’affaires selon les règles applicables, sans déduction des frais réels. Fiscalement, un abattement forfaitaire remplace leur déduction détaillée.
Au régime réel, les charges professionnelles déductibles et les amortissements peuvent être pris en compte selon les règles fiscales. Cela implique une comptabilité plus exigeante, mais peut mieux correspondre à une activité fortement équipée. Comparez le revenu net obtenu dans plusieurs scénarios, plutôt que les seuls taux de cotisations.
Traitez la TVA comme un sujet distinct
Micro-entreprise et absence de TVA ne sont pas synonymes. La franchise en base dépend de conditions et de seuils spécifiques, susceptibles d’évoluer. Être redevable de la TVA peut permettre de récupérer celle de certains achats professionnels, sous conditions, mais modifie aussi votre facturation. L’effet commercial diffère selon que vos clients sont des particuliers ou des entreprises pouvant elles-mêmes déduire la TVA.
Vous pouvez cumuler des activités, à condition de les séparer correctement
Un photographe peut réaliser des prestations et percevoir parallèlement des revenus artistiques éligibles. Le cumul est envisageable, mais il demande une qualification rigoureuse des recettes. Il ne s’agit pas de répartir librement les factures entre deux régimes pour payer moins de cotisations.
Par exemple, des séances de naissance proposées à des familles et l’exploitation d’une série photographique originale par un éditeur ne reposent pas nécessairement sur le même cadre. Chaque flux doit être identifié, déclaré et documenté correctement. Les modalités d’immatriculation et de déclaration sont à vérifier auprès du guichet unique et des organismes sociaux concernés.
Une cession de droits mérite également un contrat précis : droits concernés, supports, destination, territoire et durée d’exploitation. Le droit d’auteur et le statut social sont deux sujets distincts : une photographie peut être protégée lorsqu’elle est originale sans que toutes les sommes facturées autour de sa production relèvent automatiquement du régime des artistes-auteurs.
Si vous êtes aussi salarié, relisez votre contrat de travail : clauses d’exclusivité, obligation de loyauté et éventuelles restrictions doivent être prises en compte. Évitez notamment d’utiliser les moyens ou la clientèle de votre employeur sans autorisation.
Validez votre choix avec un prévisionnel et des contrats cohérents
Avant l’immatriculation, préparez une liste de vos offres et un exemple de devis pour chacune. Cet exercice révèle souvent les ambiguïtés : vendez-vous une séance, des tirages, une licence d’utilisation ou plusieurs éléments distincts ? La réponse doit rester cohérente entre votre communication, vos contrats et vos déclarations.
- Décrivez vos clients et vos livrables : particuliers, entreprises, médias, tirages ou fichiers exploités sous licence.
- Estimez vos recettes et vos dépenses, y compris les investissements et les mois creux.
- Comparez les cadres possibles en intégrant fiscalité, cotisations, protection sociale et comptabilité.
- Faites confirmer les points sensibles par un expert-comptable ou l’organisme compétent, notamment pour une activité mixte.
Prévoyez enfin des devis, des conditions contractuelles, une facturation conforme et les autorisations nécessaires lorsque des personnes photographiées sont reconnaissables. Une assurance professionnelle adaptée est également à examiner selon vos missions et les exigences de vos clients. Le bon statut de photographe est celui qui correspond à vos revenus réels, protège votre activité et reste viable lorsque vos commandes évoluent.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.