
Le nombre de salariés d’une entreprise n’est pas un chiffre unique que l’on lit sur un document. Selon que l’on parle de cotisations, de droit du travail ou de statistiques, l’effectif change de périmètre et de méthode de calcul. Voici comment s’y retrouver, quels salariés comptent, quels seuils classent une entreprise et où vérifier le chiffre qui s’applique réellement à vous.
Un même mot, plusieurs effectifs
Effectif Sécurité sociale, droit du travail, statistique
De façon générale, l’effectif d’une entreprise correspond aux salariés liés à elle par un contrat de travail. Mais l’effectif peut être calculé selon les règles de la Sécurité sociale ou selon celles du droit du travail. Le premier sert notamment aux déclarations, aux versements et aux contributions sociales. Le second déclenche des obligations envers les salariés, comme la mise en place du comité social et économique (CSE) ou du règlement intérieur. Une troisième logique, statistique, sert à classer les entreprises par taille.
Calculateur d’UTA : convertir des personnes en équivalent temps plein
Ajoutez vos salariés (15 lignes maximum), indiquez leur taux d’activité et leur durée de présence sur l’année : le calculateur donne l’équivalent en unités de travail annuelles (UTA).
Pourquoi les règles divergent
Chaque dispositif poursuit un objectif différent : financer la protection sociale, organiser la représentation du personnel, observer l’économie. Il est donc normal qu’un salarié compte pleinement dans un calcul et partiellement, voire pas du tout, dans un autre. Avant de compter, la première question à se poser est toujours : pour quelle obligation ?
Comment l’effectif est calculé
Le rôle de la DSN et de l’Urssaf
Les données d’effectif sont calculées à partir des informations que l’employeur déclare dans la déclaration sociale nominative (DSN). C’est donc la qualité de vos déclarations mensuelles qui conditionne le chiffre retenu. Une erreur sur un contrat ou une date de sortie se retrouve directement dans l’effectif calculé.
Entreprise ou établissement ?
Le calcul Sécurité sociale s’effectue au niveau de l’entreprise, en intégrant les salariés de tous ses établissements. Pensez-y comme à une colonne de chiffres que l’on additionne : chaque établissement est une ligne, et c’est le total consolidé, le périmètre de l’entreprise entière, qui compte, pas la ligne prise isolément. Une entreprise qui compte quatre agences de 12 salariés n’est donc pas quatre petites structures, mais une entreprise de 48 salariés. Ce réflexe évite de sous-estimer son effectif lorsque les équipes sont dispersées. Selon le dispositif, le calcul peut en revanche se faire à un autre niveau : vérifiez toujours le périmètre prévu par le texte applicable.
Moyenne trimestrielle et moyenne annuelle
L’effectif salarié moyen annuel correspond à la moyenne des effectifs moyens trimestriels. Il lisse les variations de l’année : une embauche en décembre pèse peu, un renfort présent toute l’année pèse davantage. Les statistiques de l’Urssaf recensent les établissements employeurs lorsqu’ils ont déclaré une masse salariale au cours du trimestre. Cette masse salariale correspond à l’assiette déplafonnée de Sécurité sociale, et les indemnités de chômage partiel en sont exclues.
Quels salariés compter, et comment
Temps partiel et présence partielle
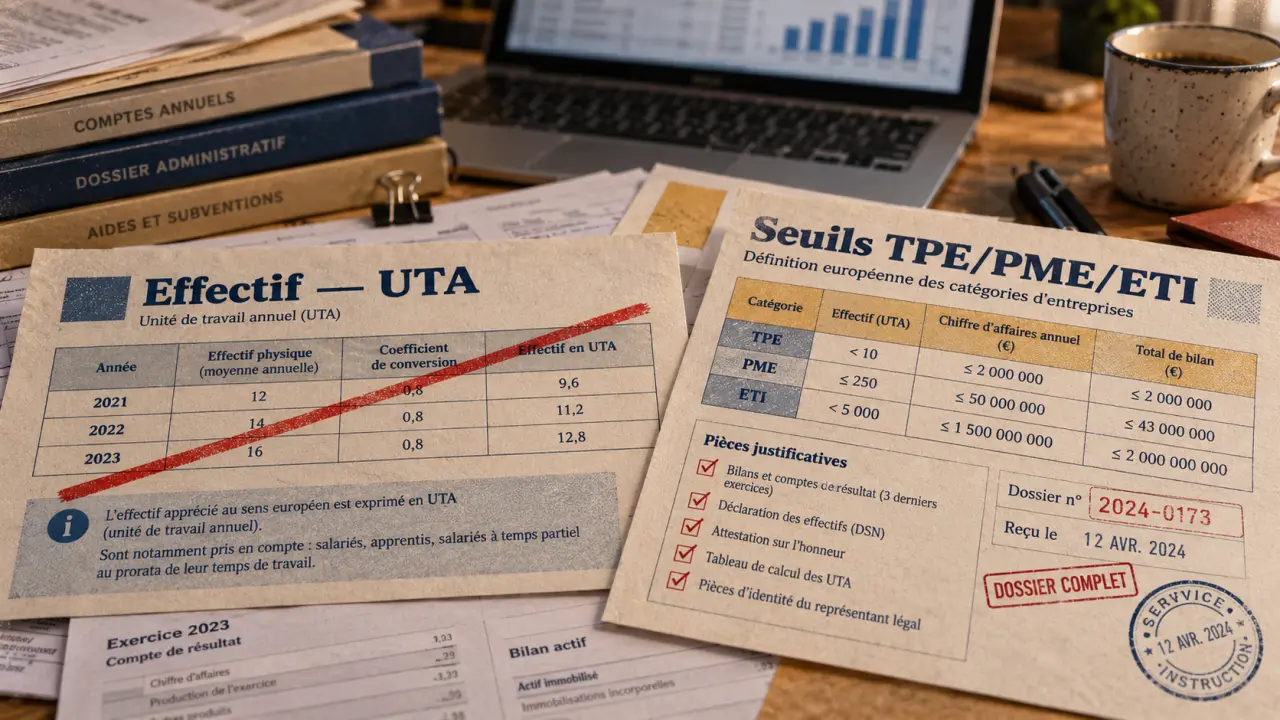
Dans la classification statistique, les salariés à temps partiel et ceux présents seulement une partie de l’année peuvent être comptés comme des fractions d’unité de travail annuelle (UTA). Un salarié à temps plein sur douze mois vaut 1 UTA. Un salarié à mi-temps toute l’année vaut 0,5 UTA. Un saisonnier à temps plein pendant trois mois vaut 0,25 UTA. Trois personnes physiques peuvent donc représenter 1,75 UTA seulement : la différence entre un nombre de personnes et un équivalent de travail est essentielle.
Apprentis et autres contrats
Les apprentis sont inclus dans le dénombrement de la source Urssaf selon la mise à jour indiquée. Pour le droit du travail, en revanche, les règles de décompte propres à chaque catégorie de contrat s’appliquent et peuvent différer : consultez les textes ou la fiche officielle correspondant à l’obligation visée avant de conclure.
TPE, PME, ETI : les seuils de taille
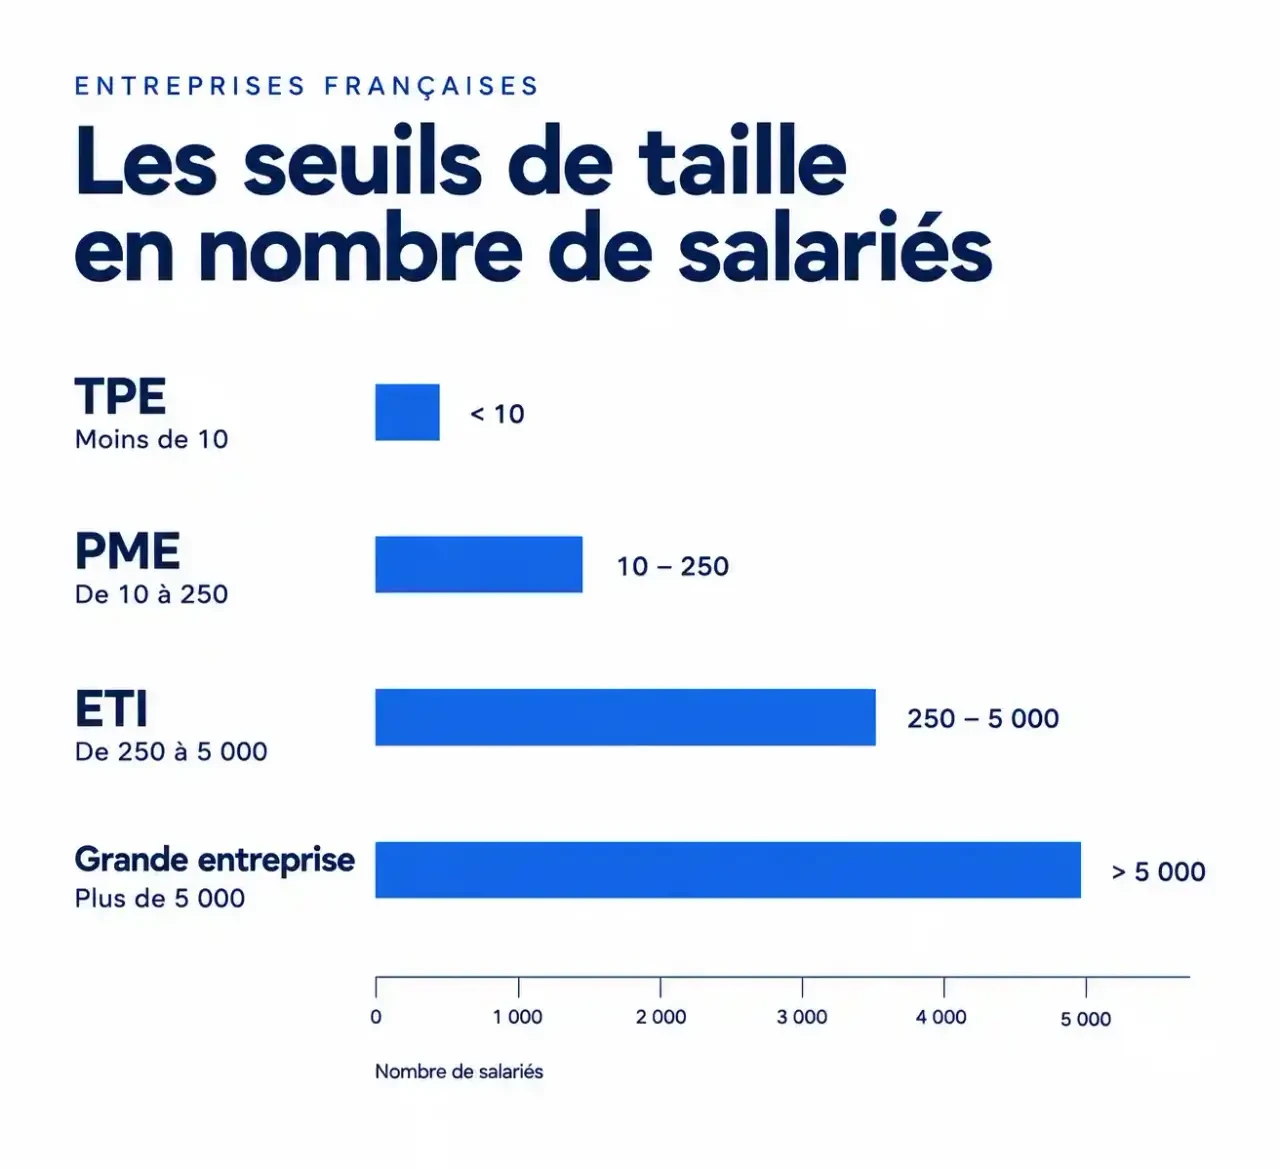
Le nombre de salariés n’est pas le seul critère : le chiffre d’affaires annuel et le total de bilan interviennent aussi. Les repères ci-dessous reprennent les ordres de grandeur couramment cités ; les critères exacts relèvent du décret du 18 décembre 2008, pris en application de la loi de modernisation de l’économie de 2008.
| Catégorie | Salariés | Autres critères cités |
|---|---|---|
| TPE / microentreprise | Moins de 10 | Chiffre d’affaires jusqu’à 2 millions d’euros |
| PME | 10 à 250 | Chiffre d’affaires jusqu’à 50 millions d’euros ou total de bilan jusqu’à 43 millions d’euros |
| ETI | 250 à 5 000 | Chiffre d’affaires de 2 à 1 500 millions d’euros ; bilan jusqu’à 2 000 millions d’euros |
| Grande entreprise | Plus de 5 000 | Seuil de bilan de 2 000 millions d’euros |
La notion de moyenne entreprise, parfois citée avec des seuils de 40 millions d’euros de chiffre d’affaires et 20 millions d’euros de bilan, recoupe en partie ces catégories. Elle varie selon les sources : précisez toujours la définition retenue lorsque vous communiquez sur la taille de votre entreprise.
Ce que déclenchent les seuils, et où vérifier
Des obligations qui évoluent avec l’effectif
Le franchissement d’un seuil peut déclencher de nouvelles obligations : contribution au Fnal, versement mobilité, tarification AT/MP, obligation d’emploi des travailleurs handicapés, mise en place du CSE, règlement intérieur. L’effectif influence aussi la périodicité des déclarations (le 5 ou le 15 du mois) et celle du versement des cotisations, mensuel ou trimestriel.
Checklist avant de conclure
- Identifier l’obligation concernée et le référentiel qui s’y applique.
- Vérifier le périmètre : entreprise entière ou établissement.
- Contrôler la période de référence : mois, trimestre, année ou dernier exercice clôturé.
- Passer en revue les contrats : temps partiel, saisonniers, apprentis.
- Comparer le résultat avec les données déclarées en DSN.
Les sources officielles
Les données d’effectif se consultent depuis le compte Urssaf de l’entreprise. Un simulateur d’obligations sociales, proposé par les services publics, permet de repérer les obligations liées à votre effectif. Pour les statistiques par secteur, taille et année, la base open data de l’Urssaf couvre la période depuis 1998 avec une mise à jour environ 250 jours après la fin de l’année. Le champ des données a été modifié en 2017 : gardez-le en tête lorsque vous comparez des séries longues.
Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.