
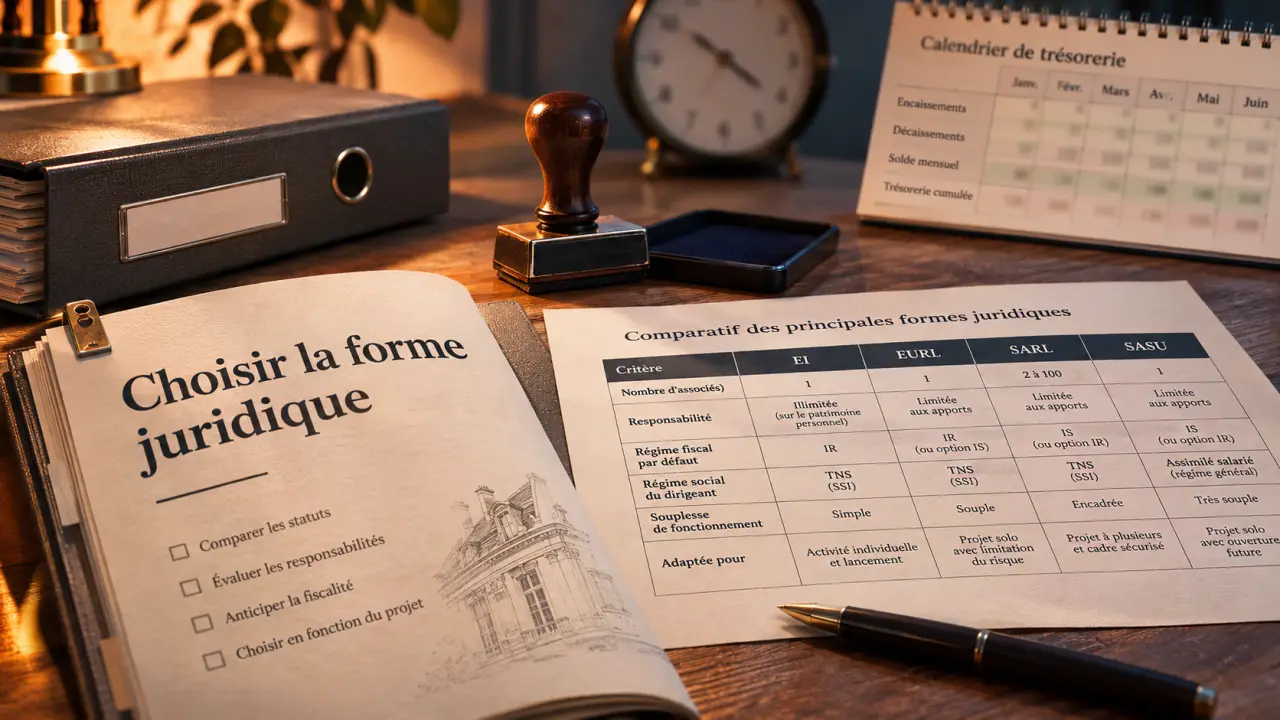
Pour entreprendre seul, les principales options sont l’entreprise individuelle, l’EURL et la SASU. À plusieurs, la SARL et la SAS constituent les choix les plus courants. La bonne forme juridique dépend surtout de votre activité, de vos associés, des risques financiers et de votre rémunération. Elle fixe les règles de fonctionnement de l’entreprise, sans déterminer à elle seule toute sa fiscalité.
Commencez par votre projet, pas par un sigle
La première distinction concerne l’existence d’une personne juridique différente de vous. En entreprise individuelle (EI), vous exercez en votre nom : aucune société n’est créée. Une société dispose, après son immatriculation, de sa propre personnalité morale, de son patrimoine et de règles inscrites dans ses statuts.
L’EI évite la rédaction de statuts et la constitution d’un capital social. La société impose davantage de formalités, mais permet d’organiser la détention du capital, les pouvoirs du dirigeant et l’arrivée d’associés. Une société peut aussi ne compter qu’un associé : c’est le cas de l’EURL et de la SASU.
La micro-entreprise n’est pas une forme juridique distincte : c’est un régime fiscal et social simplifié, principalement utilisé en EI. Les plafonds de chiffre d’affaires varient selon l’activité : 203 100 € pour la vente de marchandises, 83 600 € pour les meublés de tourisme classés et chambres d’hôtes, et 15 000 € pour les meublés de tourisme non classés. Vérifiez la catégorie exacte de votre activité et les règles applicables aux activités mixtes auprès de Service-Public.
Avant de comparer les structures, notez vos besoins : entreprendre seul ou à plusieurs, accueillir des investisseurs, vous rémunérer immédiatement, engager des dépenses importantes ou exercer une profession réglementée. Certaines activités imposent des structures ou conditions particulières.
Comparez les formes juridiques réellement adaptées à votre situation
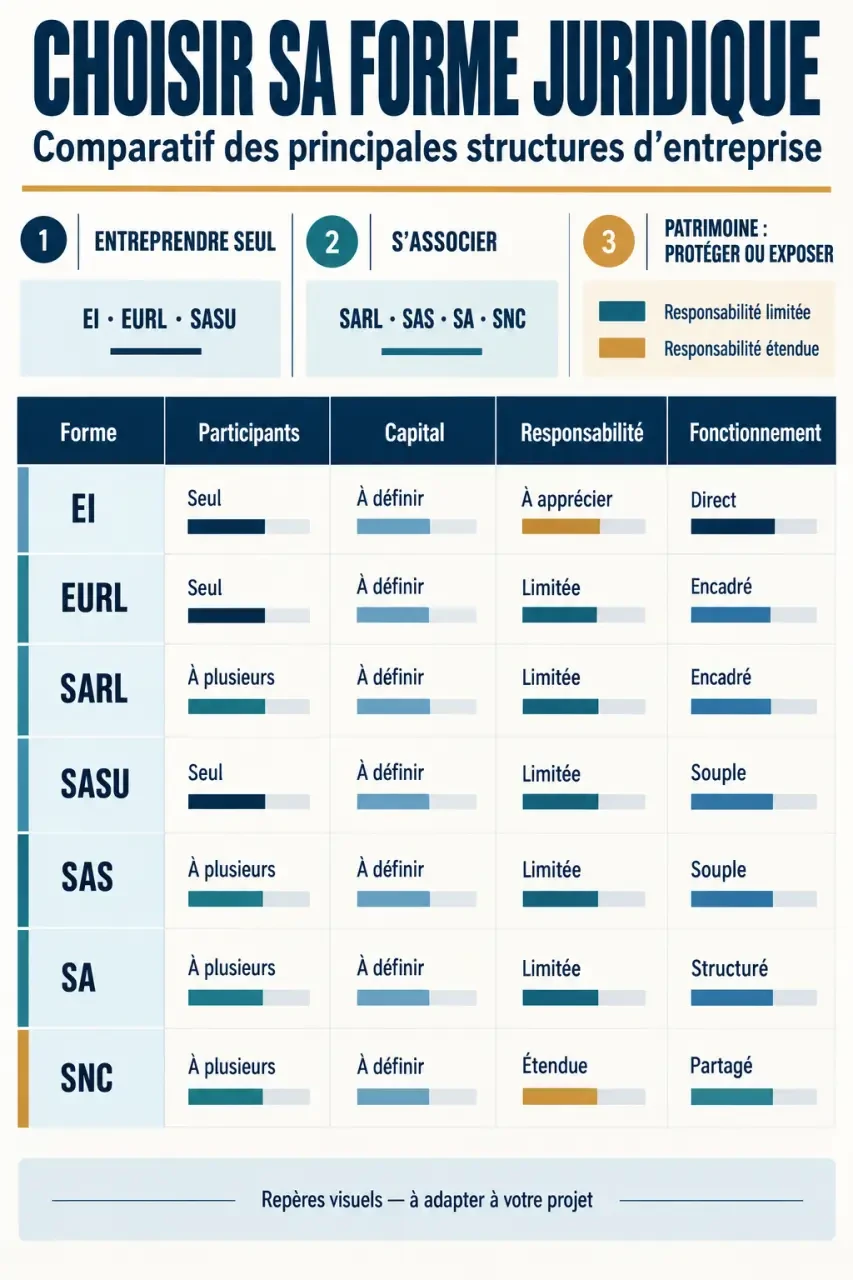
Ce tableau présente les principales différences de constitution. La responsabilité limitée aux apports reste soumise à des exceptions, notamment en cas de garanties personnelles ou de faute de gestion.
| Structure | Participants | Capital | Responsabilité de principe | Usage à envisager |
|---|---|---|---|---|
| EI | Un entrepreneur | Aucun | Limitée au patrimoine professionnel, sauf exceptions | Activité exercée seul avec un formalisme réduit |
| EURL | Un associé | Librement fixé | Limitée aux apports | Société individuelle avec cadre légal structuré |
| SARL | 2 à 100 associés | Librement fixé | Limitée aux apports | Projet collectif avec fonctionnement encadré |
| SASU / SAS | Un / au moins deux associés | Librement fixé | Limitée aux apports | Organisation adaptable et entrée d’investisseurs |
| SA | Au moins deux actionnaires, sept si cotée | 37 000 € minimum | Limitée aux apports | Projet nécessitant une gouvernance plus lourde |
| SNC | Au moins deux associés | Librement fixé | Indéfinie et solidaire | Association impliquant un engagement personnel fort |
En pratique, un consultant indépendant peut comparer EI, EURL et SASU. Deux artisans associés examineront notamment la SARL et la SAS. Un projet prévoyant plusieurs entrées d’investisseurs étudiera souvent la SAS pour sa souplesse statutaire, sans négliger le coût d’une rédaction adaptée.
La Scop répond à une logique coopérative dans laquelle les salariés associés détiennent la majorité du capital et des droits de vote. Elle prend notamment la forme d’une SARL, d’une SAS ou d’une SA, avec des règles spécifiques. L’association convient à un projet sans partage des bénéfices entre membres : ce n’est pas un substitut à une société destinée à enrichir ses associés.
Protégez votre patrimoine sans surestimer le bouclier juridique
Depuis le 15 mai 2022, le patrimoine personnel et le patrimoine professionnel de l’entrepreneur individuel sont automatiquement séparés. Les biens utiles à l’activité composent le patrimoine professionnel. Cette protection comporte toutefois des exceptions : elle ne signifie pas que toute dette professionnelle est sans conséquence personnelle.
La création de nouvelles EIRL n’est plus possible depuis février 2022. Le statut unique de l’entrepreneur individuel, issu de la loi n° 2022-172, a remplacé cette option pour les nouveaux projets. Il n’est donc plus nécessaire de constituer une EIRL pour bénéficier de la séparation des patrimoines.
En EURL, SARL, SASU ou SAS, les associés risquent en principe leurs apports. Mais une banque peut demander une caution personnelle : si vous l’accordez, vous engagez votre patrimoine dans les limites prévues au contrat. La responsabilité du dirigeant peut également être recherchée dans certaines situations, notamment pour faute de gestion.
La SNC mérite une vigilance particulière : ses associés répondent indéfiniment et solidairement des dettes sociales. Ne choisissez jamais une structure sur la seule mention « responsabilité limitée » : examinez aussi les contrats, assurances, emprunts et garanties que vous allez signer.
Chiffrez votre revenu et le rythme des obligations
Fiscalité et protection sociale : deux comparaisons distinctes
L’impôt sur le revenu (IR) et l’impôt sur les sociétés (IS) ne fonctionnent pas de la même manière. À l’IR, le bénéfice professionnel entre généralement dans l’imposition du foyer, même s’il reste dans l’activité. À l’IS, la société paie l’impôt sur ses bénéfices ; la rémunération et les dividendes du dirigeant suivent leurs propres règles.
L’EI relève normalement de l’IR, avec une possibilité d’option pour l’IS sous conditions. L’EURL détenue par une personne physique relève en principe de l’IR, avec option possible pour l’IS. La SARL, la SASU et la SAS relèvent normalement de l’IS, avec certaines options pour l’IR.
Côté social, l’entrepreneur individuel, le gérant associé unique d’EURL et le gérant majoritaire de SARL sont des travailleurs non salariés (TNS). Le président rémunéré de SAS ou SASU est assimilé salarié, comme le gérant minoritaire ou égalitaire rémunéré de SARL. Assimilé salarié ne signifie pas couvert automatiquement par l’assurance chômage.
Comparez une année complète, pas seulement un taux
Demandez une simulation à revenu net comparable : cotisations, impôts, protection sociale et trésorerie restante. En micro-entreprise, les dépenses réelles ne sont pas déduites du chiffre d’affaires pour calculer les cotisations ; ce point peut peser lourd si vous achetez du stock ou du matériel. Le simulateur Urssaf aide à tester plusieurs hypothèses.
Votre entreprise possède aussi une horloge administrative. Encaissements clients, cotisations, TVA éventuelle et clôture comptable ne sonnent pas au même moment. Avant de choisir, placez ces échéances sur un calendrier de trésorerie : une structure apparemment économique peut devenir inconfortable si ses décaissements précèdent vos recettes. Ce calendrier révèle le besoin de réserve que le seul taux de cotisations masque.
Préparez l’immatriculation sans vous enfermer pour l’avenir
Pour une EI commerciale, le tarif d’immatriculation indiqué est de 21,74 €. Pour une société commerciale, comptez notamment 33,83 € d’immatriculation et 19,33 € pour la déclaration des bénéficiaires effectifs, auxquels s’ajoute l’annonce légale. Ces montants ne couvrent pas tous les cas : vérifiez les tarifs applicables à votre activité au moment du dépôt.
Le budget doit aussi intégrer l’éventuel accompagnement juridique, la comptabilité et les frais bancaires. Le capital social n’est pas une taxe : il finance la société. Pour les apports en numéraire, au moins 20 % doivent être versés à la création d’une EURL ou SARL, contre 50 % en SASU, SAS ou SA ; le solde doit être libéré sous cinq ans.
- Vérifiez les conditions d’exercice et choisissez votre adresse professionnelle.
- Pour une société, rédigez les statuts, déposez les fonds et publiez l’annonce légale.
- Réunissez les justificatifs et déclarez les bénéficiaires effectifs lorsque nécessaire.
- Déposez votre formalité sur le guichet unique géré par l’INPI.
Le choix reste évolutif : une EURL peut devenir une SARL en accueillant des associés, et une SASU devenir une SAS. Passer d’une EI à une société suppose une opération différente, souvent un apport ou une cession de l’activité. Avant toute évolution, faites vérifier les conséquences fiscales, sociales et contractuelles. L’objectif est de choisir une structure adaptée aujourd’hui, tout en préparant la prochaine étape.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.