
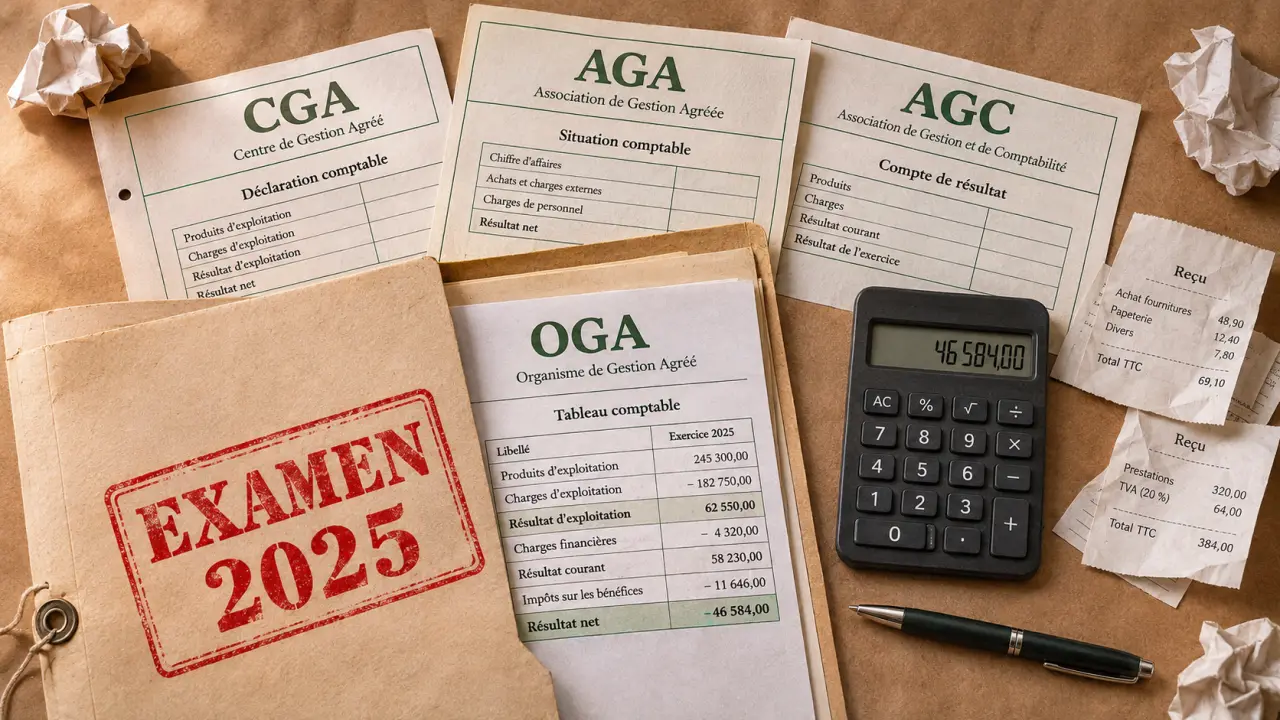
Le nom générique recherché est organisme de gestion agréé (OGA). Cette appellation regroupe historiquement les centres de gestion agréés (CGA), associés notamment aux commerçants et artisans, et les associations de gestion agréées (AGA), destinées aux professions libérales. Attention toutefois : la suppression du régime d’agrément en 2025 impose de distinguer ces anciennes catégories des services réellement proposés aujourd’hui.
Identifier le bon sigle selon son activité
Il n’existe pas un organisme unique chargé de la gestion comptable de toutes les entreprises. OGA désigne une famille de structures, et non le nom d’une administration ou d’un prestataire précis. Pour retrouver votre interlocuteur, partez de votre activité et de votre catégorie de bénéfices.
Testez vos connaissances sur les organismes de gestion agréés
Répondez aux 7 questions, puis validez pour découvrir votre score et les corrections.
Ce quiz est informatif et ne constitue pas un conseil fiscal personnalisé.
| Sigle | Signification | Public ou fonction à retenir |
|---|---|---|
| OGA | Organisme de gestion agréé | Appellation générique historique regroupant notamment CGA et AGA. |
| CGA | Centre de gestion agréé | Activités industrielles, commerciales, artisanales et agricoles, relevant notamment des BIC ou des BA. |
| AGA | Association de gestion agréée | Professions libérales, généralement associées aux BNC. |
| AGC | Association de gestion et de comptabilité | Structure d’exercice de l’expertise comptable, à distinguer d’un OGA. |
| CGH | Centre de gestion habilité | Appellation historique intervenant dans l’évolution vers les AGC. |
Les BIC sont les bénéfices industriels et commerciaux, les BNC les bénéfices non commerciaux et les BA les bénéfices agricoles. Ainsi, un commerçant relevant des BIC recherchera historiquement un CGA, tandis qu’un professionnel libéral déclarant des BNC rencontrera plutôt le sigle AGA.
Ces correspondances permettent de comprendre un ancien courrier ou une cotisation. Elles ne suffisent pas à déterminer l’offre actuelle d’une structure : après la réforme, sa dénomination et son périmètre d’intervention peuvent avoir changé.
Ne pas confondre organisme de gestion et professionnel comptable
Les OGA intervenaient surtout en assistance et en prévention
Les organismes de gestion apportaient une assistance en gestion, en comptabilité et en fiscalité. Leurs missions historiques comprenaient notamment le contrôle formel des déclarations, l’examen de concordance, de cohérence et de vraisemblance, ainsi que l’examen périodique de sincérité. Un dossier de gestion et un compte rendu de mission pouvaient également être établis.
Ces travaux visaient notamment à repérer des incohérences et à prévenir certaines difficultés fiscales ou financières. Ils ne signifiaient pas que l’organisme tenait intégralement la comptabilité de l’entreprise. La saisie, la révision des comptes ou la préparation des déclarations doivent être identifiées séparément dans le contrat du professionnel concerné.
L’AGC exerce une autre fonction
Une association de gestion et de comptabilité relève de l’exercice de l’expertise comptable et est inscrite au tableau de l’Ordre des experts-comptables. Elle peut assurer des prestations comptables dans le cadre de sa lettre de mission. Le simple rapprochement des lettres « AGC » et « CGA » ne doit donc pas conduire à les considérer comme équivalentes.
Cerfrance situe la création des CGA en 1974, celle des CGH en 1984 et celle des AGC en 2004, avec l’ordonnance n° 2004-279. Cette filiation historique explique la proximité des noms, mais pas une identité de statut ou de prestations.
Pensez à la répartition des tâches comme à une poulie : elle facilite la transmission de l’effort, sans supprimer la charge à déplacer. Faire circuler vos pièces entre votre entreprise, votre comptable et une structure de gestion n’est utile que si chaque responsabilité est définie. Demandez qui collecte les justificatifs, qui vérifie les écritures et qui transmet les déclarations : cela évite de payer deux fois une intervention ou de laisser une tâche sans responsable.
Ce que la réforme a supprimé, et à quelles dates
L’adhésion à un OGA était facultative et payante. Son intérêt fiscal a évolué en plusieurs étapes. Il faut donc distinguer la fin de la majoration du bénéfice imposable, celle de la réduction d’impôt et l’abrogation du régime d’agrément.
- À compter de l’imposition des revenus 2023 : disparition totale de la majoration du bénéfice imposable applicable aux non-adhérents. Anciennement de 25 %, elle avait été progressivement réduite entre 2020 et 2023.
- Le 16 février 2025 : suppression des dispositions législatives relatives à l’agrément et aux missions légales des OGA, selon Bpifrance Création, à la suite de l’article 11 de la loi n° 2025-127 du 14 février 2025.
- À compter de l’exercice 2025 : suppression de la réduction d’impôt pour frais de comptabilité et d’adhésion, avec une incidence sur la déclaration déposée en 2026, comme le précise impots.gouv.fr.
Cette réduction représentait historiquement 2/3 des dépenses éligibles, dans la limite de 915 € par an, sous conditions. Elle ne doit plus être intégrée comme un avantage actuel dans le calcul du coût d’une adhésion.
Bpifrance Création précise également que les anciennes missions obligatoires ne sont plus dues au titre des revenus 2024 déclarés en 2025. La FAQ administrative publiée le 1er avril 2025 explicite la transition. Les agréments initialement accordés pour 3 ou 6 ans ne peuvent plus produire les effets juridiques de l’ancien régime après son abrogation.
Les structures peuvent continuer, mais avec des prestations à vérifier
La fin de l’agrément ne provoque pas automatiquement la disparition de l’association. Une structure peut poursuivre certaines activités compatibles avec son statut et son objet social. Bpifrance Création mentionne notamment la possibilité de maintenir des missions auparavant facultatives, comme l’examen de conformité fiscale, sous réserve des conditions applicables.
Il ne faut donc pas déduire d’un ancien logo « agréé » que les contrôles légaux continuent à l’identique. À l’inverse, un changement de nom ne signifie pas nécessairement que l’équipe ou tous les services ont disparu. Le document déterminant est l’offre contractuelle actuelle, et non une présentation commerciale ancienne.
Pour une structure souhaitant poursuivre son activité après l’expiration de son agrément, Bpifrance évoque un délai d’un an pour modifier son objet social et sa dénomination. La conservation des contrats d’adhésion et des documents associés pendant 6 ans est également mentionnée. Si vous êtes déjà adhérent, demandez ce que devient votre dossier et comment récupérer vos documents.
Choisir un accompagnement utile plutôt qu’un ancien avantage fiscal
Le choix doit désormais reposer sur les besoins concrets de votre entreprise. Un professionnel qui souhaite déléguer la tenue de ses comptes ne recherche pas la même prestation qu’un dirigeant souhaitant analyser ses marges ou bénéficier d’un regard complémentaire sur sa fiscalité.
- Identifiez votre situation fiscale : activité exercée, BIC, BNC ou BA, régime micro ou réel, impôt sur le revenu ou impôt sur les sociétés.
- Listez les tâches à déléguer : tenue comptable, déclarations, analyse de gestion, formation ou examen de conformité fiscale.
- Vérifiez le statut du prestataire : pour une mission d’expertise comptable, contrôlez son inscription auprès de l’Ordre des experts-comptables.
- Comparez les contrats : prix, livrables, calendrier, responsabilités, services déjà assurés par votre comptable et conditions de résiliation.
Pour retrouver le nom exact d’un organisme auquel vous adhérez déjà, consultez votre bulletin d’adhésion, vos factures ou vos courriers. Demandez ensuite confirmation de sa dénomination actuelle. Le bon interlocuteur n’est pas seulement celui qui porte le sigle attendu : c’est celui dont la mission répond précisément à votre besoin, sans doublon avec votre accompagnement existant.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.