
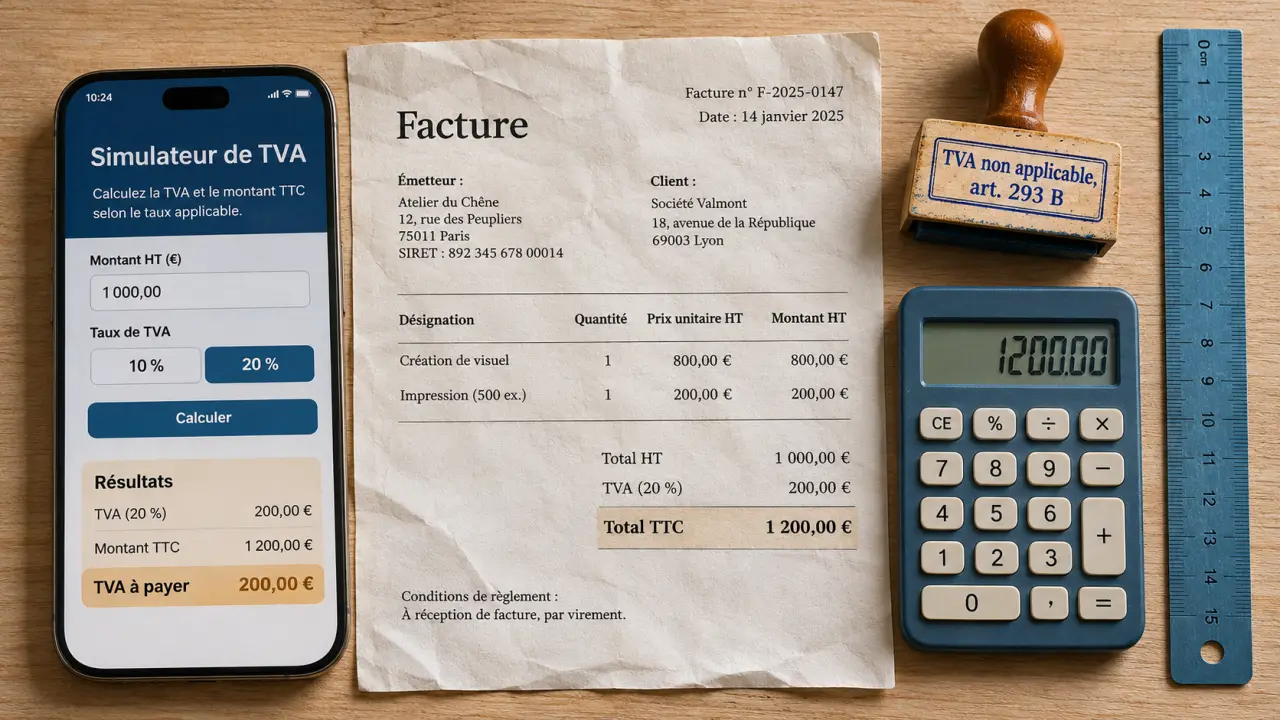
Une course VTC relève généralement de la TVA à 10 %, mais vous ne la facturez pas si vous bénéficiez de la franchise en base. Certaines prestations relèvent toutefois du taux de 20 %. Pour éviter les erreurs, distinguez trois questions : votre régime de TVA, la nature du service vendu et les dépenses ouvrant droit à déduction.
Franchise ou régime réel : devez-vous facturer la TVA ?
Le statut juridique ne suffit pas à répondre. Un micro-entrepreneur peut devenir redevable de la TVA tout en conservant son régime micro. Inversement, une société peut bénéficier de la franchise si elle en remplit les conditions.
Les seuils à surveiller pour la franchise en base
Pour les prestations de services, les seuils de référence sont de 37 500 € de chiffre d’affaires annuel et de 41 250 € pour le seuil majoré. Leur application doit être vérifiée selon la période concernée et votre situation, notamment lors d’une création d’activité. Le montant de 25 000 €, évoqué dans un projet de réforme suspendu, ne doit pas être appliqué automatiquement.
Lorsque le chiffre d’affaires de l’année précédente dépasse 37 500 €, la franchise cesse en principe au début de l’année suivante. Si vous dépassez 41 250 € pendant l’année en cours, la sortie intervient dès la date du dépassement. Surveillez donc vos recettes sans attendre la clôture comptable.
En franchise, vous ne facturez aucune TVA et ne récupérez pas celle de vos achats. Vos factures portent la mention « TVA non applicable, article 293 B du CGI ». Pour sécuriser une date de sortie ou une situation particulière, contactez votre service des impôts des entreprises, le SIE.
Les trois régimes en pratique
| Régime | Facturation et déduction | Déclaration habituelle |
|---|---|---|
| Franchise en base | Pas de TVA facturée ni déduite | Pas de déclaration courante, sauf opérations particulières |
| Réel simplifié | TVA collectée et achats éligibles déductibles | CA12 annuelle et acomptes |
| Réel normal | TVA collectée et achats éligibles déductibles | CA3 mensuelle, ou trimestrielle sous conditions |
Le réel simplifié est notamment soumis à un plafond de chiffre d’affaires et à une TVA annuelle due n’excédant pas 15 000 €. Le plafond de chiffre d’affaires étant susceptible de revalorisation, vérifiez celui applicable à votre exercice plutôt que de reprendre un ancien montant.
10 % ou 20 % : qualifier la prestation avant de facturer
Le transport de voyageurs relève en principe du taux de 10 %, conformément à l’article 279 du CGI. Une réservation par application ne change pas, à elle seule, ce taux. Le critère déterminant reste la prestation effectivement réalisée.
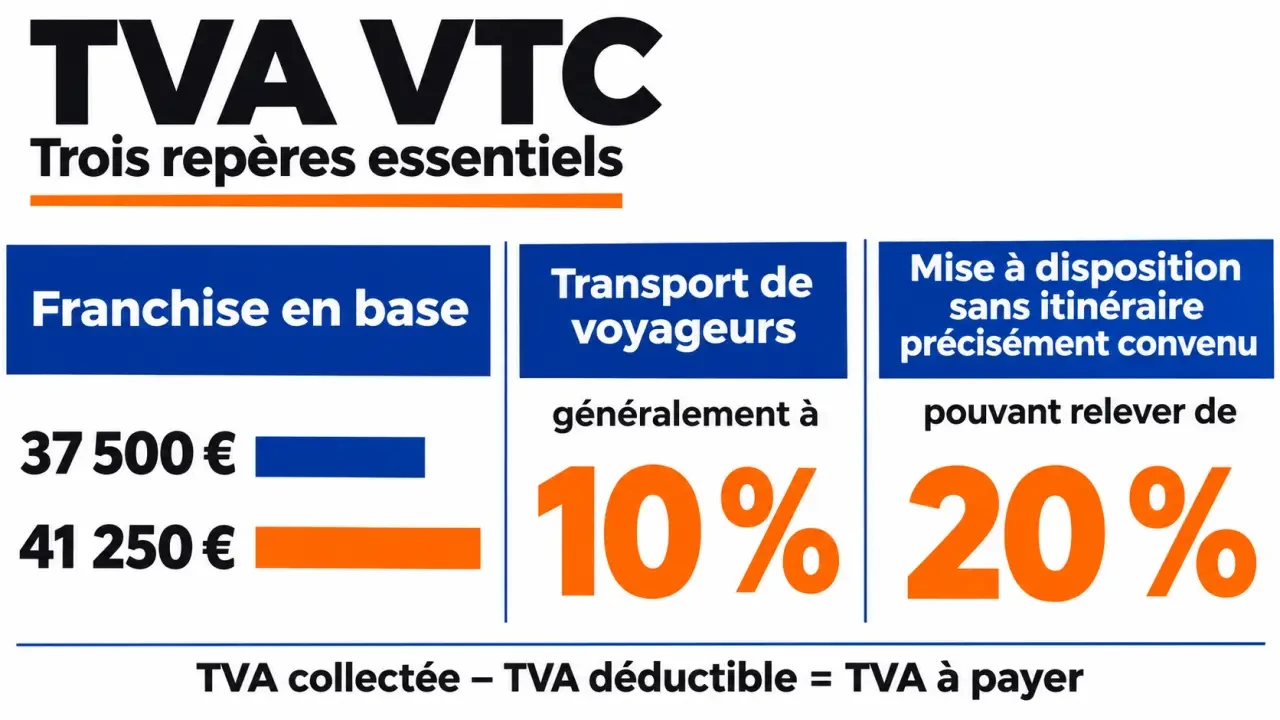
- Transfert gare, aéroport ou trajet entre deux adresses : le taux de 10 % s’applique normalement au transport.
- Mise à disposition sans transport précisément convenu : le taux de 20 % peut s’appliquer lorsque le service consiste à laisser un véhicule avec chauffeur à la disposition du client.
- Services supplémentaires : leur traitement dépend de leur autonomie ou de leur caractère accessoire au transport.
Une facturation à l’heure ne suffit donc pas à imposer automatiquement 20 %. Il faut examiner les conditions du contrat : destination déterminée, déplacements prévus, durée, distance et liberté laissée au client. Une mise à disposition de six heures sans itinéraire convenu ne s’analyse pas nécessairement comme un transfert à prix forfaitaire.
De même, un accueil ou des bagages inclus ne font pas automatiquement basculer toute la course à 20 %. Pour les offres complexes, consultez la doctrine BOI-TVA-LIQ-30-20-60 et faites valider la qualification. Sur la facture, distinguez les prestations réellement autonomes lorsqu’elles suivent des traitements différents.
Véhicule, carburant et plateformes : quelles dépenses déduire ?
Être redevable de la TVA ne rend pas tous les achats déductibles. Vous devez disposer d’une facture conforme, établie au nom de l’entreprise, et justifier l’utilisation de la dépense pour une activité ouvrant droit à déduction.
Le véhicule VTC bénéficie de règles spécifiques
Les voitures particulières sont normalement exclues du droit à déduction, mais les véhicules affectés au transport public de voyageurs bénéficient d’une exception. Un véhicule VTC peut donc ouvrir droit à récupération sur l’achat ou les loyers de location, sous réserve de respecter les conditions d’affectation. Un usage personnel doit être examiné : il ne faut pas déduire intégralement la TVA sans vérifier ses conséquences.
Attention aux véhicules d’occasion : si le vendeur ne facture pas de TVA déductible, notamment dans certaines ventes sous régime de la marge, vous n’avez rien à récupérer sur le prix d’achat. L’entretien, les réparations et le carburant nécessitent également un contrôle des factures et des règles propres à chaque dépense.
Les commissions étrangères demandent un traitement distinct
Lorsqu’une plateforme étrangère facture une commission sans TVA française, une autoliquidation peut être nécessaire : vous déclarez vous-même la TVA française sur ce service. Elle est également déductible si vos droits à déduction le permettent.
Cette obligation peut concerner un chauffeur en franchise, sans lui ouvrir un droit à récupération. Demandez au SIE si un numéro de TVA intracommunautaire est nécessaire. Enfin, ne confondez pas chiffre d’affaires et versement bancaire net : lorsque la plateforme agit comme intermédiaire, la commission constitue une charge distincte du prix des courses.
Calculer, déclarer et réserver la TVA à payer
La règle de calcul est simple : TVA collectée − TVA déductible = TVA à payer. Si la différence est négative, vous constatez un crédit de TVA, reportable ou remboursable sous conditions.
Par exemple, 5 500 € TTC de courses taxées à 10 % correspondent à 5 000 € HT et 500 € de TVA. Avec 180 € de TVA déductible sur la période, vous devez 320 €. Pour retrouver le hors taxes, divisez le TTC par 1,10 à 10 %, ou par 1,20 à 20 %.
Au réel simplifié, la CA12 régularise l’année. Les acomptes habituels représentent 55 % en juillet et 40 % en décembre de la base de référence, avec des règles particulières notamment au démarrage. Au réel normal, la CA3 est généralement mensuelle ; une périodicité trimestrielle est possible lorsque la TVA annuelle due reste inférieure à 4 000 €.
Déclarez et payez depuis votre espace professionnel fiscal selon votre calendrier. Pour les prestations de services, la TVA est généralement exigible à l’encaissement, sauf option particulière. Mettre de côté la part de TVA à chaque règlement évite de la confondre avec votre trésorerie disponible.
Choisir la TVA selon votre marge, pas seulement vos achats
L’option volontaire peut être intéressante avant un investissement important, mais récupérer la TVA du véhicule ne suffit pas à prouver sa rentabilité. Comparez aussi les recettes hors taxes, les dépenses réellement déductibles et le coût du suivi comptable.
Le prix TTC constitue ici un levier décisif : si une course reste vendue 55 € après votre passage à la TVA à 10 %, votre recette hors taxes descend à 50 €. Vous abandonnez donc 5 € de recette avant même de considérer les déductions. Simulez ce changement sur plusieurs mois ordinaires, pas seulement sur le mois d’achat du véhicule : cela révèle l’équilibre durable de votre activité.
Ne supposez pas non plus qu’un client professionnel récupère systématiquement la taxe : la TVA sur le transport de personnes est généralement exclue de son droit à déduction, sauf exceptions. Avant d’opter, faites chiffrer l’effet sur votre marge et confirmer les modalités ainsi que la durée d’engagement par le SIE ou votre expert-comptable.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.