
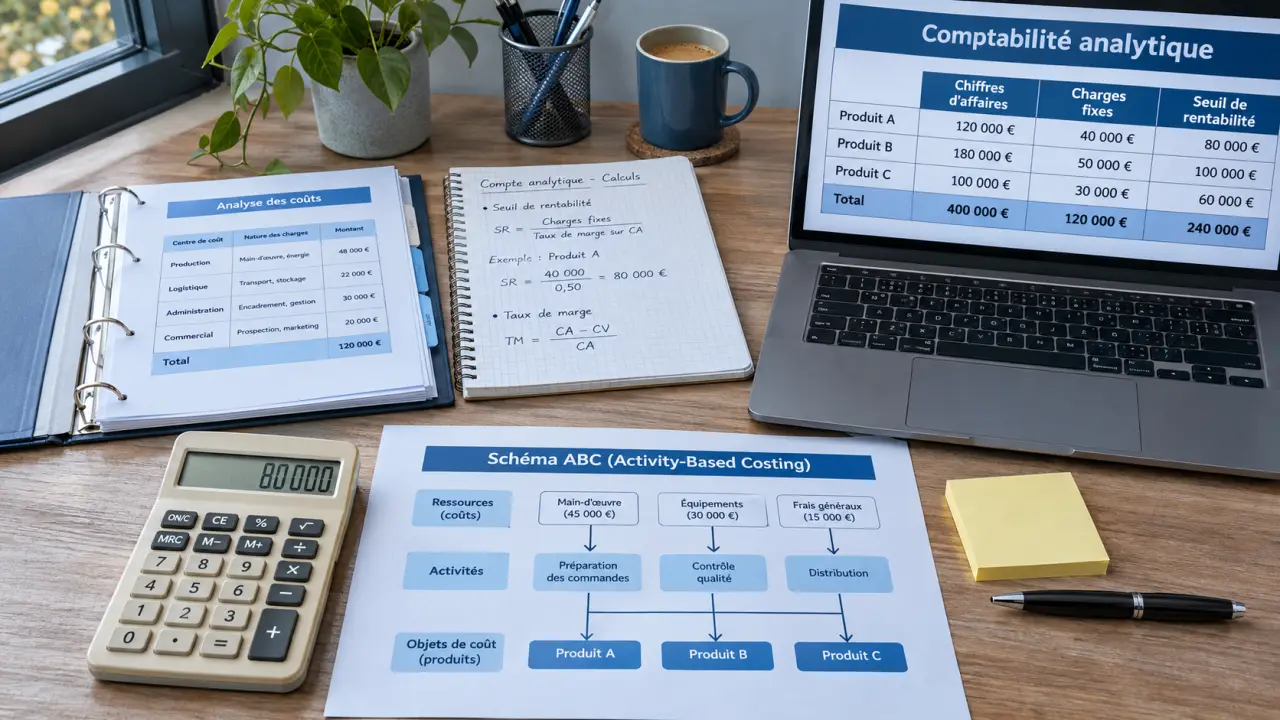
La compta analytique consiste à répartir les charges et les produits d’une entreprise par activité, produit, service ou projet pour comprendre ce qui génère réellement du résultat. Elle permet de calculer un coût de revient, d’expliquer une marge et d’arbitrer un budget. Son intérêt : dépasser le résultat global pour identifier où l’entreprise gagne de l’argent et où elle consomme ses ressources.
Une lecture de la rentabilité complémentaire à la comptabilité générale
La comptabilité générale enregistre les opérations de l’entreprise et permet d’établir ses comptes annuels. La comptabilité analytique reprend ces informations, notamment les charges de classe 6 et les produits de classe 7, puis les organise selon les besoins du pilotage interne.
Calculer le seuil de rentabilité
Saisissez vos données pour estimer le chiffre d’affaires à atteindre afin de couvrir vos charges.
Résultats
- Marge sur coûts variables
- —
- Taux de marge sur coûts variables
- —
- Seuil de rentabilité en chiffre d’affaires
- —
- Nombre d’unités correspondant
- —
- Marge sur coûts variables = chiffre d’affaires − charges variables
- Taux de marge sur coûts variables = marge sur coûts variables ÷ chiffre d’affaires
- Seuil de rentabilité = charges fixes ÷ taux de marge sur coûts variables
- Nombre d’unités = seuil de rentabilité ÷ prix de vente unitaire
Cette estimation suppose que le prix de vente, les coûts variables et les charges fixes restent stables sur la période étudiée. Le nombre d’unités est arrondi à l’unité supérieure.
Une entreprise peut ainsi afficher un bénéfice global tout en perdant de l’argent sur certaines prestations. L’analyse par client ou par projet aide à repérer ces écarts et à comprendre leur origine : temps passé, achats spécifiques, logistique ou mobilisation des fonctions support.
| Critère | Comptabilité générale | Comptabilité analytique |
|---|---|---|
| Finalité | Présenter la situation financière et le résultat | Expliquer les coûts et les marges |
| Organisation | Comptes classés par nature | Ventilation par objet de coût |
| Destinataires | Dirigeants et tiers concernés | Dirigeants, gestionnaires et responsables opérationnels |
| Rythme | Enregistrement continu et arrêtés périodiques | Suivi adapté aux décisions de gestion |
En France, la comptabilité analytique n’est généralement pas obligatoire pour les entreprises privées, contrairement à la comptabilité générale lorsque celle-ci s’impose. Des exigences particulières peuvent toutefois découler d’un secteur réglementé, d’un financement ou d’un contrat. Facultative ne signifie donc pas inutile : elle devient précieuse dès que plusieurs activités partagent des ressources.
Classer les charges sans confondre leur destination et leur comportement
Directes ou indirectes : à quoi rattacher la dépense ?
Une charge directe peut être affectée à un objet de coût sans répartition intermédiaire : matière utilisée pour un produit, sous-traitance dédiée à une mission ou temps de travail identifié sur un projet. Une charge indirecte concerne plusieurs objets de coût. Le loyer d’un atelier partagé doit, par exemple, être ventilé selon une clé pertinente.
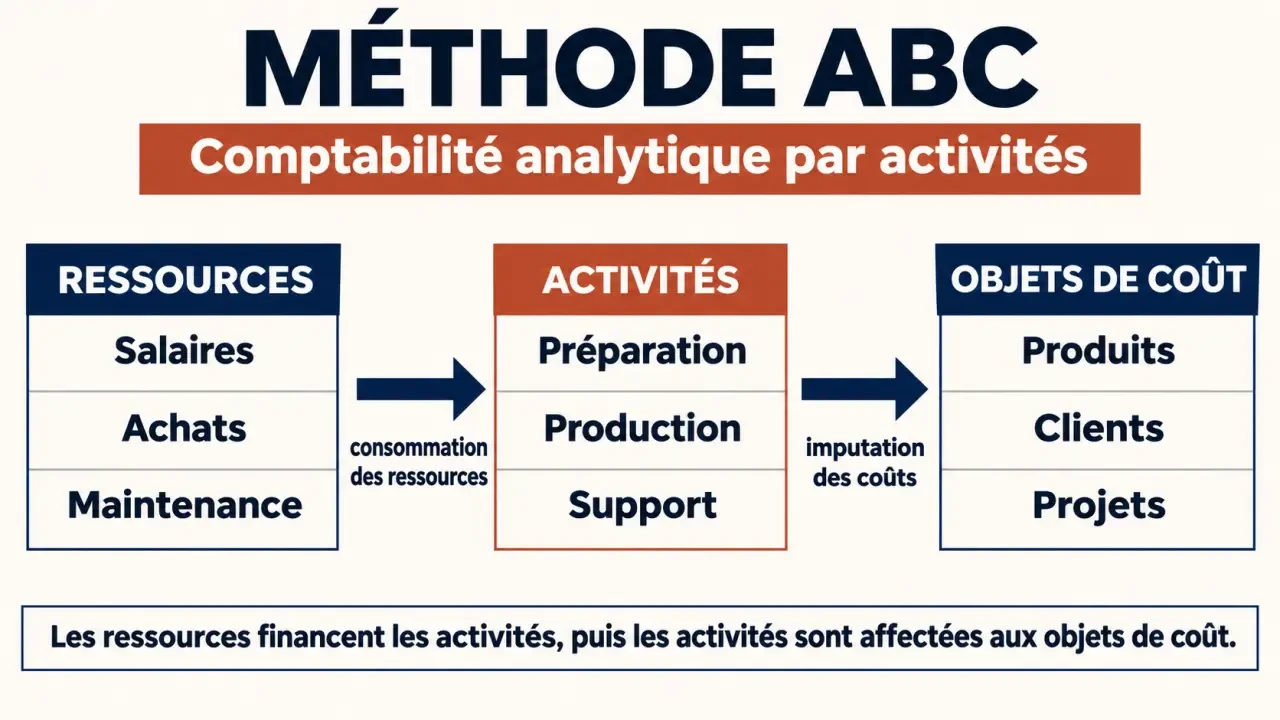
Les centres d’analyse regroupent ces charges communes. Les coûts des centres auxiliaires, comme la maintenance, peuvent être répartis vers les centres principaux, puis imputés aux produits. Le calcul repose notamment sur une unité d’œuvre : coût d’une unité d’œuvre = coût du centre / nombre d’unités d’œuvre. Avec une assiette monétaire, le taux de frais correspond au coût du centre divisé par le montant de l’assiette.
Une bonne clé de répartition agit comme la nervure d’une feuille : elle suit le trajet réel des ressources au lieu de dessiner une séparation arbitraire. Répartir les frais de préparation selon le nombre de commandes peut être plus pertinent que selon le chiffre d’affaires. Un petit client qui multiplie les commandes peut mobiliser davantage l’équipe qu’un gros client passant une commande groupée. Le critère utile est donc la consommation du service, pas seulement le poids commercial.
Fixes ou variables : que se passe-t-il si le volume change ?
Les charges variables évoluent avec l’activité, tandis que les charges fixes restent stables dans une plage d’activité et sur une période données. Ces catégories ne recouvrent pas les précédentes : le salaire d’un collaborateur dédié peut être direct et fixe. Cette double lecture évite de confondre coût affectable et coût qui disparaîtrait en cas d’arrêt.
Il faut aussi définir les charges incorporables au calcul. Certaines dépenses exceptionnelles peuvent être exclues pour mieux représenter l’exploitation courante. Ces retraitements doivent être documentés afin de rapprocher le résultat analytique du résultat comptable.
Choisir la méthode selon la décision à prendre
Il n’existe pas de méthode universellement supérieure. Le bon choix dépend de la question posée et des informations que l’entreprise peut collecter de manière fiable.
| Méthode | Principe | Usage pertinent |
|---|---|---|
| Coûts complets | Affecter les charges directes et répartir les charges indirectes | Évaluer un coût de revient et la couverture de toutes les charges |
| Coûts partiels | Retenir certaines catégories de charges | Éclairer une décision ciblée sans répartir systématiquement tous les frais |
| Direct costing | Dans son approche simple, distinguer coûts variables et charges fixes | Calculer une contribution à la couverture des charges fixes |
| ABC | Relier les ressources aux activités, puis aux objets de coût via des inducteurs | Analyser des frais indirects importants et des activités hétérogènes |
| Coûts standards | Comparer des coûts préétablis aux coûts réels | Expliquer les écarts de prix, de consommation ou de productivité |
| Coûts cibles | Déduire la marge souhaitée du prix de vente envisageable | Concevoir une offre compatible avec un objectif économique |
Une petite société de services peut commencer par le temps passé et quelques frais communs. Une entreprise dont les produits sollicitent très différemment les achats, les réglages ou le support pourra envisager la méthode ABC. La précision supplémentaire doit justifier le travail de collecte : multiplier les calculs ne garantit pas de meilleures décisions.
Calculer un coût de revient, une marge et un seuil de rentabilité
Prenons un exemple fictif simplifié : une entreprise produit et vend 1 000 unités pendant une période, sans variation de stock. Son chiffre d’affaires est de 50 000 € hors taxes. Elle supporte 20 000 € de charges directes variables et 15 000 € de charges fixes indirectes, entièrement attribuables à cette activité.
- Coût complet total : 20 000 + 15 000 = 35 000 €.
- Coût de revient unitaire : 35 000 / 1 000 = 35 €.
- Résultat analytique : 50 000 − 35 000 = 15 000 €.
- Marge sur coûts variables : 50 000 − 20 000 = 30 000 €.
- Taux de marge sur coûts variables : 30 000 / 50 000 = 60 %.
Le seuil de rentabilité = charges fixes / taux de marge sur coûts variables, soit 15 000 / 0,60 = 25 000 € de chiffre d’affaires. Avec un prix unitaire inchangé de 50 €, cela représente 500 unités. Ce calcul suppose notamment une stabilité du prix, du coût variable unitaire et des charges fixes dans la plage étudiée.
Attention à l’interprétation : un produit déficitaire en coût complet peut encore contribuer aux charges fixes. Le supprimer n’améliore pas automatiquement le résultat si les frais qui lui étaient répartis subsistent. Avant un abandon, il faut isoler les coûts réellement évitables et les conséquences commerciales.
Mettre en place un suivi fiable, du tableur au logiciel
Un axe analytique est une dimension de classement : projet, établissement, activité ou canal de vente. Un code affecté à une écriture permet ensuite de ventiler les charges et les produits selon cette dimension. Mieux vaut commencer avec quelques axes stables qu’avec une nomenclature trop détaillée pour être correctement renseignée.
- Définir les décisions attendues : revoir les prix, comparer les projets ou contrôler les budgets.
- Fixer les règles d’affectation : codes, centres, clés de répartition et traitement des dépenses communes.
- Désigner les responsables : qui renseigne les imputations, contrôle les anomalies et valide les changements.
- Rapprocher les totaux : vérifier la cohérence avec la comptabilité générale et expliquer les retraitements.
- Analyser périodiquement : comparer budget et réel, rechercher les causes des écarts et décider d’actions.
Un tableur peut suffire pour démarrer avec peu d’opérations. Un logiciel comptable doté d’axes analytiques facilite les ventilations récurrentes et le reporting. Une solution spécialisée devient pertinente pour croiser plusieurs dimensions ou gérer des répartitions complexes. Vérifiez surtout la traçabilité des règles, les contrôles des écritures non affectées, les intégrations et les exports.
L’automatisation réduit les manipulations, mais elle peut aussi reproduire une mauvaise règle. Un tableau de bord utile doit donc présenter des marges compréhensibles, des écarts expliqués et des décisions concrètes, plutôt qu’une accumulation de chiffres.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.