
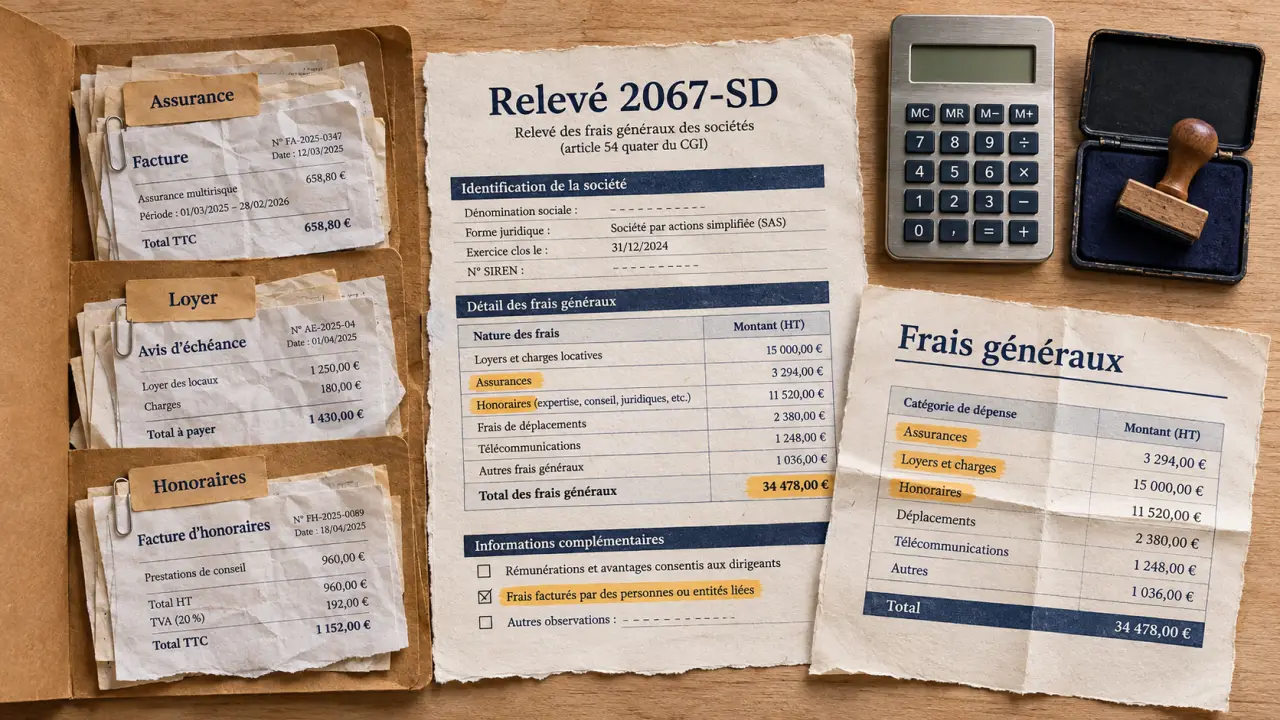
Les frais généraux regroupent les dépenses nécessaires au fonctionnement de l’entreprise qui ne se rattachent pas directement à un produit ou à une prestation : loyer, assurances, honoraires comptables ou abonnements professionnels. Pour les traiter correctement, il faut distinguer trois questions : à quoi sert la dépense, comment l’enregistrer et peut-elle réduire le résultat imposable ? Une facture professionnelle ne suffit pas, à elle seule, à garantir sa déductibilité.
Reconnaître les frais généraux sans les confondre avec les coûts directs
Les frais généraux correspondent généralement à des charges indirectes : ils soutiennent l’activité dans son ensemble. Le loyer du siège, par exemple, bénéficie à plusieurs services sans pouvoir être affecté exclusivement à une commande.
La distinction dépend toutefois de l’organisation. Une prestation de sous-traitance réalisée pour un chantier précis constitue un coût direct de ce chantier. Une mission d’assistance administrative commune à tous les projets relève plutôt des frais généraux. L’intitulé de la facture ne détermine donc pas, à lui seul, le classement.
| Notion | Ce qu’elle recouvre | Exemple |
|---|---|---|
| Frais généraux | Fonctionnement commun, généralement indirect | Assurance des bureaux |
| Charges directes | Dépenses attribuables à un produit ou une mission | Matière première d’une commande |
| Frais administratifs | Gestion et fonctions support | Honoraires comptables |
| Frais de vente | Commercialisation et distribution | Publicité ou commission commerciale |
| Coût des ventes | Coûts attribués aux biens ou services vendus | Achats des marchandises vendues |
Ces catégories ne sont pas toutes exclusives. Les frais administratifs appartiennent souvent aux frais généraux ; les frais commerciaux peuvent être directs ou indirects. Les charges d’exploitation constituent un ensemble plus large, comprenant notamment les achats consommés, les charges de personnel et les frais de fonctionnement.
Classer les dépenses pour comprendre ce qui fait varier les coûts
Une fois la dépense identifiée, une seconde lecture permet de construire le budget : son comportement lorsque l’activité évolue. On distingue 3 catégories, indépendamment de leur traitement fiscal.
- Les frais fixes restent relativement stables à court terme : loyer, assurance, abonnement logiciel ou forfait comptable.
- Les frais variables suivent l’activité : certaines commissions bancaires ou dépenses de déplacement liées aux missions.
- Les frais semi-variables associent une base fixe et une consommation variable : abonnement téléphonique avec dépassements ou contrat d’entretien facturé selon l’utilisation.
Parmi les postes courants figurent aussi les charges locatives, la communication, le marketing, les fournitures, les frais juridiques et l’entretien. La sous-traitance et l’intérim demandent une analyse particulière : ils peuvent soutenir toute l’entreprise ou concerner directement une production déterminée.
Le budget forme une mosaïque : chaque facture est une pièce, mais c’est leur assemblage qui révèle les dépendances. Regrouper les dépenses par fournisseur ne suffit pas ; réunissez aussi celles qui servent un même usage. Plusieurs petits abonnements de stockage, de partage documentaire et de sauvegarde peuvent couvrir des fonctions proches. Cette lecture transversale permet de repérer les doublons sans supprimer un service réellement nécessaire.
Pour suivre la rentabilité, conservez la même méthode de classement d’un exercice à l’autre. Un changement de périmètre peut donner l’impression que les frais généraux baissent alors qu’une dépense a simplement été transférée vers les coûts directs.
Comptabiliser une facture ou une note de frais au bon endroit
Enregistrer selon la nature et la période
Il n’existe pas de compte unique « frais généraux ». Les dépenses sont enregistrées par nature : locations, assurances, honoraires, déplacements ou services bancaires, notamment dans les comptes de services extérieurs. En comptabilité d’engagement, elles sont rattachées à l’exercice concerné, même si le règlement intervient plus tard. Les règles diffèrent lorsqu’une comptabilité de trésorerie est applicable.
Une facture fournisseur entraîne généralement le débit du compte de charge et, si elle est récupérable, de la TVA déductible, avec une contrepartie au crédit du compte fournisseur. La déduction fiscale de la charge et la récupération de TVA sont deux vérifications distinctes. Une dépense peut être admise en charge sans ouvrir droit à récupération de TVA.
Distinguer petit matériel, immobilisation et remboursement
Un équipement destiné à servir durablement doit, en principe, être immobilisé puis amorti. Une tolérance permet toutefois de comptabiliser directement en charges certains petits matériels et équipements d’une valeur unitaire n’excédant pas 500 euros hors taxes, sous conditions. Elle ne dispense pas d’examiner la nature du bien et les règles relatives aux ensembles d’équipements.
Pour les notes de frais, conservez la facture, la date, le motif professionnel et l’identité du bénéficiaire. Un repas d’affaires nécessite aussi de documenter les personnes invitées et le lien avec l’activité. Pour les déplacements, précisez le trajet et la mission ; carburant, péages et hébergement doivent rester cohérents avec celle-ci. Évitez tout double remboursement entre indemnités kilométriques et dépenses déjà couvertes.
Vérifier la déductibilité avant de réduire le résultat imposable
Une charge comptabilisée n’est pas automatiquement déductible. Elle doit relever de l’intérêt direct de l’exploitation ou d’une gestion normale, correspondre à une dépense effective, être appuyée par des pièces probantes et être rattachée au bon exercice.
Les dépenses personnelles du dirigeant, les amendes et certaines dépenses somptuaires ne peuvent pas être déduites comme de simples frais professionnels. D’autres dépenses sont plafonnées, notamment certains coûts liés aux véhicules de tourisme. Pour un usage mixte, seule la fraction professionnelle admissible peut être retenue.
Un rejet fiscal n’efface pas nécessairement la charge de la comptabilité : il entraîne une réintégration fiscale, qui augmente le résultat imposable. Des intérêts de retard et, selon les circonstances, des majorations peuvent s’ajouter.
Avant validation, vérifiez systématiquement :
- Le service rendu à l’entreprise et l’absence de caractère personnel.
- La réalité de l’achat et la qualité du justificatif.
- Le montant, sa proportion avec l’objectif poursuivi et les éventuels plafonds.
- Le bon exercice, le traitement de la TVA et la nécessité d’immobiliser le bien.
En micro-entreprise, les frais réels ne se déduisent pas individuellement du chiffre d’affaires pour calculer le bénéfice imposable : le régime repose sur un abattement forfaitaire.
Repérer les dépenses soumises au relevé de frais généraux
Le relevé fiscal ne récapitule pas toutes les charges de fonctionnement. Il vise certaines dépenses lorsque les seuils applicables sont dépassés. Les sociétés concernées utilisent notamment le relevé 2067-SD ; les obligations des entreprises individuelles BIC portent notamment sur les cadeaux et réceptions dans l’annexe prévue.
Les seuils comprennent 3 000 euros pour les cadeaux, hors objets spécialement conçus pour la publicité dont la valeur unitaire n’excède pas 73 euros par bénéficiaire, et 6 100 euros pour les réceptions, restaurant et spectacles compris. Ce sont des seuils déclaratifs, pas des plafonds généraux de déduction.
D’autres rubriques concernent les rémunérations et avantages des personnes les mieux rémunérées, leurs déplacements, les véhicules et certains immeubles. Le périmètre retient les 10 personnes les mieux rémunérées au-delà de 200 salariés, et les 5 personnes jusqu’à cet effectif. Vérifiez les seuils propres à chaque rubrique dans la notice du formulaire applicable.
La transmission accompagne la déclaration annuelle des résultats : 2031-SD pour les BIC à l’IR ou 2065-SD à l’IS. Selon le régime et la clôture, l’échéance intervient notamment dans les 3 mois ou au 2e jour ouvré suivant le 1er mai, sous réserve des délais de télédéclaration applicables.
Les omissions ou inexactitudes peuvent entraîner une amende de 5 % des sommes concernées, ramenée à 1 % lorsqu’elles sont réellement déductibles, sous réserve des dispositifs de régularisation. Un suivi séparé des cadeaux, réceptions et avantages facilite donc la clôture autant que le contrôle fiscal.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.