
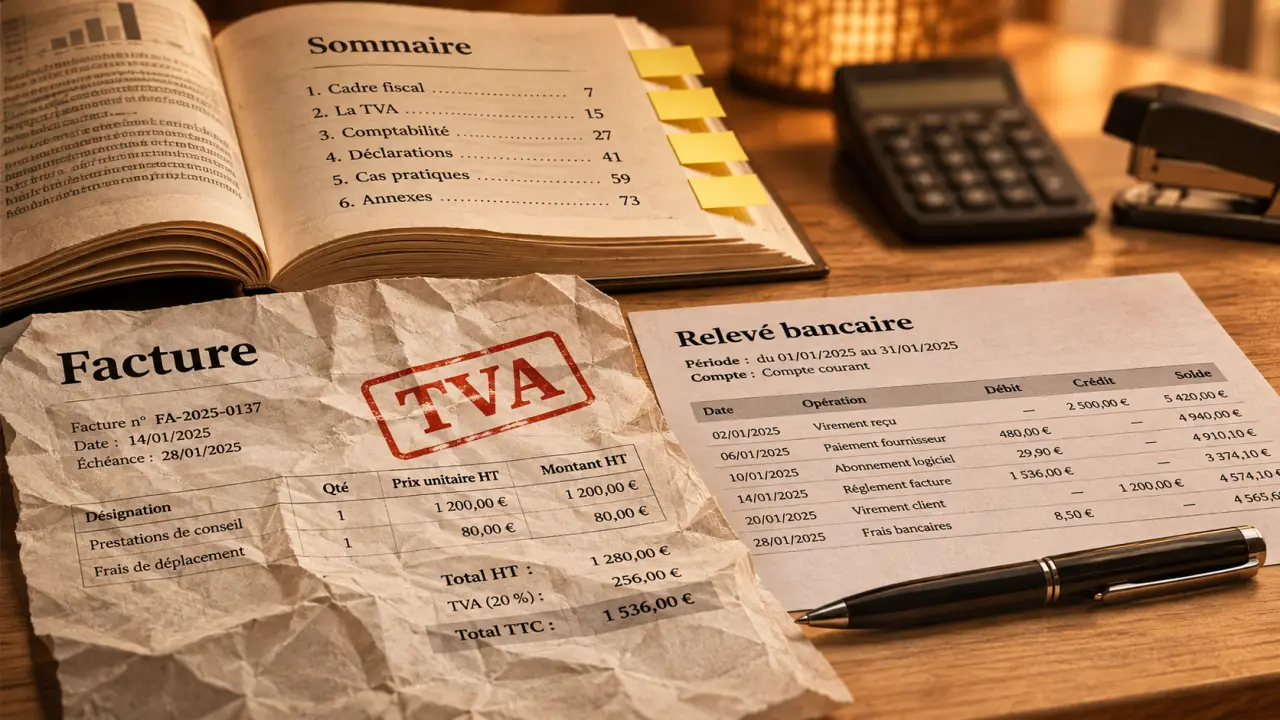
Pour débuter en comptabilité, le bon livre est celui qui vous aide à comprendre une facture, un bilan et un mouvement bancaire sans supposer que vous connaissez déjà leur fonctionnement. La Comptabilité pour les Nuls répond à cette recherche d’accessibilité, mais plusieurs références existent. Avant d’acheter, vérifiez l’auteur, le sommaire et l’édition : une présentation en notions clés ne répond pas nécessairement au même besoin qu’un ouvrage destiné à accompagner la tenue comptable.
Choisir une référence adaptée à son objectif
Un entrepreneur souhaite surtout comprendre ses chiffres et dialoguer avec son expert-comptable. Un étudiant doit aussi maîtriser la logique des écritures. Un salarié qui reprend des tâches administratives aura besoin de repères pour classer les justificatifs, suivre les règlements et repérer les anomalies. Le niveau « débutant » ne suffit donc pas à départager les ouvrages.
Deux références à distinguer avant l’achat
La référence La Comptabilité pour les Nuls de Laurence Le Gallo présente les mécanismes comptables, les opérations courantes et les comptes annuels. Laurence Le Gallo est présentée comme professeure agrégée de gestion comptable et financière, avec dix années d’expérience en cabinet comptable et en entreprise, ainsi qu’un parcours d’enseignement en IUT de gestion et en école de commerce.
Une autre référence, publiée chez First sous le nom de Laurence Thibault, porte le titre La Comptabilité pour les Nuls en 50 notions clés. Son organisation annoncée peut convenir à une découverte par thèmes. Il faut toutefois consulter son sommaire plutôt que supposer qu’elle reprend exactement le contenu de l’autre ouvrage.
| Votre besoin | Ce qu’il faut chercher dans le livre |
|---|---|
| Comprendre le vocabulaire | Définitions accessibles et exemples courts |
| Apprendre à enregistrer des opérations | Écritures détaillées, explication du débit et du crédit |
| Suivre une petite entreprise | TVA, clients, fournisseurs et trésorerie |
| Préparer un examen | Exercices corrigés et correspondance avec le programme |
Les notions à comprendre avant de saisir des écritures
La comptabilité codifie et conserve les opérations réalisées par l’entreprise. Elle transforme les factures, relevés bancaires et bulletins de paie en informations exploitables. Pour suivre ce cheminement, quelques distinctions sont indispensables : elles évitent d’apprendre des écritures par cœur sans comprendre ce qu’elles représentent.
Charges, produits et immobilisations : trois rôles différents
Une charge correspond à une consommation ou à une dépense rattachée à l’activité de l’exercice, comme un loyer. Un produit traduit notamment une vente ou une prestation réalisée. Une immobilisation est un élément destiné à servir durablement l’entreprise, comme une machine. Son coût peut être réparti dans le temps par l’amortissement, selon les règles applicables.
Cette distinction explique pourquoi un achat ne diminue pas toujours immédiatement le résultat pour son montant total. Elle permet aussi de séparer le résultat comptable de l’argent disponible : une vente peut être enregistrée alors que le client n’a pas encore payé.
Bilan, compte de résultat et balance : ne pas les intervertir
Le bilan décrit le patrimoine à une date donnée : ce que l’entreprise possède et les ressources qui le financent. Le compte de résultat rapproche les produits et les charges d’une période pour faire apparaître un bénéfice ou une perte. Les comptes annuels comprennent généralement ces documents et une annexe, sous réserve des dispenses prévues.
La balance récapitule les mouvements et les soldes des comptes. C’est un document de travail utile aux contrôles, à la préparation des comptes annuels et des déclarations fiscales. L’égalité de ses totaux ne prouve cependant pas que toutes les opérations sont correctement enregistrées : une mauvaise affectation peut rester équilibrée.
Passer d’une facture à une opération comptable
Un ouvrage pédagogique doit montrer le lien entre le justificatif et l’écriture, pas seulement donner une liste de comptes. En comptabilité d’engagement, l’enregistrement d’une facture et celui de son règlement correspondent à deux événements distincts. D’autres modalités existent selon le régime de l’entreprise : il faut donc identifier son cadre avant d’appliquer un exemple.
Une vente à crédit, puis son encaissement
Prenons une vente soumise à la TVA, facturée mais pas encore réglée. L’enregistrement fait apparaître une créance client pour le montant toutes taxes comprises, un produit pour le montant hors taxes et la TVA collectée. Lors du paiement, la banque augmente et la créance est soldée. L’encaissement ne crée pas une seconde vente.
Imaginez maintenant que chaque opération possède une jumelle : sa représentation comptable doit raconter la même histoire que sa pièce justificative. Pour vérifier une écriture, confrontez les deux récits : même client, même montant, même date pertinente, même nature d’achat ou de vente. Cette lecture en miroir permet de détecter une facture saisie deux fois ou un règlement attribué au mauvais client, même lorsque les comptes sont équilibrés.
La TVA mérite un contrôle à part
La TVA collectée concerne les opérations de vente imposables. La TVA déductible porte sur les achats ouvrant droit à déduction, sous conditions. Leur rapprochement participe au calcul de la TVA à déclarer, mais les règles d’exigibilité et les exclusions doivent être vérifiées. Un exemple mensuel dans un livre ne signifie pas que toutes les entreprises déclarent chaque mois.
Pour travailler proprement, classez les justificatifs, contrôlez les montants hors taxes et toutes taxes comprises, puis rapprochez les règlements du relevé bancaire. Un logiciel facilite ces tâches ; il ne remplace ni la pièce justificative ni la compréhension de l’opération.
Utiliser la comptabilité pour décider, pas seulement déclarer
La comptabilité devient réellement utile lorsqu’elle répond à une question de gestion. Le détail des créances échues indique quels clients relancer. L’échéancier des factures fournisseurs aide à prévoir les sorties d’argent. Le suivi des consommations contribue au calcul du coût des produits et à l’analyse des marges.
Un dirigeant peut ainsi afficher un bénéfice tout en manquant de trésorerie : des clients n’ont pas encore payé, tandis que les salaires et fournisseurs doivent être réglés. Le résultat mesure une performance ; la trésorerie mesure l’argent disponible. Lire ces deux dimensions ensemble évite de prendre un solde bancaire favorable pour une preuve de rentabilité.
Pour apprendre, partez d’une opération réelle et suivez son parcours : justificatif, classement, écriture, règlement, puis effet sur les documents de synthèse. Cette méthode relie les notions entre elles et prépare un échange plus précis avec un comptable sur les erreurs, les échéances ou les coûts.
Vérifier l’édition et les conditions d’achat
Les ouvrages peuvent être recherchés auprès de librairies indépendantes, de la Fnac ou de Cultura. La Librairie Ravy présente notamment la référence en 50 notions clés. Cultura affiche une sélection de 16 offres autour de cette recherche : cela ne signifie pas qu’il existe 16 éditions différentes du même livre. Les offres doivent être comparées individuellement.
Avant de commander, contrôlez les éléments suivants :
- Le titre exact, l’auteur et l’ISBN, pour identifier sans ambiguïté la référence.
- La date d’édition, particulièrement importante pour les développements fiscaux et réglementaires.
- Le sommaire et l’extrait, pour juger la clarté des explications et la place des exercices.
- Le format, l’état et le prix total, frais de livraison compris.
- La disponibilité annoncée, à vérifier au moment de la commande.
Le meilleur choix reste celui dont vous comprenez réellement un exemple après quelques pages. Pour acquérir les bases, un ouvrage vulgarisé constitue un bon point de départ. Pour valider une déclaration, traiter une opération inhabituelle ou établir des comptes conformes à votre situation, complétez cette lecture par un accompagnement professionnel adapté.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.