
Faire appel à un comptable pour association n’est pas systématiquement obligatoire, même lorsque des comptes annuels doivent être établis. Le bon choix dépend surtout de vos financements, de vos activités et du temps disponible au sein de l’équipe. Un accompagnement bien défini sécurise les comptes sans retirer au trésorier son rôle de pilotage.
Identifier les obligations avant de chercher un prestataire
La loi de 1901 n’impose pas, à elle seule, un modèle comptable unique à toutes les associations. Des obligations peuvent toutefois découler d’autres textes, des statuts, d’un agrément ou d’une convention de financement. Tenir une comptabilité conforme et engager un expert-comptable sont deux choses distinctes.
Les seuils qui doivent déclencher une vérification
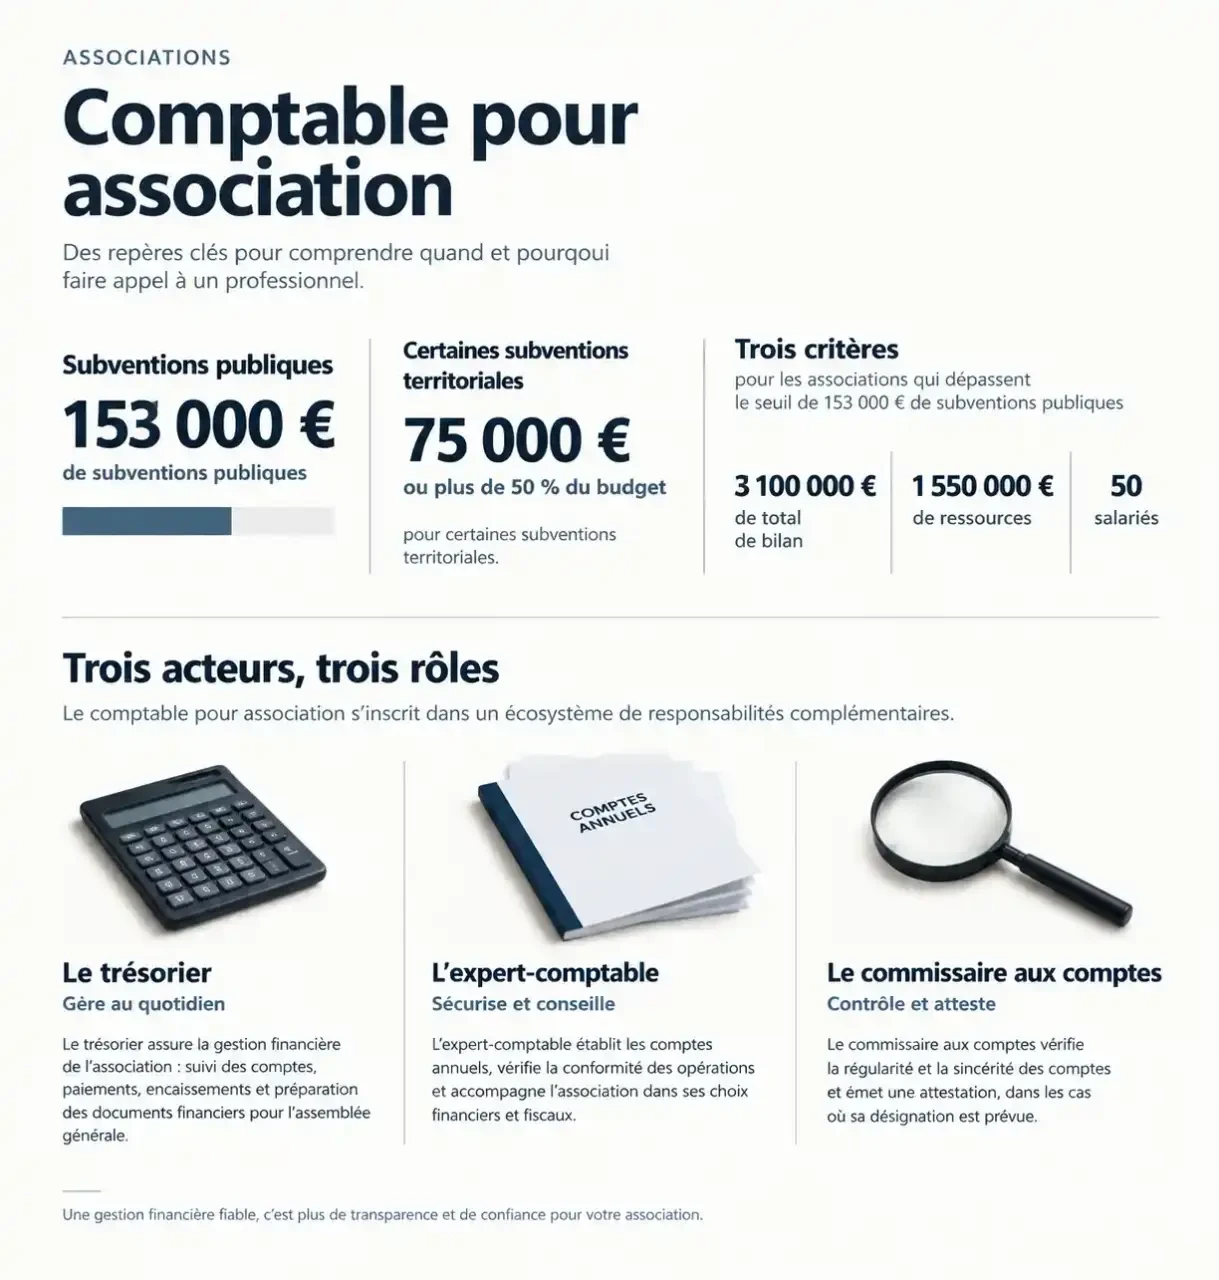
Au-delà de 153 000 € de subventions publiques annuelles, une association doit notamment établir des comptes annuels et désigner un commissaire aux comptes. Ce seuil n’impose pas, en lui-même, de confier la tenue comptable à un cabinet d’expertise comptable.
Pour les associations ayant une activité économique, le dépassement de deux des trois critères suivants entraîne également des obligations renforcées : 3 100 000 € de total de bilan, 1 550 000 € de ressources et 50 salariés. L’appréciation de ces critères mérite une vérification adaptée à la situation de l’organisme.
D’autres dispositions concernent les subventions de collectivités territoriales dépassant 75 000 € ou représentant plus de 50 % du budget, notamment en matière de comptes certifiés et de contrôle. Ces critères ne doivent pas être confondus avec le seuil général de 153 000 €. Le statut d’utilité publique, l’appel à la générosité publique ou l’émission de valeurs mobilières peuvent aussi modifier les obligations.
Choisir la bonne méthode comptable
Une petite association sans obligation particulière peut souvent suivre ses encaissements et décaissements dans une comptabilité de trésorerie. La comptabilité d’engagement enregistre aussi les créances et les dettes, même avant leur règlement. Elle permet notamment de rattacher les opérations au bon exercice.
Le règlement comptable 2018-06, applicable depuis le 1er janvier 2020, encadre les comptes annuels des organismes sans but lucratif concernés. Il faut donc vérifier le cadre applicable avant de choisir un logiciel ou de reprendre le tableau utilisé par l’ancien trésorier.
Répartir les rôles entre trésorier, expert-comptable et contrôleur
Le trésorier organise la gestion financière conformément aux statuts et aux décisions des instances. Le comptable salarié ou bénévole peut enregistrer les opérations. Pour externaliser la tenue ou la révision comptable auprès d’un professionnel indépendant, vérifiez son inscription à l’Ordre des experts-comptables.
Le commissaire aux comptes exerce une mission distincte de contrôle légal et de certification. Il ne remplace pas le professionnel qui prépare les comptes. Lorsque sa désignation est obligatoire, son intervention doit être organisée séparément, dans le respect des règles d’indépendance.
| Organisation | Travail conservé en interne | Intervention du cabinet |
|---|---|---|
| Gestion autonome | Saisie, classement et suivi financier | Conseil ponctuel selon les besoins |
| Gestion partagée | Collecte des pièces et saisie convenue | Révision, corrections et préparation des comptes |
| Tenue externalisée | Transmission des justificatifs et validation des dépenses | Enregistrement et travaux prévus au contrat |
Un logiciel facilite le classement et les rapprochements bancaires, mais ne tranche pas seul une question fiscale ou le traitement d’une subvention. Inversement, un cabinet ne peut pas expliquer une dépense dont personne ne conserve le justificatif. La qualité de la collaboration repose sur une répartition écrite des tâches.
Confier les missions qui sécurisent réellement votre activité
Le besoin ne se limite pas au bilan annuel. Une association employeuse doit sécuriser la paie et les déclarations sociales ; une structure culturelle peut avoir besoin d’un suivi par spectacle ; une association financée sur projets doit pouvoir justifier l’utilisation de chaque enveloppe.
Suivre les financements sans confondre solde bancaire et argent disponible
Le cabinet peut mettre en place une comptabilité analytique par action, financeur ou établissement. Ce suivi aide à préparer les budgets et les comptes rendus financiers. Il permet aussi d’identifier les ressources affectées à un projet qui ne peuvent pas être utilisées librement pour les dépenses courantes.
Pensez chaque projet comme une brique de votre budget : elle possède son financement, ses dépenses et sa part de frais communs. Avant de lancer une nouvelle activité, définissez une règle documentée pour répartir le loyer, l’assurance ou le temps administratif. Sans ce « mortier » entre les projets, une action peut sembler équilibrée tout en laissant les frais de fonctionnement à la charge des autres.
Anticiper la fiscalité et les difficultés de trésorerie
Le caractère associatif ne garantit pas l’exonération de tous les impôts commerciaux. Des ventes, prestations ou activités concurrentielles justifient un diagnostic sur l’impôt sur les sociétés, la TVA et la contribution économique territoriale. De même, l’émission de reçus fiscaux exige de vérifier l’éligibilité de l’organisme au mécénat.
Demandez également un prévisionnel de trésorerie si les subventions arrivent après les dépenses. Un budget annuel équilibré n’empêche pas un manque de liquidités au moment de payer les salaires. L’intérêt du conseil est précisément de rendre ce décalage visible avant qu’il ne bloque l’activité.
Comparer les devis à périmètre égal, pas seulement au prix
Il n’existe pas de tarif réglementé unique pour un expert-comptable associatif. Les honoraires dépendent du volume d’opérations, des salariés, des financements à suivre, de la qualité des pièces et du travail conservé en interne. Un forfait annuel et une facturation horaire ne se comparent donc qu’avec un périmètre précis.
À titre de repère, Finacoop a communiqué sur un taux horaire unique de 70 € ; son application et ses conditions doivent être confirmées directement. Ce chiffre ne constitue ni une moyenne du marché ni un budget annuel : le nombre d’heures et les prestations incluses restent déterminants.
Pour sélectionner un cabinet, demandez des réponses concrètes sur les points suivants :
- Expérience associative : connaît-il vos financements et votre secteur d’activité ?
- Interlocuteur : qui répondra au trésorier et dans quels délais ?
- Livrables : quels comptes, tableaux de bord et rendez-vous sont inclus ?
- Suppléments : la paie, les reprises comptables et les demandes des financeurs sont-elles facturées séparément ?
- Outils : les données sont-elles exportables et accessibles lors d’un changement de trésorier ou de cabinet ?
Un cabinet en ligne peut convenir si l’équipe maîtrise la transmission numérique. La proximité devient plus utile lorsque les bénévoles ont besoin d’un accompagnement régulier. Dans les deux cas, privilégiez une méthode compréhensible plutôt qu’une promesse de disponibilité illimitée mal définie.
Préparer une collaboration qui résiste au changement de trésorier
Pour le premier rendez-vous, rassemblez les statuts, les derniers comptes, le budget prévisionnel, les relevés bancaires, les conventions de subvention et les informations sur les salariés. Signalez les pièces manquantes et les échéances proches : une reprise comptable doit être identifiée avant la signature.
La lettre de mission doit préciser qui fait quoi, à quelle date et pour quel prix. Faites-y détailler la transmission des justificatifs, les travaux de clôture, les déclarations incluses, les limites du conseil et les conditions de résiliation.
Prévoyez enfin un calendrier partagé : transmission régulière des pièces, point de trésorerie et préparation des comptes avant l’assemblée générale. Conservez les accès et documents dans un espace appartenant à l’association, non dans la seule messagerie d’un bénévole. Le bon accompagnement ne rend pas l’équipe dépendante : il lui permet de comprendre ses chiffres et de transmettre une gestion lisible.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.