
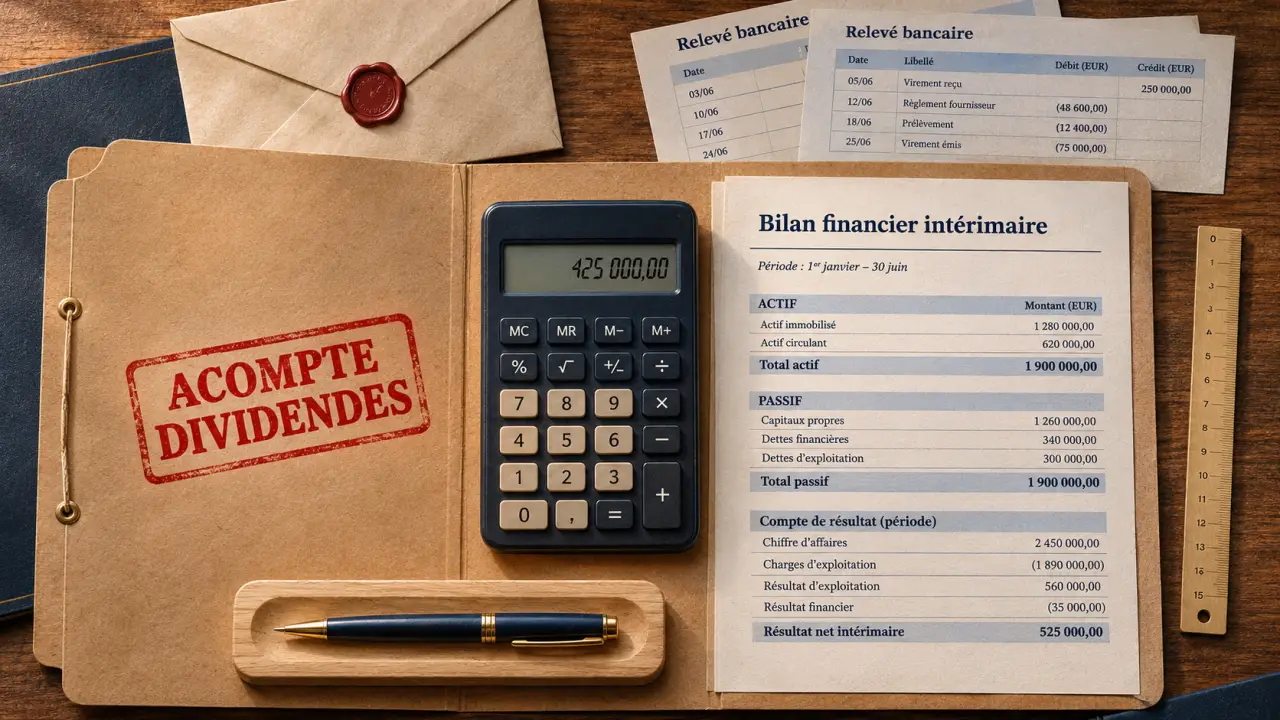
Une société peut verser un acompte sur dividendes avant l’approbation de ses comptes annuels, mais pas sur la seule foi d’un compte bancaire bien rempli. L’opération suppose notamment un bénéfice suffisant, établi par un bilan certifié par un commissaire aux comptes, puis une décision régulière. Pour le dirigeant comme pour l’associé, l’enjeu est de distinguer ce qui peut être distribué de ce qu’il est prudent de sortir de l’entreprise.
Un versement anticipé, pas une avance libre sur les recettes
L’acompte sur dividendes permet aux associés ou actionnaires de percevoir une fraction du bénéfice sans attendre la distribution annuelle. Il peut intervenir pendant l’exercice ou après sa clôture, avant l’approbation des comptes. Il s’impute ensuite sur les dividendes auxquels il se rapporte : ce n’est pas un revenu supplémentaire venant s’ajouter à la distribution définitive.
Le dividende annuel relève, lui, de l’affectation du résultat après approbation des comptes. Sa mise en paiement intervient en principe dans les 9 mois suivant la clôture, sauf prolongation judiciaire. L’acompte avance donc le calendrier, sans supprimer les conditions légales de distribution.
Il ne faut pas davantage le confondre avec une rémunération de dirigeant ou un remboursement de compte courant d’associé. La rémunération rétribue des fonctions ; le remboursement éteint une dette de la société envers l’associé ; le dividende rémunère la détention de titres. Les justificatifs et les conséquences fiscales diffèrent.
Enfin, une SCI ou une société relevant de l’impôt sur le revenu appelle une analyse distincte. L’imposition du bénéfice entre les mains des associés ne dépend pas nécessairement de son versement. Il serait donc trompeur de transposer automatiquement les règles fiscales d’une SAS à l’impôt sur les sociétés.
Le plafond repose sur un bénéfice constaté et certifié
Un bilan intermédiaire, et non une simple prévision
L’article L.232-12 du Code de commerce encadre les acomptes sur dividendes. Il impose un bilan établi au cours ou à la fin de l’exercice, certifié par un commissaire aux comptes, faisant apparaître un bénéfice depuis la clôture de l’exercice précédent. Un tableau de trésorerie, des commandes signées ou un résultat prévisionnel ne remplacent pas ce document.
Le calcul tient compte des amortissements et provisions nécessaires, des pertes antérieures, des sommes à porter en réserve en application de la loi ou des statuts et du report bénéficiaire. Le total des acomptes ne peut dépasser le bénéfice ainsi déterminé. Dans les sociétés concernées, la réserve légale implique en principe un prélèvement de 5 % du bénéfice diminué des pertes antérieures, jusqu’à ce qu’elle atteigne 10 % du capital social.
Les réserves disponibles ne doivent pas être ajoutées indistinctement au plafond de l’acompte : leur distribution obéit à une décision et à des règles propres. De même, le premier exercice soulève une difficulté particulière, puisque le mécanisme légal se réfère à la clôture de l’exercice précédent. Avant d’envisager un versement dans une société nouvellement créée, faites valider sa faisabilité juridique.
La trésorerie disponible reste un second filtre
Le bénéfice distribuable constitue un plafond juridique ; il ne garantit pas que l’entreprise puisse payer sans se fragiliser. Des créances clients peuvent soutenir le résultat alors que les encaissements restent à venir. À l’inverse, un emprunt peut gonfler le solde bancaire sans créer de bénéfice distribuable.
Une approche utile consiste à préserver un noyau de liquidités intouchable : salaires, charges fiscales et sociales, remboursements d’emprunts et achats indispensables au prochain cycle d’exploitation. L’acompte se raisonne alors sur deux étages : d’abord le plafond certifié, ensuite la marge de trésorerie réellement libre. Cette double lecture évite de distribuer aujourd’hui l’argent nécessaire pour produire demain.
De la préparation comptable au paiement : sécuriser chaque étape
L’expert-comptable peut préparer la situation intermédiaire, calculer le montant envisageable et organiser les déclarations. Mais son intervention ne remplace pas la certification du commissaire aux comptes. Même une société qui n’a pas de CAC permanent doit prévoir cette intervention spécifique et faire vérifier ses modalités de désignation.
| Forme sociale | Décideur à identifier | Vigilance |
|---|---|---|
| SA | Conseil d’administration ou directoire, selon l’organisation | Formaliser la décision et les modalités de paiement |
| SARL ou EURL | Gérant, dans le cadre de ses compétences | Vérifier les statuts et documenter l’opération, même avec un associé unique |
| SAS ou SASU | Président ou organe désigné par les statuts | Lire les clauses de compétence avant toute décision |
Il ne faut donc pas considérer que l’assemblée annuelle, l’associé unique ou le dirigeant est toujours compétent par défaut. La forme sociale et les statuts doivent être examinés ensemble.
- Arrêter la situation comptable à une date adaptée, avec les écritures d’inventaire nécessaires.
- Faire certifier le bilan et déterminer le plafond, en tenant compte des acomptes déjà distribués.
- Consigner la décision : montant brut, bénéficiaires, droits attachés aux titres et date de paiement.
- Calculer les retenues applicables, puis payer et comptabiliser l’opération.
- Conserver le dossier et rapprocher l’acompte de l’affectation annuelle du résultat.
Le paiement se fait généralement en numéraire. Une option en actions peut exister dans certaines sociétés par actions, mais elle suppose un cadre juridique spécifique : elle ne se décide pas comme un simple virement.
Fiscalité : anticiper le net reçu et les déclarations
L’acompte suit en principe le régime fiscal des dividendes. Pour un associé personne physique résident fiscal français, il faut comparer le prélèvement forfaitaire unique et l’option globale pour le barème progressif. Cette dernière peut ouvrir droit, lorsque les conditions sont remplies, à l’abattement de 40 % pour l’impôt sur le revenu ; cet abattement ne réduit pas automatiquement les prélèvements sociaux.
Les taux applicables doivent être contrôlés à la date du versement. La dispense éventuelle du prélèvement d’impôt sur le revenu dépend notamment du revenu fiscal de référence et d’une demande dans les délais. Elle ne signifie pas que les dividendes deviennent exonérés.
Le régime social mérite une vérification séparée. Pour certains travailleurs indépendants, notamment des gérants majoritaires de SARL, la fraction des dividendes dépassant 10 % du capital social, des primes d’émission et des sommes en compte courant retenus selon les règles applicables peut entrer dans l’assiette des cotisations sociales. Le calcul tient aussi compte de la situation familiale prévue par les textes.
La société doit organiser les déclarations et paiements correspondants, notamment via le formulaire 2777-SD lorsqu’il est applicable, puis les obligations annuelles relatives aux revenus mobiliers. Un crédit en compte courant peut constituer une mise à disposition fiscalement imposable : l’absence de virement ne suffit pas à différer l’imposition.
Coûts et risques : décider si l’anticipation vaut la peine
Legalstart et expert-comptable-tpe.fr évoquent un bilan intermédiaire à partir de 500 euros et une intervention de CAC autour de 1 000 euros ou davantage. Ces indications ne constituent pas un tarif réglementé : demandez un devis précisant préparation comptable, certification, formalités et déclarations. Pour un petit acompte, les frais peuvent réduire fortement l’intérêt du versement anticipé.
Une baisse ultérieure du bénéfice ne rend pas automatiquement fictif un acompte régulièrement décidé sur un bilan sincère et certifié. Elle n’entraîne pas non plus systématiquement une restitution. En revanche, une distribution irrégulière exige une analyse des conditions de récupération et des responsabilités du dirigeant comme du bénéficiaire.
La distribution de dividendes fictifs peut engager la responsabilité civile et pénale des dirigeants. Dans les cas prévus par les textes, les sanctions peuvent atteindre 5 ans d’emprisonnement et 375 000 euros d’amende ; leur application dépend de la forme sociale et des faits, notamment de l’élément intentionnel.
Avant de lancer l’opération, réunissez donc quatre validations : un plafond certifiable, une trésorerie préservée, un décideur compétent et un coût global acceptable. Si l’une manque, attendre la distribution annuelle est souvent préférable à une anticipation mal sécurisée.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.