
La mention « affaire personnelle commerçant » désigne une activité commerciale exercée en nom propre par une personne physique, sans création de société. Elle correspond à une entreprise individuelle, mais ne permet pas, à elle seule, de connaître son régime fiscal, ses cotisations ou sa situation au regard de la TVA.
Si vous avez rencontré cette expression sur une fiche d’entreprise, il faut donc distinguer ce qu’elle indique réellement des informations qui restent à vérifier.
Lire la mention sur un registre sans lui faire dire davantage
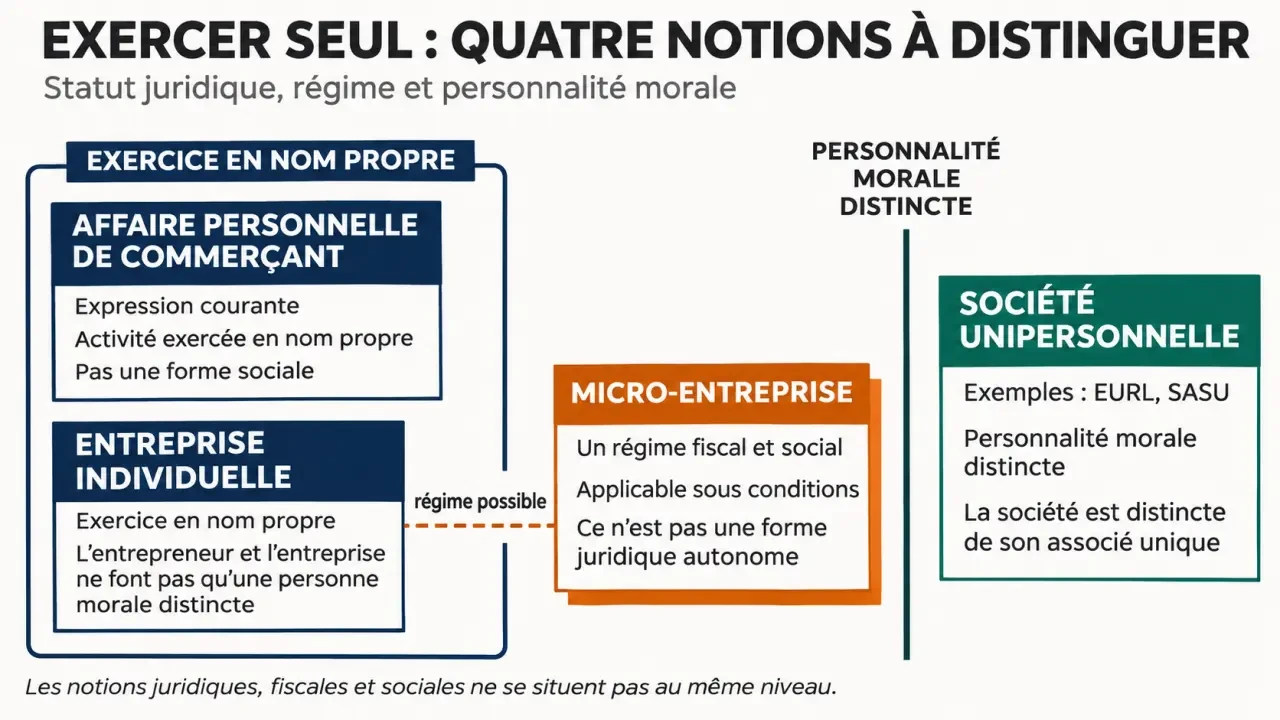
Une affaire personnelle commerçant n’est pas une personne morale distincte de son exploitant. L’entrepreneur exerce lui-même l’activité : il ne dirige pas une société qu’il aurait constituée. Un nom commercial peut apparaître sur sa boutique ou ses factures, sans changer cette réalité juridique.
Par exemple, une fiche indiquant « affaire personnelle commerçant » pour une boutique de vêtements permet d’identifier un exercice individuel commercial. Elle ne révèle pas si l’exploitant bénéficie du régime micro, déduit ses dépenses au réel ou facture la TVA.
Ce qui caractérise l’activité commerciale
Le commerçant accomplit des actes de commerce de manière habituelle et indépendante. L’achat de marchandises pour les revendre en constitue un exemple courant. La location de biens meubles et certaines prestations peuvent également relever du commerce. Les articles L110-1 et L110-2 du Code de commerce définissent différentes catégories d’actes de commerce.
En revanche, toute prestation de services n’est pas commerciale. Une activité peut être artisanale ou libérale selon sa nature. La réparation, la fabrication et la vente peuvent aussi coexister dans une même entreprise. Pour une activité mixte, décrivez précisément chaque opération plutôt que de choisir une catégorie sur la seule base du mot « vente ».
Entreprise individuelle, micro-entreprise et société : trois notions à séparer
L’entreprise individuelle constitue le cadre juridique d’exercice. La micro-entreprise est un régime fiscal et social simplifié accessible sous conditions. Une société, comme une EURL ou une SASU, possède quant à elle une personnalité juridique distincte après son immatriculation.
| Point de comparaison | EI au régime micro | EI au régime réel | Société unipersonnelle |
|---|---|---|---|
| Personne morale distincte | Non | Non | Oui |
| Statuts et capital social | Non | Non | Oui |
| Dépenses professionnelles | Abattement fiscal forfaitaire | Déduction des charges admises | Déduction selon les règles applicables |
| Comptabilité | Obligations allégées | Comptabilité au réel | Comptabilité et obligations propres à la société |
| TVA | Franchise ou TVA selon la situation | Franchise ou TVA selon la situation | Franchise ou TVA selon la situation |
L’ancienne EIRL ne doit plus être présentée comme une option de création : il n’est plus possible de créer une EIRL depuis 2022. Des entreprises constituées auparavant sous ce régime peuvent toutefois encore apparaître dans les registres.
Pour choisir, raisonnez en boucle : estimez vos ventes, retranchez vos achats, vos frais de livraison, vos commissions et vos retours clients, puis revenez au régime envisagé. Une activité peut sembler simple à gérer en micro-entreprise tout en dégageant une faible marge. Puisque les charges réelles n’y sont pas déduites individuellement, cette vérification du circuit économique est souvent plus éclairante que le seul chiffre d’affaires prévisionnel.
Impôts, cotisations et TVA : des choix qui ne se lisent pas dans l’intitulé
Micro ou réel : le traitement du bénéfice change
Une activité commerciale exercée en entreprise individuelle relève en principe des bénéfices industriels et commerciaux, ou BIC, à l’impôt sur le revenu. Au régime micro, le bénéfice imposable est calculé après un abattement forfaitaire. Au réel, il résulte des recettes et des charges fiscalement admises, avec des obligations comptables plus développées.
Pour les revenus de 2026, Service Public Entreprendre indique des plafonds micro de 203 100 euros pour les ventes de marchandises et de 83 600 euros pour les prestations de services. Les activités mixtes et certaines activités d’hébergement nécessitent une vérification spécifique. Ces plafonds ne sont pas des seuils de franchise de TVA.
La même fiche distingue le réel simplifié du réel normal avec des limites de 945 000 euros pour les ventes et de 286 000 euros pour les prestations de services. L’application d’un régime dépend aussi des règles de franchissement et des options exercées.
Des cotisations et une option fiscale à anticiper
L’entrepreneur individuel relève du régime social des travailleurs indépendants. En micro-entreprise, les cotisations sont généralement calculées sur le chiffre d’affaires encaissé. Hors micro, leur calcul repose sur le revenu professionnel selon les règles applicables. Service Public Entreprendre évoque un ordre de grandeur d’environ 45 % du revenu d’activité : ce n’est pas un taux universel à appliquer au chiffre d’affaires.
Une EI relevant d’un régime réel peut, sous conditions, opter pour une assimilation à une EURL entraînant l’impôt sur les sociétés. Service Public Entreprendre indique une demande dans les trois premiers mois de l’exercice concerné et une possibilité de renonciation pendant cinq ans. Cette option mérite une simulation préalable, car elle modifie le traitement du bénéfice et des sommes perçues par l’entrepreneur.
La TVA reste une question distincte
La franchise en base permet, sous conditions, de ne pas facturer la TVA, mais empêche généralement de récupérer celle payée sur les achats. À l’inverse, un régime de TVA permet une déduction dans les conditions habituelles. Une micro-entreprise peut donc être redevable de la TVA. Avant de facturer, vérifiez auprès du service des impôts des entreprises les seuils en vigueur, la période de référence et les conséquences d’un dépassement.
Le patrimoine personnel bénéficie d’une protection, pas d’une immunité
Le statut actuel de l’entrepreneur individuel prévoit une séparation automatique des patrimoines professionnel et personnel. En principe, les créanciers professionnels ont pour gage le patrimoine professionnel, composé des biens, droits et obligations utiles à l’activité. L’absence de société ne signifie donc plus que tous les biens personnels sont systématiquement exposés.
Cette protection comporte néanmoins des limites. La date de naissance des créances compte, notamment pour les dettes anciennes. Des exceptions existent en matière fiscale ou sociale, en particulier dans certaines situations de fraude ou de manquements graves. Une renonciation encadrée à la protection peut aussi être demandée pour un engagement déterminé.
Avant de signer un financement, examinez les garanties demandées et leur portée. La mention figurant sur un registre ne renseigne ni sur ces engagements ni sur les éventuelles exceptions applicables à une dette précise.
Déclarer l’activité et vérifier les informations après l’immatriculation
La création se déclare en ligne sur le guichet unique des formalités des entreprises, opéré par l’INPI. Les anciens parcours fondés sur un dépôt auprès d’un centre de formalités ne constituent plus la procédure de référence.
- Décrivez l’activité principale et les activités secondaires, notamment en cas de vente et de réparation.
- Préparez les justificatifs demandés : identité, domiciliation et pièces propres à l’activité.
- Renseignez les choix fiscaux et sociaux en distinguant régime micro, imposition et TVA.
- Déposez le dossier, suivez son traitement et répondez aux demandes de complément.
Une activité commerciale individuelle donne lieu à une inscription au Registre national des entreprises et au registre du commerce et des sociétés. L’INSEE attribue le SIREN, qui identifie l’entreprise, le SIRET, qui identifie l’établissement, et le code APE, correspondant à l’activité principale exercée.
Une fois la formalité validée, contrôlez l’identité, l’adresse et l’activité enregistrées. Pour connaître le régime fiscal ou la TVA, consultez ensuite les documents fiscaux et les options effectivement enregistrées : l’intitulé « affaire personnelle commerçant » ne suffit jamais à les établir.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.