
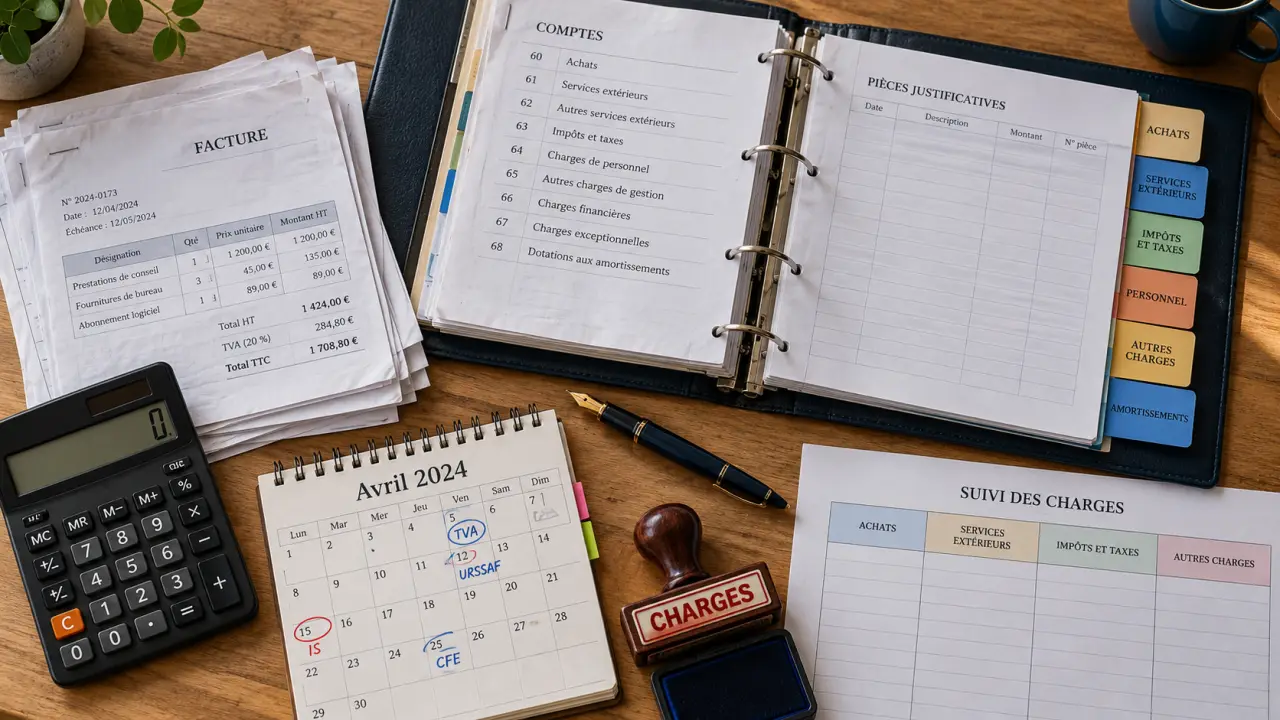
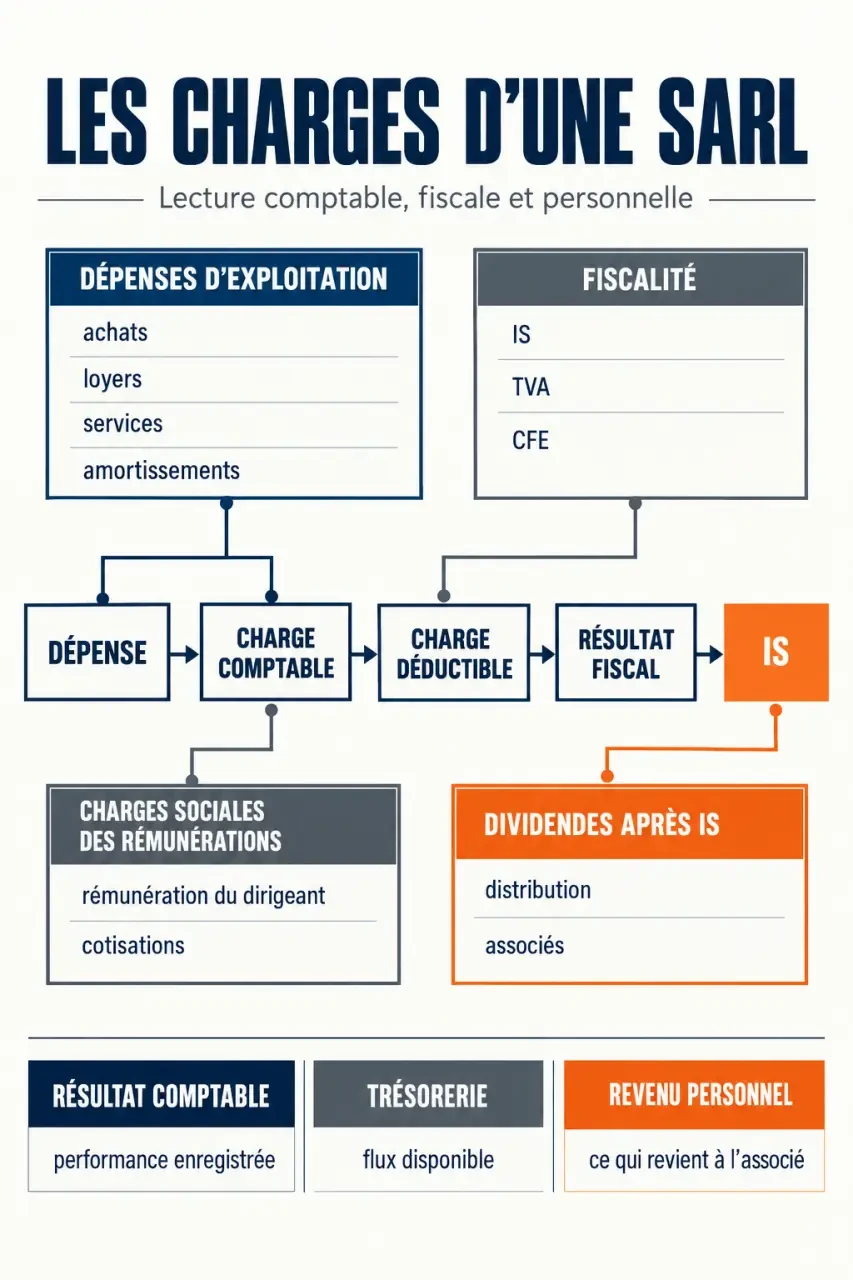
Les charges d’une SARL ne se limitent ni aux cotisations du gérant ni à l’impôt sur les bénéfices. Pour savoir ce que la société peut réellement financer, il faut distinguer les dépenses liées à l’activité, les impôts, le coût social des rémunérations et les sommes versées aux associés. Cette lecture évite de confondre bénéfice comptable, trésorerie disponible et revenu personnel.
1. Partir des dépenses réellement engagées par la SARL
Une charge correspond à une dépense supportée dans l’intérêt de l’entreprise et enregistrée dans sa comptabilité. Elle réduit le résultat comptable. Lorsqu’elle respecte les conditions fiscales, elle réduit aussi le résultat imposable : c’est alors une charge déductible. Une dépense personnelle de l’associé, une sanction ou une dépense insuffisamment justifiée peut être comptabilisée sans être déductible fiscalement.
Les charges d’exploitation, fixes et variables
Les charges d’exploitation regroupent les coûts nécessaires au fonctionnement quotidien de la SARL. Certaines sont fixes, car elles restent dues même lorsque l’activité ralentit. D’autres varient avec le chiffre d’affaires ou le volume de production.
- Achats de marchandises, matières premières et emballages ;
- Loyer, charges locatives, énergie, téléphone et abonnements numériques ;
- Honoraires d’expert-comptable, assurances, frais bancaires et prestations externes ;
- Communication, publicité, logiciels, maintenance et formation ;
- Frais de déplacement, repas professionnels et frais de véhicule justifiés ;
- Salaires, primes, avantages en nature et charges patronales des salariés ;
- Intérêts d’emprunt et amortissement des équipements, du matériel ou de certains véhicules.
Pour être déductible, une dépense doit notamment être engagée dans l’intérêt de la SARL, appuyée par une facture ou un justificatif, correctement enregistrée et ne pas être excessive. Il faut donc conserver les pièces, préciser le motif professionnel des frais et séparer les dépenses privées de celles de la société.
Ne pas confondre charge et sortie de trésorerie
Un remboursement d’emprunt illustre bien cette différence : les intérêts sont une charge, mais le remboursement du capital ne l’est pas. À l’inverse, un amortissement est une charge comptable qui ne correspond pas forcément à un paiement au moment de son enregistrement. Cette distinction compte pour construire un budget. Le compte de résultat mesure la rentabilité, tandis que le plan de trésorerie suit les encaissements et les décaissements réels.
Un décalage entre ces deux indicateurs constitue souvent un premier signal d’alerte. Une SARL peut afficher un bénéfice tout en disposant de peu de liquidités si ses clients règlent tard, si elle finance du stock ou si plusieurs échéances fiscales et sociales arrivent en même temps. Suivre séparément les factures à encaisser, les charges à payer et les prélèvements à venir permet de repérer ce décalage avant qu’il ne crée un besoin de financement.
2. Calculer la fiscalité : résultat, IS, TVA et impôts locaux
La SARL est soumise par défaut à l’impôt sur les sociétés (IS). Le résultat fiscal est obtenu à partir du résultat comptable, après réintégration des charges non déductibles et déduction des éléments admis par la réglementation fiscale. Le taux normal de l’IS est de 25 %. Sous conditions, un taux réduit de 15 % s’applique sur la fraction de bénéfices allant jusqu’à 42 500 €. Le chiffre d’affaires doit être inférieur ou égal à 10 000 000 €, le capital entièrement libéré et détenu à au moins 75 % par des personnes physiques.
Une option temporaire pour l’impôt sur le revenu (IR) peut être possible pendant 5 exercices comptables. Elle concerne notamment une société créée depuis moins de 5 ans, employant moins de 50 salariés et respectant les conditions de chiffre d’affaires ou de bilan inférieur à 10 000 000 €. Au moins 50 % des droits de vote doivent être détenus par des personnes physiques, dont au moins 34 % par le gérant et son foyer fiscal. Avec ce régime, le résultat remonte directement chez les associés. Une simulation est donc nécessaire avant de choisir cette option.
TVA, CFE et calendrier de paiement
La TVA collectée auprès des clients n’est pas un produit pour la SARL. Elle est reversée après déduction de la TVA récupérable sur les achats éligibles. Selon l’activité et les seuils applicables, la société relève du régime réel simplifié ou du régime réel normal. Pour le réel simplifié en 2026, les fourchettes de chiffre d’affaires vont de 85 000 € à 945 000 € pour le commerce, la restauration et l’hébergement, et de 37 500 € à 286 000 € pour les prestations de services, sous réserve notamment d’une TVA due ne dépassant pas 15 000 €.
La CFE, due par les entreprises qui exercent une activité professionnelle non salariée, s’ajoute aux autres prélèvements. Il faut également anticiper les déclarations de résultat, transmises par voie électronique. En principe, elles sont déposées dans les 3 mois suivant la clôture. L’IS se règle généralement par 4 acomptes, les 15 mars, 15 juin, 15 septembre et 15 décembre, puis par un solde. Aucun acompte n’est exigé si l’IS est inférieur à 3 000 €, lors du premier exercice ou pendant la première période d’imposition.
3. Le statut du gérant fait varier fortement les charges sociales
Le régime social dépend de la part de capital détenue par le gérant, en tenant compte de certaines participations familiales. Ce paramètre doit être vérifié avant de fixer une rémunération, car il influence directement le niveau de cotisations et la protection sociale.
| Situation | Régime social | Conséquence principale |
|---|---|---|
| Gérant majoritaire | Travailleur non salarié (TNS) | Cotisations généralement moins élevées, avec une protection sociale différente. |
| Gérant minoritaire ou égalitaire | Assimilé salarié | Protection proche de celle d’un salarié, hors assurance chômage liée au mandat. |
| Salarié de la SARL | Régime général | Coût employeur composé du salaire brut et des cotisations patronales. |
Gérant majoritaire : des cotisations même sans rémunération
Le gérant majoritaire relève du régime TNS. Les cotisations sont couramment estimées autour de 40 % à 45 % de la rémunération nette, mais le montant réel dépend de plusieurs paramètres et fait l’objet de régularisations. Même sans rémunération, des cotisations minimales peuvent être dues. Il est donc imprudent de prévoir un coût social nul pendant les premières années de la SARL.
À titre de comparaison, le coût total de 1 000 € nets est annoncé entre 1 400 € et 1 450 € pour un gérant majoritaire de SARL, contre 1 650 € à 1 800 € dans une SAS ou pour une gérance minoritaire assimilée salariée. Le niveau de cotisations ne doit toutefois pas être le seul critère. Le niveau de couverture, la retraite, les indemnités et la régularité du revenu doivent aussi entrer dans l’arbitrage.
4. Rémunération, dividendes et pilotage : réduire sans fragiliser
La rémunération du gérant est en principe déductible du résultat de la SARL si elle correspond à un travail réel et n’est pas excessive. Elle diminue donc l’IS, mais entraîne des cotisations sociales et une imposition personnelle. Les dividendes sont distribués après l’impôt sur les sociétés, sur décision des associés. Ils ne réduisent pas le résultat imposable de la société.
Pour le gérant majoritaire, la fraction des dividendes qui dépasse 10 % du capital social, des primes d’émission et des sommes versées en compte courant d’associé est soumise aux cotisations sociales. Avec un capital de 10 000 €, le seuil est de 1 000 €, avant prise en compte des autres éléments. Les dividendes peuvent par ailleurs relever du prélèvement forfaitaire unique de 30 % ou, sur option, du barème progressif avec l’abattement de 40 % mentionné.
Une méthode simple pour prévoir le coût global
- Listez les charges fixes annuelles : loyer, assurances, abonnements, comptabilité et remboursements d’emprunt.
- Évaluez les charges variables selon le chiffre d’affaires : achats, sous-traitance, commissions, livraison et communication.
- Ajoutez le coût complet des salariés et du gérant, sans oublier les cotisations minimales éventuelles.
- Provisionnez la TVA à reverser, la CFE, les acomptes d’IS et le solde d’impôt.
- Ne décidez d’une distribution de dividendes qu’après avoir sécurisé la trésorerie, les investissements et les échéances proches.
Réduire les charges d’une SARL commence par la suppression des dépenses inutiles, la négociation des contrats récurrents, la récupération de la TVA lorsque cela est permis et l’utilisation de frais professionnels justifiés. L’optimisation légale ne consiste pas à transformer des dépenses personnelles en frais d’entreprise. Pour arbitrer entre salaire, dividendes, IR ou IS, une simulation avec un expert-comptable ou un avocat fiscaliste permet de comparer le coût immédiat, la fiscalité et la protection sociale sur une base cohérente.
Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.