
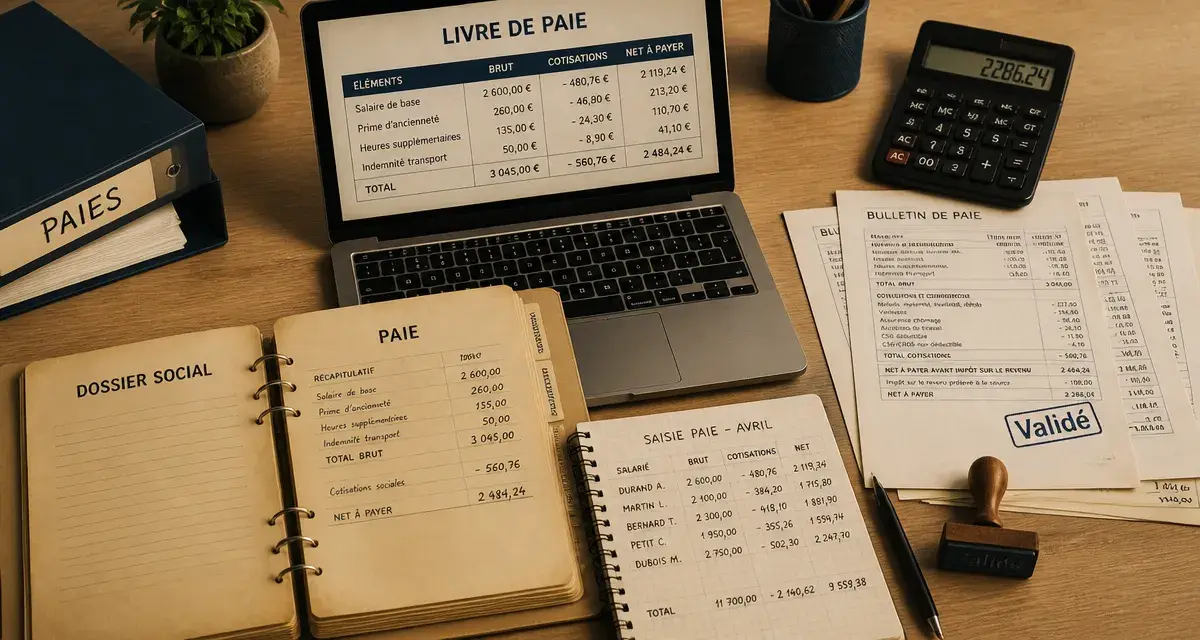
Le livre de paie rassemble, période après période, les principaux éléments de la rémunération versée aux salariés. Il permet de retrouver rapidement un salaire brut, un net, une retenue, une cotisation ou une régularisation, sans ouvrir chaque bulletin individuellement. Bien tenu, il facilite le contrôle de la paie, les échanges avec le cabinet comptable et le suivi de la masse salariale.
À quoi sert réellement un livre de paie ?
Dans la pratique, le livre de paie prend souvent la forme d’un journal édité par un logiciel ou d’un tableau structuré. Chaque ligne correspond généralement à un salarié et à une période de paie. Le document consolide les montants figurant sur les bulletins individuels : salaire de base, éléments variables, absences, cotisations, net à payer et coût employeur.
Quiz : Maîtriser le livre de paie
Son objectif n’est pas de remplacer le bulletin remis à chaque salarié. Il offre une vue globale de la paie. Le responsable administratif peut ainsi vérifier que les montants versés correspondent aux écritures comptables, anticiper les charges sociales et repérer une anomalie avant qu’elle ne se répète plusieurs mois.
Un support de contrôle avant la clôture de paie
Avant de valider les virements et les déclarations sociales, le livre de paie permet de rapprocher les données. Une variation inhabituelle du net à payer, une prime comptée deux fois, une absence non déduite ou un taux appliqué au mauvais salarié ressortent plus facilement dans une vue consolidée. Cette vérification est utile lorsque plusieurs personnes interviennent dans le processus, comme le manager, le gestionnaire de paie, la direction et l’expert-comptable.
Une trace utile pour répondre aux questions
Lorsqu’un salarié demande une explication sur une ligne de son bulletin ou qu’une correction doit être analysée plusieurs mois plus tard, le livre de paie replace le montant dans son contexte. Il permet de comparer une période avec la précédente et de déterminer si l’écart vient d’une augmentation, d’une prime, d’un arrêt, d’un remboursement de frais ou d’une régularisation de paie.
Les informations à faire apparaître pour une lecture fiable
La présentation exacte dépend de l’outil utilisé et de l’organisation de l’entreprise. Les données doivent surtout rester identifiables, cohérentes et faciles à rapprocher des bulletins, des déclarations et de la comptabilité. Un document lisible évite les colonnes obscures et les totaux impossibles à reconstituer.
| Rubrique | Utilité dans le suivi |
|---|---|
| Identité ou matricule du salarié | Associer chaque ligne à la bonne personne sans confusion. |
| Période concernée | Distinguer le mois de paie, les rappels et les régularisations. |
| Éléments de rémunération | Suivre le salaire de base, les heures, les primes, les avantages et les absences. |
| Brut et cotisations | Contrôler les bases de calcul ainsi que les retenues salariales et patronales. |
| Net à payer et net versé | Rapprocher la paie validée des virements effectivement préparés. |
| Totaux de période | Mesurer la masse salariale et préparer les écritures comptables. |
Prévoir des colonnes pour les éléments variables
Les erreurs apparaissent souvent dans les éléments qui changent d’un mois à l’autre : heures supplémentaires, commissions, indemnités, titres-restaurant, remboursements, primes exceptionnelles ou retenues sur salaire. Les isoler dans le livre de paie est plus utile que de les intégrer à un total général. En cas d’écart, la recherche est plus rapide et la validation par le manager plus simple.
Distinguer le net à payer du montant réellement versé
Ces deux montants sont proches, mais ils ne répondent pas toujours au même besoin de contrôle. Le net à payer est celui qui figure sur le bulletin. Le montant effectivement versé doit être vérifié séparément en présence d’acomptes, d’oppositions, de saisies, de régularisations ou d’un virement rejeté. Cette distinction aide à expliquer les écarts et à suivre les actions qui restent à effectuer.
Organiser le livre de paie sans créer une double saisie
Le plus efficace consiste à produire le document depuis le logiciel de paie, puis à l’archiver selon une règle stable. Reconstituer manuellement chaque mois des données déjà calculées multiplie les risques de transcription et réduit l’intérêt du contrôle. Un export tableur peut servir à l’analyse interne, à condition de préserver le fichier d’origine et de limiter les modifications.
Adopter une routine de vérification courte
Une routine simple rend le contrôle plus régulier. Avant la validation finale, comparez les effectifs, le total brut, le total net à payer et les principales charges avec la période précédente. Les écarts ne sont pas forcément anormaux : une embauche, un départ ou une prime peuvent les expliquer. L’objectif est de pouvoir justifier chaque variation significative avant les paiements, plutôt que d’en rechercher l’origine après coup.
- Vérifier les salariés entrants, sortants et absents.
- Contrôler les éléments variables validés par les responsables.
- Comparer les totaux avec le mois précédent.
- Rapprocher le net à verser avec le fichier de virement.
- Archiver le livre de paie validé avec les documents de la période.
La paie suit une chaîne continue : une information saisie en amont passe par le planning, les variables, le bulletin, le virement, les déclarations, puis la comptabilité. Un livre de paie bien structuré ne se limite donc pas à additionner des chiffres. Il permet de remonter le flux dans l’autre sens. Face à un écart, il devient possible de partir du total comptable, de retrouver le salarié concerné, puis d’identifier l’événement qui a modifié sa rémunération.
Conserver et protéger les données de paie
Le livre de paie contient des données sensibles : identité, rémunération, absences ou retenues. Son accès doit être réservé aux personnes qui en ont besoin dans le cadre de leurs fonctions. Dans une petite structure, cela peut concerner le dirigeant et le gestionnaire de paie. Dans une organisation plus grande, des droits d’accès différenciés sont préférables.
L’archivage doit permettre de retrouver une période sans ambiguïté. Un nommage uniforme, par exemple avec l’année et le mois, limite les erreurs de version. Il est préférable de distinguer les documents provisoires des éditions validées et de conserver les justificatifs liés aux corrections importantes. Les règles de conservation dépendent de la nature des documents et de la situation de l’entreprise. En cas de doute, le cabinet comptable ou un professionnel du droit social peut préciser la durée adaptée.
Les erreurs qui rendent un livre de paie difficile à exploiter
Le premier écueil consiste à confondre synthèse et simplification excessive. Un total unique de salaires ne suffit pas pour comprendre une évolution de la masse salariale. À l’inverse, un document surchargé de rubriques techniques devient difficile à lire pour les personnes chargées de valider la paie. Il faut conserver les indicateurs nécessaires au contrôle tout en gardant une lecture par salarié et par période.
- Modifier un export sans conserver la version initiale.
- Mélanger plusieurs mois dans un même fichier sans repère clair.
- Oublier d’isoler les rappels et les régularisations de paie.
- Ne pas rapprocher les montants avec les virements et la comptabilité.
- Partager le document par des canaux non sécurisés.
Le livre de paie ne doit pas être consulté uniquement lorsqu’un problème apparaît. Utilisé chaque mois comme un tableau de bord de contrôle, il rend le processus plus prévisible. Les anomalies sont repérées plus tôt, les questions trouvent une réponse documentée et les décisions liées aux rémunérations reposent sur une vision plus claire des montants et de leur évolution.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.