
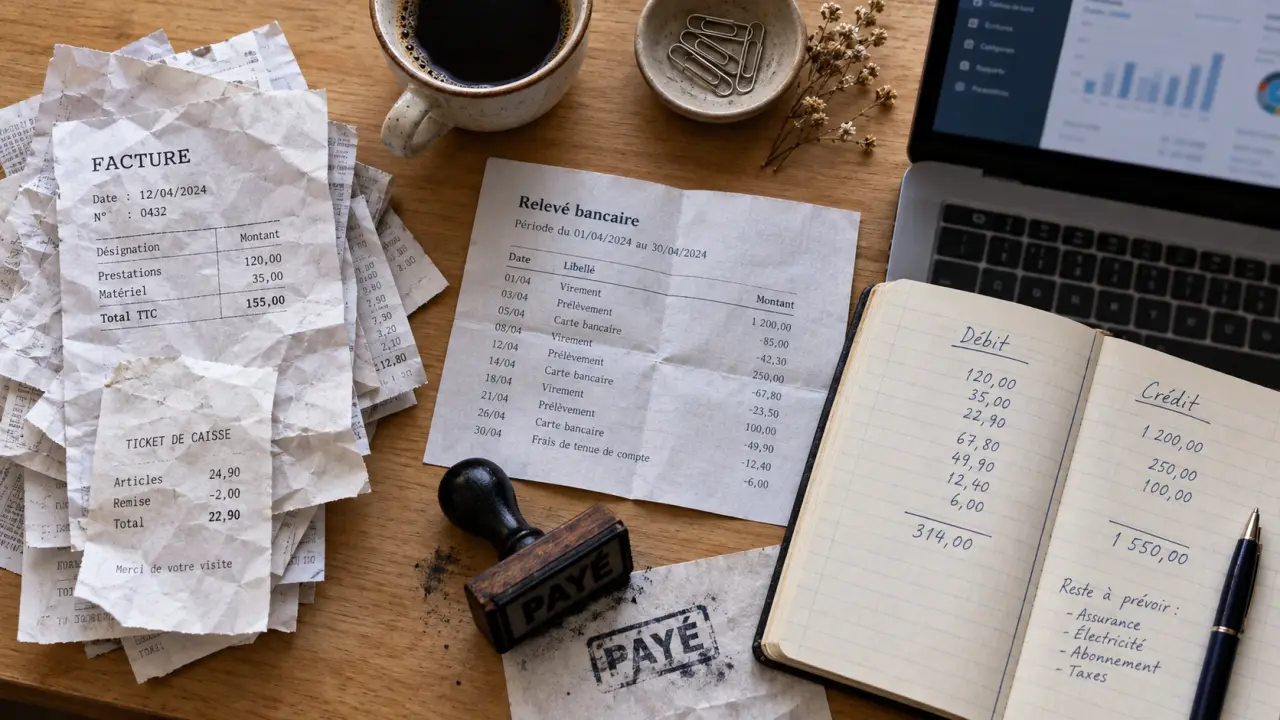
La saisie comptable consiste à enregistrer les opérations d’une entreprise à partir de pièces justificatives : factures, relevés bancaires, tickets de caisse ou bulletins de salaire. Elle alimente les comptes, facilite le suivi de la trésorerie et permet d’établir le bilan, le compte de résultat ainsi que les déclarations fiscales. Organisée régulièrement, elle devient un outil de pilotage plutôt qu’une tâche administrative repoussée en fin d’exercice.
La saisie comptable, point de départ des comptes de l’entreprise
La saisie comptable ne consiste pas à recopier un montant dans un logiciel. Chaque opération est traduite en écriture comptable, puis enregistrée dans un journal selon sa nature et sa date. Elle est ensuite reportée dans le grand-livre, où les mouvements sont regroupés par compte. Cette chaîne permet de suivre ce que l’entreprise doit, ce qu’on lui doit, ce qu’elle encaisse et ce qu’elle dépense.
La méthode repose sur le principe de la partie double : toute écriture comporte au moins un débit et un crédit, pour un total strictement identique. Lorsqu’une entreprise règle une facture fournisseur par banque, par exemple, le compte de charge ou d’achat est débité et le compte banque est crédité. L’équilibre ne garantit pas que l’opération est correctement imputée. Il confirme seulement que le mécanisme débit-crédit est cohérent.
Une information utile, pas seulement une obligation
Saisir régulièrement les opérations donne une vision plus juste de la situation financière. Le dirigeant peut rapprocher les factures clients des encaissements, anticiper une échéance fournisseur, contrôler la TVA et repérer plus tôt une dépense inhabituelle. À l’inverse, une comptabilité saisie tardivement ressemble à une photographie ancienne : elle reste nécessaire pour clôturer les comptes, mais elle aide moins à prendre une décision au bon moment.
La comptabilité peut être tenue manuellement dans des registres, mais la saisie informatisée est aujourd’hui la solution la plus pratique pour les opérations courantes. Un logiciel facilite les contrôles, le classement des journaux, les rapprochements bancaires et la production d’états comptables. Il ne dispense ni de conserver les justificatifs ni de vérifier l’imputation proposée automatiquement.
Quelles pièces faut-il enregistrer, et lesquelles écarter ?
Une pièce doit être saisie lorsqu’elle prouve une opération ayant une incidence sur le patrimoine, le résultat, la TVA ou la trésorerie de l’entreprise. Elle doit être lisible, datée, identifiable et conservée. Une pièce commerciale préparatoire, qui ne matérialise pas encore une opération réalisée, n’a pas vocation à devenir une écriture.
| Documents à enregistrer | Documents à ne pas saisir seuls | Pourquoi ? |
|---|---|---|
| Factures d’achats et de ventes, factures d’avoir | Devis | La facture constate une opération ; le devis reste une proposition. |
| Relevés bancaires, justificatifs de paiement | Bons de commande | Le paiement ou le relevé retrace un mouvement réel ; la commande peut ne pas aboutir. |
| Tickets et justificatifs de caisse | Bons de livraison isolés | Le bon de livraison prouve une livraison, mais ne remplace pas la facture pour enregistrer le montant définitif. |
| Bulletins de salaire et charges sociales | Documents publicitaires ou simples échanges internes | Ces documents ne prouvent pas, à eux seuls, une opération comptable. |
Le cas des documents incomplets ou des paiements sans facture
Un relevé bancaire montre qu’un débit ou un crédit a eu lieu, mais il n’explique pas toujours sa nature comptable. Avant de l’enregistrer, il faut retrouver la facture, le reçu ou le justificatif associé. Pour une dépense réglée avec une carte bancaire professionnelle, le ticket seul peut être insuffisant selon la transaction. Une facture détaillée permet notamment de justifier l’achat et, lorsque les conditions sont réunies, la TVA déductible.
Il est utile de conserver les justificatifs avec chaque écriture. Si une question survient plusieurs mois plus tard, la facture, la preuve de règlement et l’explication de l’opération doivent pouvoir être retrouvées ensemble. Cette traçabilité évite les recherches dans une boîte mail, les doublons de saisie et les mouvements bancaires laissés sans explication.
Les 6 journaux comptables à utiliser selon l’opération
Le journal comptable enregistre les écritures dans l’ordre chronologique. Dans une petite structure, un journal unique peut suffire dans certains cas. Dès que les flux se multiplient, séparer les opérations par journal accélère les contrôles et facilite le repérage des erreurs.
- Journal des achats : factures fournisseurs, avoirs reçus et achats de biens ou de services.
- Journal des ventes : factures adressées aux clients et avoirs accordés.
- Journal de banque : encaissements et décaissements visibles sur les comptes bancaires.
- Journal de caisse : mouvements réglés en espèces et suivi du solde de caisse.
- Journal des salaires : paie, cotisations sociales et règlements liés au personnel.
- Journal des opérations diverses : écritures qui ne relèvent pas des autres journaux, comme certaines régularisations ou écritures de clôture.
Le journal de TVA peut également être utilisé lorsque l’organisation comptable le prévoit. L’essentiel est de conserver une méthode stable : un même type d’opération doit suivre le même circuit. Une facture fournisseur réglée plus tard apparaît généralement d’abord dans le journal des achats, puis son paiement dans le journal de banque. Ces deux écritures distinctes permettent de suivre la dette fournisseur jusqu’à son règlement.
Construire une écriture juste : date, comptes, débit et crédit
Une écriture comptable fiable comporte plusieurs éléments : la date de l’opération, le journal concerné, le numéro ou la référence de la pièce, les comptes utilisés, le libellé et les montants au débit et au crédit. Le libellé doit être assez précis pour comprendre l’opération sans rouvrir immédiatement le document. « Facture fournisseur matériel informatique » est plus utile que « achat ».
Comprendre l’imputation avec un exemple simple
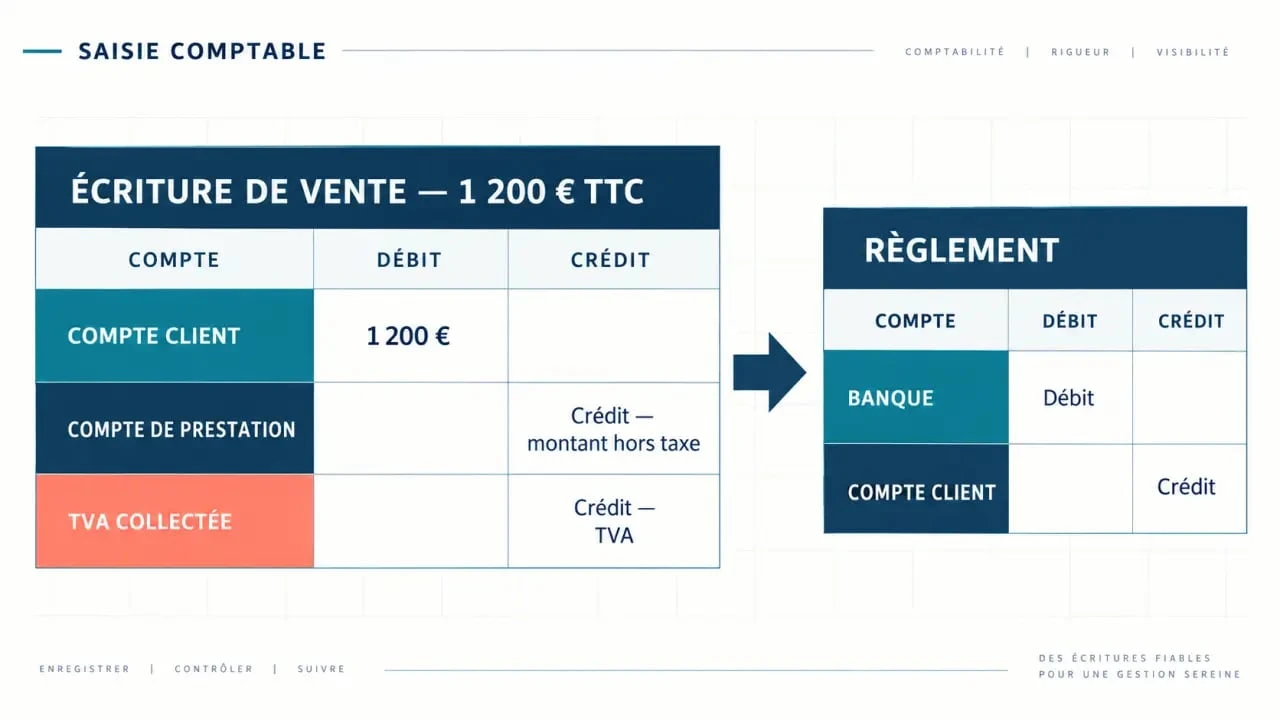
Une entreprise facture une prestation à un client pour 1 200 euros TTC. L’écriture traduit à la fois le produit réalisé, la TVA collectée et la créance sur le client. Le compte client est débité de 1 200 euros. Le compte de prestation est crédité du montant hors taxe et le compte de TVA collectée du montant correspondant. Lorsque le client paie, le compte banque est débité et le compte client est crédité. La créance disparaît alors des comptes.
L’imputation comptable consiste à choisir les bons comptes en s’appuyant sur le plan comptable général. C’est une étape qui demande de la rigueur : confondre une immobilisation avec une charge, ou une avance avec une facture définitive, fausse l’analyse même si le total débit-crédit reste équilibré.
Qui peut réaliser la saisie et quand demander de l’aide ?
Le dirigeant peut saisir les opérations lui-même, notamment dans une activité qui comporte peu de factures et des flux simples. Un salarié compétent peut également assurer cette mission en interne. Dans les deux cas, l’entreprise reste responsable de la qualité de sa comptabilité, de la conservation des pièces et du respect de ses obligations.
La saisie peut aussi être confiée à un expert-comptable, en particulier lorsque les opérations sont nombreuses, que la TVA est complexe, que l’entreprise emploie du personnel ou que des écritures de clôture sont nécessaires. L’intérêt ne se limite pas à l’enregistrement des pièces. Cet accompagnement aide aussi à sécuriser les choix d’imputation, les déclarations et la lecture des comptes.
La méthode de travail qui limite les erreurs
- Centraliser les pièces au fil de l’eau, par période et par type d’opération.
- Vérifier chaque document : date, fournisseur ou client, montant, TVA, référence et caractère professionnel de la dépense.
- Saisir dans le bon journal et appliquer une imputation cohérente.
- Contrôler les comptes de banque et de caisse en rapprochant les écritures des mouvements réels.
- Corriger rapidement les anomalies avant la clôture, en conservant une trace claire des régularisations.
Une saisie comptable régulière, justifiée et contrôlée réduit la pression liée aux échéances. Elle fournit surtout des comptes exploitables, avec des lignes reliées à des pièces vérifiables. Cette base permet de suivre l’activité et de préparer les décisions avec des informations à jour.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.