
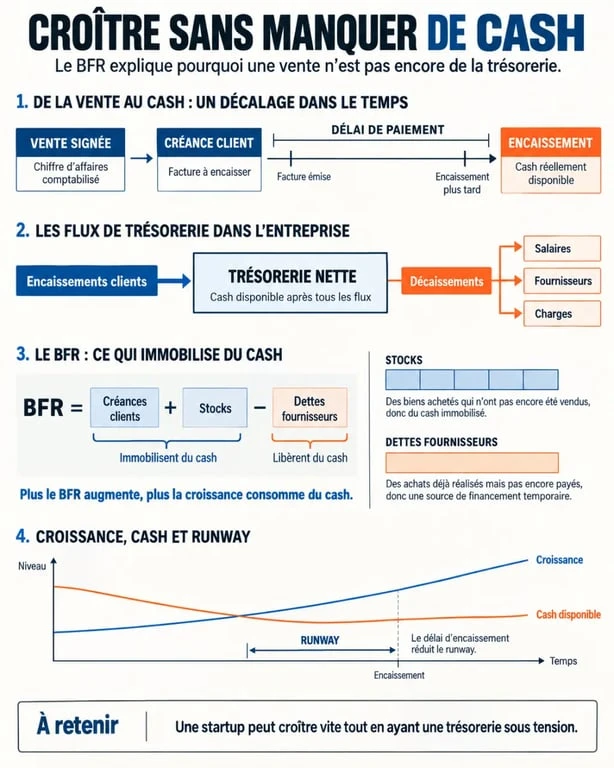
Une startup peut signer des contrats, afficher une croissance encourageante et pourtant manquer d’argent sur son compte bancaire. Les ventes ne se transforment pas immédiatement en liquidités. Pour protéger l’activité, il faut anticiper les décalages de paiement, surveiller les sorties d’argent et décider assez tôt d’un financement ou d’un ralentissement des dépenses.
Ne confondez pas rentabilité, cash-flow et trésorerie disponible
La rentabilité indique si l’entreprise vend suffisamment pour couvrir ses charges. Elle se mesure notamment avec l’EBE ou l’EBITDA, qui reflètent la performance opérationnelle. La trésorerie correspond, elle, à l’argent réellement disponible sur le compte bancaire. Elle dépend de la différence entre les encaissements et les décaissements à une date donnée.
Une facture de 20 000 € augmente le chiffre d’affaires lorsqu’elle est émise, mais elle ne renfloue pas le compte bancaire avant son règlement. Si le client paie à 45 ou 60 jours alors que les salaires, les abonnements logiciels et les fournisseurs doivent être réglés ce mois-ci, la startup peut se retrouver en tension malgré une activité rentable.
Le BFR explique souvent pourquoi la croissance consomme du cash
Le besoin en fonds de roulement, ou BFR, mesure le financement nécessaire au cycle d’exploitation. Sa formule est la suivante : stocks moyens + créances clients moyennes − dettes fournisseurs moyennes. Une hausse des ventes peut faire progresser les créances clients et les stocks plus vite que les encaissements. Toute accélération commerciale doit donc être accompagnée d’un prévisionnel de trésorerie.
Le fonds de roulement correspond aux ressources durables disponibles après le financement des immobilisations. La formule est la suivante : trésorerie nette = fonds de roulement − BFR. Lorsque le BFR absorbe une part croissante des ressources, la liquidité se dégrade, même si le compte de résultat reste positif.
Construisez un prévisionnel fondé sur les dates de paiement réelles
Un budget annuel ne suffit pas pour piloter le cash. La gestion de trésorerie d’une jeune startup repose sur un tableau actualisé au moins chaque mois et, en période tendue, chaque semaine. Projetez les mouvements sur les 3 à 6 prochains mois en séparant les flux déjà sécurisés de ceux qui restent probables.
| Rubrique | Mois 1 | Mois 2 | Mois 3 |
|---|---|---|---|
| Solde d’ouverture | À renseigner | Solde de fin du mois 1 | Solde de fin du mois 2 |
| Encaissements TTC attendus | Factures et acomptes | Abonnements et ventes | Renouvellements prévus |
| Décaissements TTC prévus | Salaires, fournisseurs, TVA | Charges et outils | Investissements planifiés |
| Solde de fin de mois | Ouverture + encaissements − décaissements | À calculer | À calculer |
Incluez la TVA et les échéances invisibles dans le compte de résultat
Le tableau doit être tenu en TTC, car la TVA encaissée puis reversée sort réellement du compte bancaire. Ajoutez aussi les charges sociales, les impôts, les remboursements d’emprunt, les assurances annuelles, les commissions de plateformes et les renouvellements de licences. Ces paiements sont souvent prévisibles, mais ils sont facilement oubliés lorsqu’ils ne surviennent pas chaque mois.
Préparez trois versions : optimiste, réaliste et pessimiste. Dans le scénario prudent, retardez les encaissements incertains, réduisez les ventes nouvelles et conservez les dépenses incompressibles. Ce scénario sert à déterminer à quel moment lancer une action corrective.
Regardez les flux, pas seulement le solde bancaire
Un solde bancaire confortable peut cacher une faiblesse si un règlement client important est attendu dans quelques jours ou si plusieurs prélèvements doivent être effectués en même temps. Pour chaque flux, indiquez un statut : encaissé, certain à date, probable ou incertain.
Cette méthode fait apparaître les faux positifs de trésorerie : un chiffre d’affaires signé mais non facturé, une facture envoyée sans bon de commande validé ou un virement annoncé sans date ferme. Un tableau utile ne prédit pas seulement un total. Il mesure aussi la fiabilité de chaque euro attendu.
Réduisez le délai entre la vente et l’encaissement
Le premier levier de liquidité se trouve souvent dans le processus commercial. Avant d’accepter un client à paiement différé, vérifiez sa solvabilité, le circuit de validation de sa facture et l’identité de la personne qui la traite. Une vente difficile à encaisser n’a pas la même valeur qu’une vente réglée rapidement.
Facturez sans attendre et sécurisez les prestations
Émettez la facture dès l’expédition, la livraison ou l’atteinte du jalon contractuel. Pour une activité de services, une répartition de 50 % au démarrage, 25 % au milieu et 25 % à la fin limite l’avance de trésorerie supportée par la startup. Les acomptes, la facturation à l’avancement et le prélèvement pour les revenus récurrents réduisent le décalage entre la production et le paiement.
Des conditions générales de vente claires doivent préciser l’échéance, les modalités de règlement et les conséquences d’un retard. Les grands comptes peuvent imposer 30 à 45 jours, voire 60 jours. Intégrez ce paramètre dans le prix, le contrat et le prévisionnel avant la signature.
Transformez les relances en processus automatique
Une relance n’est pas un problème dans la relation commerciale. C’est une étape normale du recouvrement. Planifiez des rappels à J+1, J+7, J+15, J+30 et J+60 selon votre politique client. Un logiciel de facturation, de comptabilité ou de recouvrement peut centraliser les échéances, automatiser les messages et signaler les retards.
L’équipe commerciale doit aussi connaître les factures bloquées. Elle détient parfois l’information qui permet de débloquer un paiement, par exemple un document manquant ou une validation encore en attente. La coordination entre ventes et finance accélère alors le règlement sans multiplier les échanges inutiles.
Protégez le cash sans freiner aveuglément la croissance
Réduire toutes les dépenses sans distinction peut détériorer le produit, la fidélisation ou la capacité à vendre. Classez plutôt les sorties de trésorerie entre dépenses obligatoires, dépenses qui génèrent des revenus à court terme et dépenses reportables. Avant chaque engagement important, estimez le cash immobilisé, la date de retour réaliste et la conséquence d’un chiffre d’affaires inférieur aux prévisions.
- Négociez les délais fournisseurs avec transparence, sans fragiliser les partenaires stratégiques.
- Évitez les stocks excessifs ou obsolètes, qui immobilisent des liquidités et entraînent des coûts de stockage.
- Renégociez les abonnements peu utilisés et les prestations dont le retour sur investissement n’est pas démontré.
- Échelonnez les investissements non urgents plutôt que de les payer comptant lorsque cela est pertinent.
Suivez également le burn rate, c’est-à-dire la consommation nette de cash sur une période. Le runway désigne le nombre de mois pendant lesquels la startup peut continuer à fonctionner avec sa trésorerie actuelle. Il se calcule ainsi : cash disponible divisé par burn rate mensuel.
Un runway inférieur à 6 mois doit déclencher une réflexion immédiate sur les économies, l’accélération des encaissements et le financement. Attendre que le compte bancaire soit presque vide réduit fortement les options disponibles.
Choisissez un financement avant l’urgence
Lorsque le prévisionnel révèle une tension, commencez par agir sur le cycle d’exploitation : facturer, relancer, demander un acompte, réduire le BFR et reporter les dépenses non critiques. Si ces mesures ne suffisent pas, la solution dépend du montant nécessaire, de son délai et de l’impact acceptable sur le capital.
| Solution | Usage adapté | Point de vigilance |
|---|---|---|
| Affacturage | Avancer le paiement de factures clients | Coût et éligibilité des créances |
| Découvert ou facilité de caisse | Couvrir un décalage ponctuel et court | Coût, plafond et dépendance bancaire |
| Prêt ou dette | Financer un besoin identifié avec une capacité de remboursement | Garanties et échéances fixes |
| Levée de fonds | Financer une croissance structurante | Dilution et délai de réalisation |
| Subventions, CIR, JEI | Financer un projet éligible, notamment en R&D | Conditions d’éligibilité et calendrier |
Le CIR peut représenter jusqu’à 30 % des dépenses de R&D éligibles. Les dispositifs comme la JEI et les aides publiques nécessitent toutefois de vérifier les critères applicables avant de les inscrire comme encaissements certains. Ils ne doivent pas masquer un besoin de liquidités immédiat si leur versement intervient plus tard.
La meilleure décision est celle qui se prépare plusieurs mois à l’avance. Elle laisse le choix entre la dette, un financement non dilutif, un apport en capital ou un ajustement du rythme de croissance. Le prévisionnel permet de comparer ces options avant que la trésorerie ne devienne critique.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.