
Le bilan simplifié est une version allégée des comptes annuels, conçue pour alléger les obligations déclaratives des petites entreprises. Moins détaillé que le bilan comptable complet, il offre une vision synthétique du patrimoine de votre structure tout en répondant aux exigences fiscales. Pour tout dirigeant, maîtriser ce document est un levier de pilotage pour comprendre la santé financière immédiate de son activité.
Qu’est-ce qu’un bilan simplifié et à quoi sert-il ?
Le bilan simplifié est une présentation condensée des actifs, ce que l’entreprise possède, et des passifs, ce que l’entreprise doit, à la clôture de l’exercice. Il se présente sous la forme du formulaire Cerfa n°15948, correspondant à la liasse 2033-A. Contrairement au bilan complet, le format simplifié regroupe les comptes par grandes masses, facilitant ainsi sa lecture et sa saisie pour les entrepreneurs qui ne sont pas experts en comptabilité.
Testez vos connaissances sur le bilan simplifié
Son rôle est de permettre aux petites structures de satisfaire à leurs obligations déclaratives sans produire une annexe comptable exhaustive. Il sert de base pour le calcul de l’impôt sur les bénéfices et constitue un document de référence pour les partenaires bancaires ou financiers.
Bilan simplifié vs bilan classique : quelles différences ?
La distinction majeure entre ces deux documents réside dans le niveau de granularité. Alors que le bilan classique détaille chaque poste, le bilan simplifié agrège les informations. Par exemple, là où le bilan complet distinguerait précisément les différentes natures de créances clients, le format simplifié les regroupe dans une rubrique globale. Cette simplification n’altère pas la réalité financière : l’équilibre fondamental Actif = Passif doit impérativement être respecté dans les deux cas.
Le choix entre les deux formats dépend de la taille de votre entreprise et de votre régime d’imposition. Le format simplifié offre une meilleure clarté, mais impose une rigueur dans le classement des comptes pour éviter toute erreur lors de l’analyse financière.
Qui peut établir un bilan simplifié ?
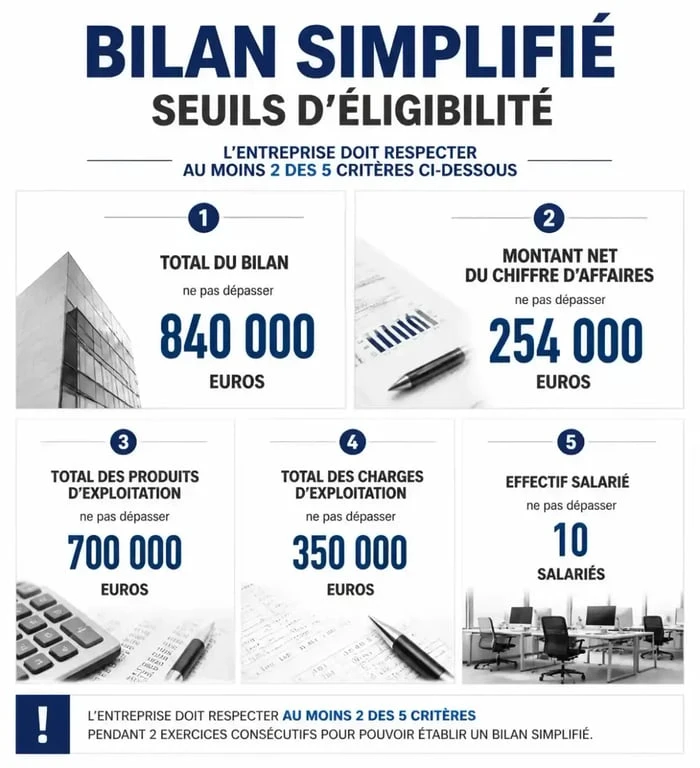
L’éligibilité au bilan simplifié est déterminée par le régime réel simplifié d’imposition. Pour y accéder, votre entreprise ne doit pas dépasser certains seuils de chiffre d’affaires. Voici les limites en vigueur pour les activités de vente, de restauration ou de fourniture de logement :
Le seuil de chiffre d’affaires est fixé à 840 000 €. Pour les autres activités de prestations de services, il est de 254 000 €.
Pour être dispensé de produire une annexe comptable détaillée, des seuils supplémentaires s’appliquent. Si vous ne dépassez pas deux des trois critères suivants, vous bénéficiez de cette mesure de simplification :
Vous avez un chiffre d’affaires annuel inférieur à 700 000 €, un total bilan inférieur à 350 000 € ou un effectif moyen inférieur à 10 salariés.
Ces seuils sont scrutés par l’administration fiscale. Une entreprise qui franchit ces limites doit basculer vers un bilan complet dès l’exercice suivant.
Comment remplir un bilan simplifié étape par étape ?
La préparation du bilan simplifié commence par une clôture rigoureuse de vos écritures comptables. Voici la marche à suivre pour structurer votre document :
D’abord, procédez à la clôture des comptes en vous assurant que toutes vos écritures d’inventaire, comme les amortissements, provisions et charges à payer, sont comptabilisées. Ensuite, éditez votre balance générale, le document pivot qui regroupe l’ensemble de vos comptes. Reportez les soldes de vos comptes dans les rubriques correspondantes du Cerfa 15948 : les immobilisations, stocks, créances et trésorerie pour l’actif, et les capitaux propres, provisions et dettes pour le passif. Enfin, vérifiez l’équilibre : le total de votre actif doit être strictement égal au total de votre passif.
Une incohérence entre votre balance et le bilan est une alerte immédiate. Un déséquilibre, même mineur, indique souvent une mauvaise affectation d’un flux financier ou une écriture oubliée. En isolant ces écarts lors du report, vous évitez des corrections fastidieuses et garantissez la fiabilité de vos données pour vos futures décisions de gestion.
Comment analyser un bilan simplifié pour piloter son entreprise ?
Une fois rempli, le bilan simplifié devient un outil d’analyse puissant. Pour évaluer la santé de votre structure, surveillez ces indicateurs clés :
Le résultat de l’exercice indique si votre activité a généré un bénéfice ou une perte. Le Besoin en Fonds de Roulement (BFR), calculé par la formule (stocks + créances clients) – dettes fournisseurs, mesure votre besoin de financement lié au cycle d’exploitation. Un BFR élevé signifie que votre trésorerie est immobilisée. Le Fonds de Roulement Net Global (FRNG), égal aux capitaux permanents moins les actifs immobilisés, montre votre capacité à financer vos investissements sur le long terme. Enfin, l’actif net représente la valeur réelle de l’entreprise après déduction des dettes.
En analysant régulièrement ces indicateurs, vous anticipez les tensions de trésorerie et ajustez votre stratégie commerciale. Si le bilan simplifié est une obligation fiscale, il doit surtout devenir votre boussole pour naviguer sereinement dans la gestion de votre activité.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.