
La distribution de dividendes en SARL constitue une étape majeure de la gestion financière, permettant aux associés de percevoir une part des bénéfices réalisés par l’entreprise. Si cette opération récompense l’investissement, elle reste strictement encadrée par le droit des sociétés. Avant de valider tout versement, il est indispensable de maîtriser les conditions légales, les impacts fiscaux et les obligations sociales associés.
Qu’est-ce que les dividendes en SARL ?
Les dividendes correspondent à la part du bénéfice net d’une société distribuée aux associés après approbation des comptes annuels, au prorata de leur participation au capital social. Contrairement au salaire, cette somme ne rémunère pas une activité professionnelle, mais le statut d’associé.
Il est nécessaire de distinguer les dividendes des autres flux financiers :
Le salaire rémunère le travail effectif et subit des cotisations sociales complètes. Le compte courant d’associé représente une somme prêtée par l’associé à la société, remboursable sans caractère de bénéfice. Enfin, le bénéfice demeure la propriété de la société tant qu’il n’a pas été formellement distribué en assemblée générale.
Les conditions indispensables avant toute distribution
La loi interdit la distribution de dividendes si certains prérequis ne sont pas respectés. Une distribution irrégulière, qualifiée de dividende fictif, expose les dirigeants à des sanctions civiles et pénales.
Le bénéfice distribuable
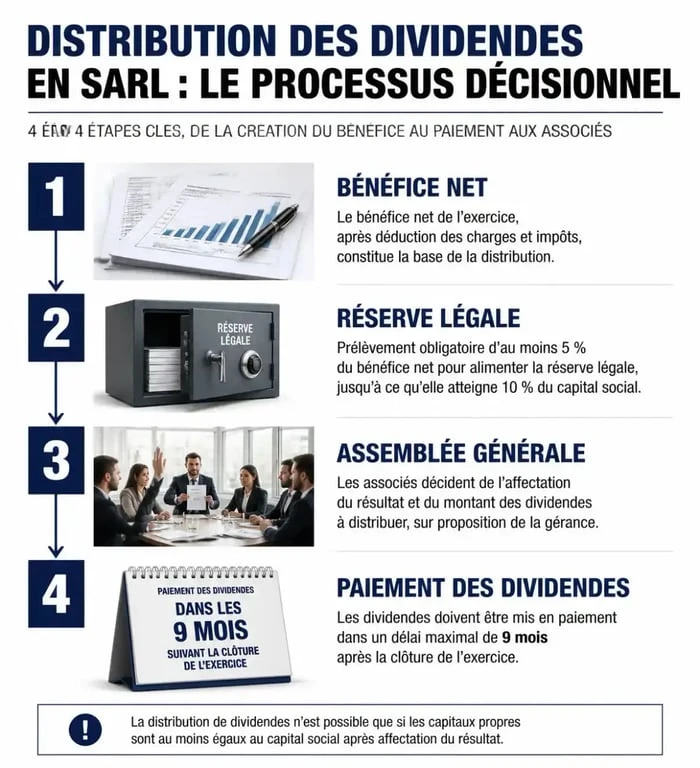
La société doit présenter un bénéfice distribuable. Ce montant se calcule en prenant le bénéfice de l’exercice, diminué des pertes antérieures et des sommes à porter en réserve — notamment la réserve légale, obligatoire jusqu’à ce qu’elle atteigne 10 % du capital social — et augmenté du report à nouveau bénéficiaire.
L’état du capital social
Le capital social doit être intégralement libéré. Si des associés n’ont pas versé la totalité de leurs apports, aucune distribution n’est possible. De même, les frais de constitution ou de premier établissement non encore amortis doivent être apurés, sauf si les réserves libres permettent de les couvrir.
La procédure de décision : le rôle de l’assemblée générale
La décision de verser des dividendes appartient aux associés lors de l’assemblée générale annuelle d’approbation des comptes. Le gérant ne peut décider seul de cette répartition.
Une fois le procès-verbal d’assemblée générale signé, la société dispose d’un délai maximal de 9 mois après la clôture de l’exercice pour procéder au paiement. Il est possible, sous réserve d’établir un bilan intermédiaire certifié par un commissaire aux comptes, de verser des acomptes sur dividendes avant la fin de l’exercice.
La gestion des flux financiers exige une rigueur constante. Chaque décision doit s’aligner sur les contraintes légales pour éviter tout blocage administratif ou redressement fiscal. Une erreur de trajectoire, comme une distribution sans réserve suffisante, peut paralyser la stratégie financière à long terme et rendre le retour en arrière complexe.
Fiscalité des dividendes : PFU ou barème progressif
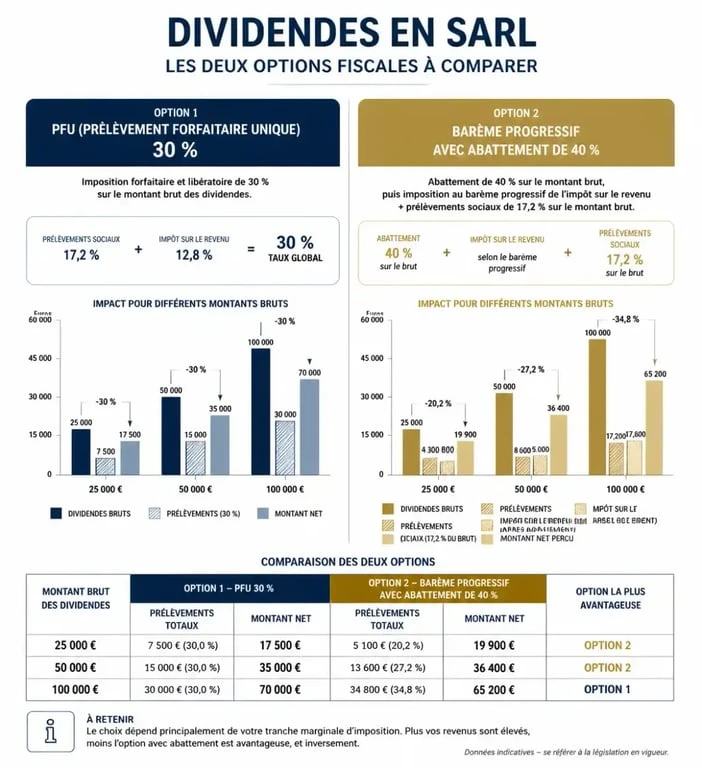
Pour les associés personnes physiques résidant en France, deux options d’imposition s’offrent lors de la déclaration des revenus.
Le PFU (Flat Tax) applique un taux global de 30 %, composé de 12,8 % d’impôt sur le revenu et de 17,2 % de prélèvements sociaux. Le barème progressif permet d’appliquer le taux marginal d’imposition après un abattement de 40 % sur le montant brut des dividendes. Le choix dépend du taux marginal d’imposition de l’associé, rendant un calcul comparatif nécessaire pour déterminer l’option la plus avantageuse.
Cotisations sociales du gérant majoritaire
Le statut du gérant influence le coût réel des dividendes. Pour un gérant majoritaire de SARL, la fraction des dividendes qui excède 10 % du capital social, des primes d’émission et des sommes versées en compte courant est soumise aux cotisations sociales des travailleurs non-salariés (TNS).
Cette règle vise à éviter que la rémunération ne soit totalement substituée par des dividendes pour échapper aux charges sociales. Il est primordial d’intégrer cette base de calcul avant de décider du montant de la distribution, sous peine d’une facture sociale imprévue.
Risques et points de vigilance
La distribution de dividendes fictifs, sans bénéfice réel ou en violation des règles légales, entraîne des poursuites. Elle peut provoquer une action en responsabilité contre le gérant et l’obligation de remboursement des sommes perçues par les associés.
Les dividendes non réclamés par les associés se prescrivent au bout de 5 ans. Passé ce délai, les sommes sont définitivement acquises à la société, ce qui impose une régularisation comptable et fiscale appropriée.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.