
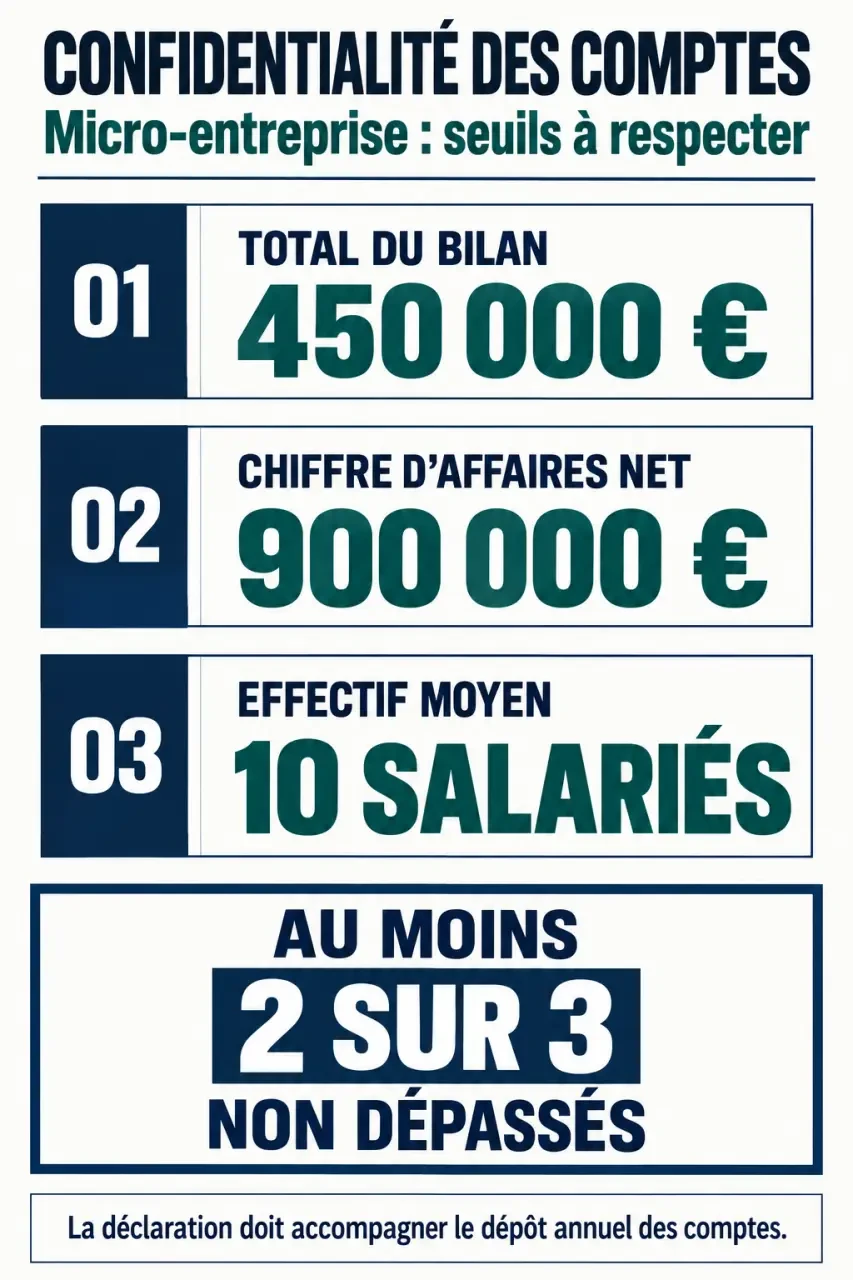
Une micro-entreprise peut demander la confidentialité de ses comptes annuels si elle ne dépasse pas au moins deux des trois seuils suivants : 450 000 euros de total de bilan, 900 000 euros de chiffre d’affaires net et 10 salariés. Cette possibilité reste soumise à des exclusions et à une formalité indispensable : joindre une déclaration de confidentialité au dépôt des comptes.
Attention au vocabulaire : il s’agit ici de la micro-entreprise au sens comptable du Code de commerce, et non du régime fiscal et social du micro-entrepreneur.
Vérifier les seuils sans confondre taille comptable et régime micro
L’article L123-16-1 du Code de commerce définit la catégorie comptable des micro-entreprises. Une société commerciale, par exemple une SAS ou une SARL, peut appartenir à cette catégorie. À l’inverse, exercer sous le régime du micro-entrepreneur ne signifie pas que l’on doit déposer des comptes annuels au greffe pour en demander la confidentialité.
Quiz : maîtriser la confidentialité des comptes
Testez vos connaissances sur les seuils, les exclusions et les règles de dépôt.
Les trois limites à examiner
| Critère | Seuil de la micro-entreprise | Élément à vérifier |
|---|---|---|
| Total du bilan | 450 000 euros | Total de l’actif figurant au bilan |
| Chiffre d’affaires net | 900 000 euros | Chiffre d’affaires hors taxes de l’exercice |
| Effectif moyen | 10 salariés | Nombre moyen de salariés pendant l’exercice |
Il suffit de ne pas dépasser deux limites sur trois. Une valeur exactement égale au seuil ne constitue pas un dépassement. L’effectif à retenir n’est pas simplement le nombre de personnes présentes à la clôture : il faut examiner la moyenne calculée selon les règles applicables.
Les critères s’apprécient à la clôture, avec un chiffre d’affaires considéré sur une base annuelle. Pour un exercice de durée inhabituelle, faites vérifier son annualisation. En cas de franchissement des seuils, le changement de catégorie obéit également à une règle de deux exercices consécutifs : une variation ponctuelle ne suffit donc pas nécessairement à modifier immédiatement le classement.
Deux exemples pour appliquer la règle
Une société présente un bilan de 380 000 euros, un chiffre d’affaires de 950 000 euros et un effectif moyen de 6 salariés. Elle respecte deux critères : le dépassement du seul chiffre d’affaires ne l’écarte pas de la catégorie micro.
Avec un bilan de 480 000 euros, un chiffre d’affaires de 920 000 euros et 4 salariés, deux limites sont dépassées. Il faut alors examiner l’historique des exercices avant de conclure à un changement de catégorie, puis vérifier si le régime des petites entreprises reste accessible.
Écarter les exclusions avant de signer la déclaration
Les seuils ne suffisent pas à établir l’éligibilité. L’article L232-25 du Code de commerce encadre la non-publication des comptes, tandis que l’article L123-16-2 prévoit des exclusions tenant notamment à l’activité ou au statut de l’entreprise.
Sont notamment concernées par ces exclusions les catégories suivantes :
- les établissements de crédit et certaines autres entités financières ;
- les entreprises d’assurance et de réassurance ;
- les entités dont les titres financiers sont admis aux négociations sur un marché réglementé ;
- les entités faisant appel à la générosité publique dans les conditions prévues par les textes.
Pour la confidentialité intégrale des micro-entreprises, une exclusion spécifique vise aussi les sociétés dont l’activité consiste à gérer des titres de participations et des valeurs mobilières. Une holding ne doit donc pas se contenter de vérifier son chiffre d’affaires ou son effectif.
L’appartenance à un groupe demande une analyse distincte selon l’option choisie. L’exclusion des sociétés appartenant à un groupe au sens de l’article L233-16 concerne notamment la confidentialité du compte de résultat des petites entreprises. Elle ne doit pas être transposée automatiquement à toute micro-entreprise : pour cette dernière, il faut notamment vérifier l’activité de gestion de participations et les autres exclusions légales.
En présence d’une société mère, d’une filiale ou d’une activité financière, faites valider la qualification avant signature. Une déclaration inexacte engage son signataire et peut, selon les circonstances, relever du faux et de l’usage de faux.
Comprendre ce qui devient confidentiel, et ce qui reste accessible
Pour une micro-entreprise éligible, la confidentialité porte sur l’ensemble des comptes annuels déposés : bilan, compte de résultat et annexe lorsqu’elle est établie. Elle ne dispense ni de tenir une comptabilité ni de déposer les comptes lorsque cette obligation s’applique.
Les autres catégories bénéficient de mécanismes différents, encadrés notamment par les articles L123-16 et L232-25 du Code de commerce.
| Catégorie | Seuils : au moins deux limites non dépassées | Option de publicité |
|---|---|---|
| Micro-entreprise | Bilan : 450 000 euros ; CA : 900 000 euros ; effectif : 10 salariés | Confidentialité de l’ensemble des comptes annuels |
| Petite entreprise | Bilan : 7,5 millions d’euros ; CA : 15 millions d’euros ; effectif : 50 salariés | Confidentialité du compte de résultat, sous conditions |
| Moyenne entreprise | Bilan : 25 millions d’euros ; CA : 50 millions d’euros ; effectif : 250 salariés | Publication simplifiée du bilan et de l’annexe, sous conditions |
La confidentialité limite la consultation par le public, mais ne rend pas les comptes inaccessibles à tous. Les autorités judiciaires, les autorités administratives et la Banque de France conservent notamment un accès dans les conditions légales. Certains organismes habilités disposent également de possibilités de consultation encadrées.
La protection se joue aussi dans la « fibre » documentaire de l’entreprise : un bilan confidentiel peut rester joint à un dossier commercial, à une réponse à un appel d’offres ou à un courriel envoyé à plusieurs partenaires. Cartographiez ces copies et limitez leur diffusion au strict nécessaire. La déclaration au greffe protège un canal de consultation ; elle ne rappelle pas les fichiers déjà transmis.
Déposer ensemble les comptes et la déclaration adaptée
La déclaration doit accompagner le dépôt annuel des comptes. Elle n’est pas une option permanente attachée à la société : il faut renouveler la démarche pour chaque exercice concerné, après avoir vérifié que les conditions restent remplies.
Préparer puis transmettre le dossier
- Identifier le bon régime. Confirmez les seuils, l’historique des exercices et l’absence d’exclusion.
- Récupérer le modèle adapté. Demandez au greffe le formulaire de confidentialité des micro-entreprises, distinct de celui des petites entreprises.
- Compléter la déclaration. Renseignez la dénomination, le numéro d’identification, le siège et l’exercice concerné, puis faites signer le représentant légal.
- Joindre les pièces du dépôt. Préparez les comptes annuels et les autres documents requis selon la situation de la société, notamment ceux relatifs à l’affectation du résultat.
- Transmettre et conserver la preuve. Effectuez le dépôt électronique via le Guichet Unique ou le dépôt papier auprès du greffe compétent, selon les modalités applicables.
Dans le parcours électronique, vérifiez avant validation que la déclaration figure bien parmi les pièces et que l’option demandée correspond à votre catégorie. Conservez l’accusé de réception et contrôlez le traitement du dossier. Les frais de dépôt sont à vérifier au moment de la formalité.
Ne pas compter sur une demande après publication
Déposer d’abord les comptes en pensant ajouter la confidentialité ensuite est une erreur à éviter. La demande doit être simultanée ; une demande tardive ne permet pas de compter sur le retrait de comptes déjà rendus publics. Si vous constatez un oubli, contactez immédiatement le greffe pour examiner la situation, sans présumer qu’une régularisation sera acceptée.
Le dépôt reste signalé par les formalités de publicité, notamment au BODACC, même lorsque les comptes ne sont pas communicables au public. Confidentialité ne signifie donc ni absence de dépôt ni disparition de toute trace du dépôt.
Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.