
L’expert-comptable accompagne l’entreprise dans l’établissement et le suivi de ses comptes. Le commissaire aux comptes (CAC) exerce une mission indépendante de contrôle et de certification. Leurs compétences peuvent se recouper, mais leurs responsabilités diffèrent : faire appel à l’un ne dispense pas nécessairement de recourir à l’autre.
Pour choisir le bon interlocuteur, il faut distinguer les besoins de gestion quotidienne d’une éventuelle obligation de contrôle légal. Voici les différences entre ces deux professions et les situations dans lesquelles elles peuvent intervenir ensemble.
Deux métiers du chiffre, mais deux finalités différentes
L’expert-comptable aide à produire et à comprendre les comptes
L’expert-comptable intervient auprès du dirigeant dans le cadre des missions définies par une lettre de mission. Il peut tenir la comptabilité, réviser les écritures enregistrées en interne, établir les comptes annuels ou préparer les déclarations fiscales. Son intervention peut aussi porter sur la paie, les prévisions de trésorerie ou l’analyse de la rentabilité.
Quiz : expert-comptable ou commissaire aux comptes ?
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score et les explications.
Son rôle ne se limite pas à établir un bilan. Il aide le dirigeant à utiliser les chiffres pour prendre des décisions : un recrutement est-il soutenable ? L’activité dégage-t-elle une marge suffisante ? Quels encaissements faut-il anticiper pour traverser une période creuse ? L’étendue de son accompagnement dépend du contrat signé, et non du seul titre du professionnel.
Le commissaire aux comptes apporte une assurance indépendante
Le commissaire aux comptes examine les comptes dans le cadre d’une mission d’audit. Lorsqu’il intervient au titre du contrôle légal, il exprime une opinion sur leur régularité, leur sincérité et l’image fidèle qu’ils donnent de l’entité. Son rapport contribue à informer les associés et les tiers.
Il ne refait pas toute la comptabilité et ne vérifie pas chaque opération. Ses travaux reposent notamment sur l’évaluation des risques, l’analyse du contrôle interne et la collecte d’éléments probants. La certification apporte une assurance raisonnable, mais ne garantit pas l’absence d’erreur ou de fraude.
Des différences concrètes dans la relation avec l’entreprise
Les deux professionnels peuvent demander les mêmes pièces : factures, relevés bancaires, contrats ou inventaires. La différence tient à la raison de cette demande et à l’usage des informations recueillies.
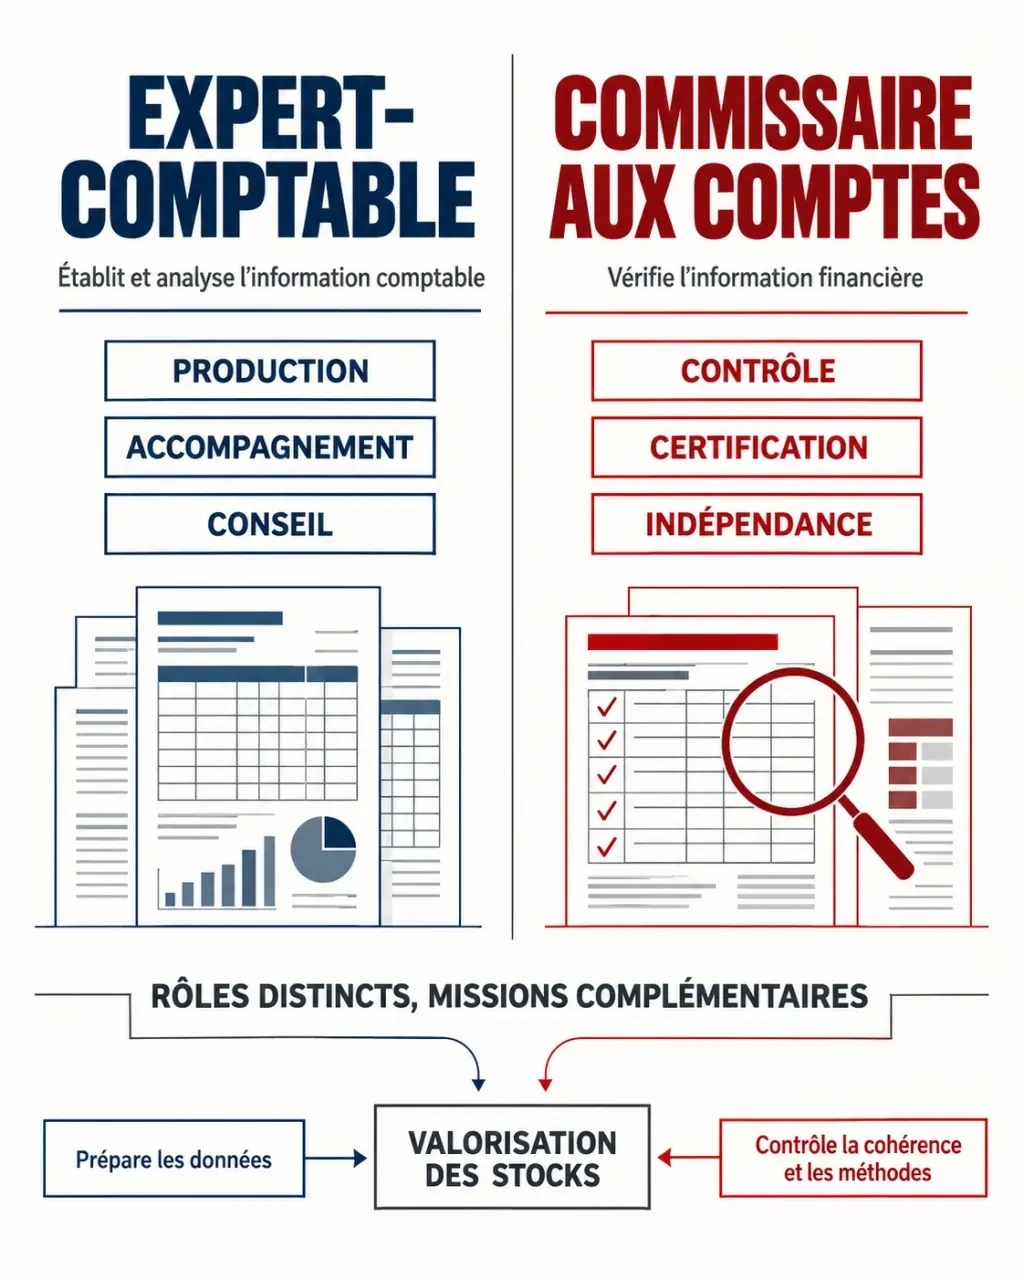
| Point de comparaison | Expert-comptable | Commissaire aux comptes |
|---|---|---|
| Objectif principal | Établir, réviser et expliquer l’information comptable selon sa mission | Contrôler les comptes et exprimer une opinion indépendante |
| Cadre d’intervention | Lettre de mission contractuelle | Mandat encadré par les textes applicables |
| Relation avec le dirigeant | Accompagnement et conseil dans le périmètre convenu | Échanges nécessaires à l’audit, sans participation à la gestion |
| Production attendue | Comptes, déclarations ou tableaux de suivi selon le contrat | Rapports prévus par sa mission, notamment sur les comptes annuels |
| Organisation des travaux | Interventions régulières adaptées aux besoins | Diligences planifiées selon les risques et les échéances légales |
Face à un stock difficile à valoriser, par exemple, l’expert-comptable peut aider l’entreprise à déterminer et à comptabiliser une dépréciation. Le commissaire aux comptes examine ensuite les éléments qui justifient cette estimation et en apprécie l’incidence sur les comptes. Il peut signaler un désaccord, mais ne se substitue pas à la direction pour arrêter la valeur.
Le CAC n’est donc pas un « expert-comptable supplémentaire ». Ses demandes peuvent conduire à corriger des anomalies, mais sa mission première est de contrôler, et non de prendre en charge la production comptable.
Dans quels cas faut-il nommer l’un ou l’autre ?
L’expert-comptable n’est pas systématiquement obligatoire
Une entreprise peut, en principe, organiser sa comptabilité en interne sans faire appel à un expert-comptable. Elle doit néanmoins respecter les obligations comptables et fiscales liées à sa situation. Si elle confie à un prestataire externe des travaux relevant de l’exercice réglementé de l’expertise comptable, elle doit s’adresser à un professionnel habilité.
Le choix dépend souvent des compétences disponibles, de la complexité des opérations et du temps que le dirigeant souhaite consacrer à ces tâches. Une entreprise dotée d’un service comptable peut aussi choisir une mission limitée de révision ou d’accompagnement plutôt qu’une tenue complète des comptes.
Le commissaire aux comptes peut être obligatoire
La nomination d’un CAC dépend notamment de la forme juridique, du dépassement de seuils, de l’appartenance à un groupe ou de règles propres à certaines entités. Des mécanismes de nomination à la demande d’associés ou par voie judiciaire existent également. Une nomination volontaire est possible dans les conditions prévues par les textes.
Il faut vérifier la situation de l’entité dans son ensemble, et pas seulement son chiffre d’affaires. Les critères peuvent prendre en compte le total du bilan, l’effectif ou les liens de contrôle entre sociétés. Avant de conclure à l’absence d’obligation, vérifiez les règles en vigueur et leurs modalités de franchissement.
La durée du mandat et les conditions de cessation dépendent du cadre applicable. Un mandat de commissaire aux comptes ne se traite pas comme une prestation ordinaire que l’on résilie librement à la fin de l’exercice.
Une collaboration utile, à condition de préserver l’indépendance
Une même personne peut posséder les qualifications requises pour exercer les deux professions. Cela ne l’autorise pas à préparer les comptes d’une entreprise puis à les certifier elle-même. L’indépendance interdit les situations d’autorévision incompatibles avec la mission d’audit. Les liens entre cabinets ou réseaux doivent aussi être examinés au regard des règles applicables.
Quand une entreprise est accompagnée par les deux professionnels, la répartition des rôles doit être claire : la direction assume ses décisions et ses obligations, l’expert-comptable intervient dans le périmètre convenu et le CAC conduit ses contrôles. Des échanges organisés évitent les demandes dispersées, sans limiter la liberté d’investigation de l’auditeur.
Pour faciliter cette collaboration, il faut pouvoir retrouver l’origine de chaque chiffre important. Un solde client provient d’un contrat, d’une livraison, d’une facture puis d’un règlement attendu. Conserver les justificatifs associés à chaque étape simplifie le travail comptable et l’audit. Si un montant paraît incohérent, recherchez d’abord l’origine de l’écart dans les documents, plutôt que de multiplier les corrections en fin d’exercice.
Un dossier partagé et structuré peut regrouper les contrats importants, les justificatifs de clôture, les inventaires et les décisions des organes compétents. L’objectif est de rendre les informations utiles accessibles et traçables, pas de produire davantage de documents.
Choisir le bon professionnel et cadrer les honoraires
Commencez par préciser le résultat attendu. Vous avez besoin de comptes à jour, de déclarations fiables ou d’une meilleure visibilité financière ? L’expert-comptable est généralement le premier interlocuteur. Vous devez satisfaire à une obligation de certification ou souhaitez une opinion indépendante sur les comptes ? Il faut alors examiner le recours à un commissaire aux comptes.
Avant de signer, demandez une proposition qui précise les points suivants :
- Le périmètre : travaux inclus, exclusions et prestations complémentaires.
- Les responsabilités : pièces à transmettre, validations attendues et répartition des tâches.
- Le calendrier : échéances, interventions intermédiaires et remise des travaux.
- Les honoraires : mode de calcul, hypothèses retenues et conditions de révision.
- L’équipe : interlocuteur habituel, supervision et connaissance de votre secteur.
Comparer uniquement les forfaits annuels peut induire en erreur. Le volume d’opérations, la qualité des pièces, la présence de stocks ou l’organisation d’un groupe influent sur la charge de travail. Vérifiez aussi l’inscription du professionnel auprès de l’instance compétente.
Le choix n’oppose pas l’expert-comptable au commissaire aux comptes. Il consiste à distinguer l’accompagnement du contrôle indépendant et, lorsque les deux sont nécessaires, à organiser leur complémentarité sans confondre leurs responsabilités.
Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.