
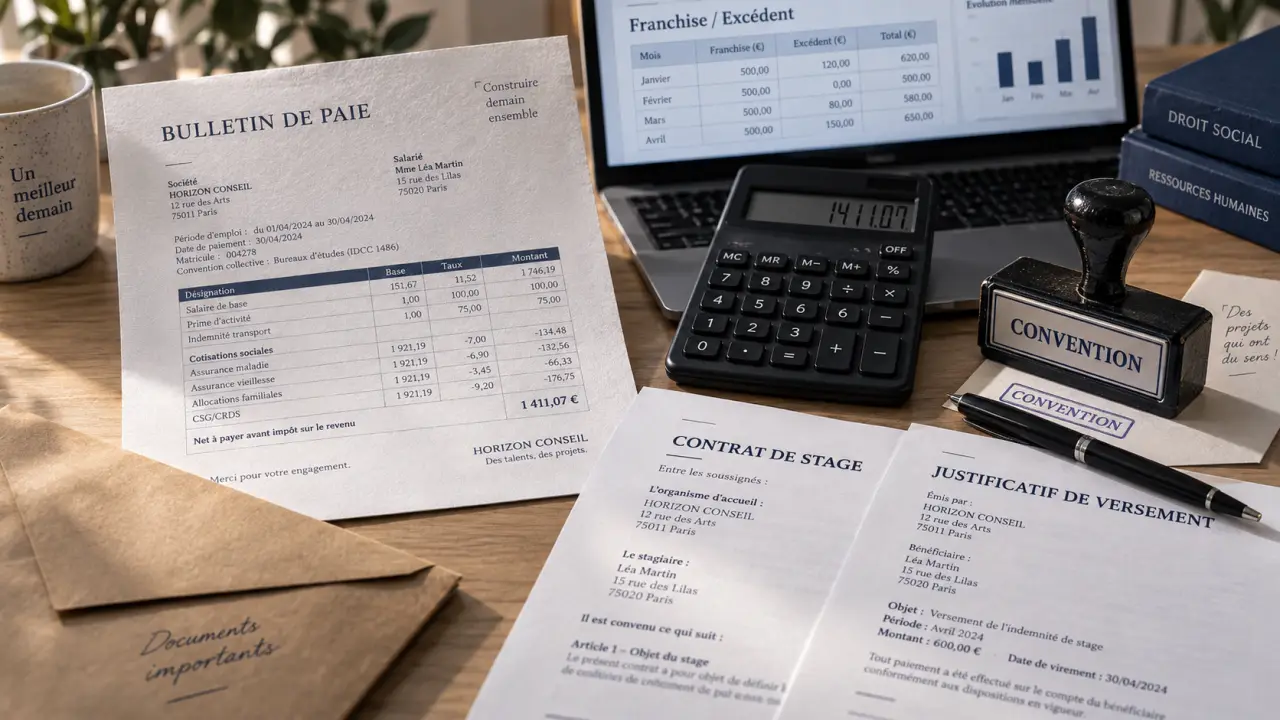
La fiche de paie pour stagiaire n’est pas systématiquement obligatoire. Le stagiaire n’a pas le statut de salarié et reçoit une gratification, non un salaire. En pratique, le document à remettre dépend surtout du montant versé par rapport au seuil de franchise de cotisations. Lorsque la gratification dépasse ce seuil, un bulletin devient nécessaire pour distinguer la part exonérée de la part soumise aux prélèvements.
Bulletin, justificatif ou rien : décider selon la durée et le montant
Un stage doit être encadré par une convention signée entre l’établissement d’enseignement, l’organisme d’accueil et le stagiaire. Cette convention reste le document de référence, mais elle ne remplace pas le justificatif de paiement mensuel. L’organisme d’accueil doit pouvoir prouver les sommes versées et le traitement social appliqué.
| Situation | Gratification | Document à remettre |
|---|---|---|
| Stage de deux mois ou moins | Facultative, sauf règle plus favorable | Justificatif de versement recommandé ; bulletin si une fraction est soumise à cotisations |
| Stage de plus de deux mois, ou atteignant la 309e heure en discontinu | Obligatoire, au minimum légal ou conventionnel | Justificatif si la gratification reste dans la franchise ; bulletin lorsque celle-ci est dépassée |
| Gratification supérieure au seuil de franchise | Partiellement assujettie | Bulletin de paie stagiaire détaillant les rubriques sociales |
La gratification devient obligatoire lorsque la présence du stagiaire dépasse deux mois, consécutifs ou non, au sein du même organisme d’accueil et pendant la même année d’enseignement. Pour une présence discontinue, le repère pratique est la 309e heure. Le versement doit être effectué chaque mois, même lorsque la convention prévoit plusieurs périodes de stage.
La différence essentielle entre gratification et salaire
La gratification indemnise la présence du stagiaire dans le cadre pédagogique défini par la convention. Elle ne crée pas, à elle seule, un contrat de travail. Le stagiaire ne doit donc pas être paramétré comme un salarié ordinaire. L’application automatique de toutes les cotisations salariales fausserait le bulletin et les déclarations. À l’inverse, lui confier des tâches correspondant à un poste permanent ou le placer dans un lien de subordination comparable à celui d’un salarié expose l’entreprise à un risque de requalification.
Calculer la gratification minimale et le seuil de franchise
La gratification minimale est calculée à partir de 15 % du plafond horaire de la Sécurité sociale. Une convention collective, un accord de branche ou la convention de stage peut prévoir un montant plus élevé. Dans ce cas, il faut retenir la règle la plus favorable au stagiaire.
La formule de base est simple : gratification minimale mensuelle = taux horaire minimal × nombre d’heures réellement effectuées. Avec un plafond horaire de 30 €, le minimum s’élève à 4,50 € par heure. Pour 140 heures de présence dans le mois, la gratification minimale atteint donc 630 €.
La franchise se calcule sur les heures du mois
Le seuil de franchise de cotisations repose sur le même calcul : le taux horaire minimal multiplié par le nombre d’heures réellement réalisées pendant le mois. Il ne s’agit pas d’un plafond annuel à répartir sans contrôle. Une gratification de 630 € pour 140 heures reste ainsi dans la franchise si le taux minimal est de 4,50 €. Avec une gratification de 900 €, la fraction excédentaire s’élève à 270 €.
Cette méthode mensuelle compte particulièrement lorsque le rythme du stage varie. Les heures de présence peuvent changer selon les cours, les fermetures du site, les absences autorisées ou les périodes passées en entreprise. Le bon réflexe consiste à utiliser le relevé réel des heures de chaque mois, plutôt qu’à reprendre automatiquement un montant prévu pour un mois standard. Cette vérification sécurise à la fois la gratification minimale et le calcul de la franchise sociale.
Quelles cotisations inscrire sur une fiche de paie pour stagiaire ?
La part de gratification située dans la franchise est exonérée de cotisations sociales. Seule la fraction qui dépasse le seuil est assujettie. Dans l’exemple précédent, les 630 € correspondant à la franchise sont exonérés. Les 270 € supplémentaires forment la base à traiter selon les règles applicables.
Une assiette limitée à la partie excédentaire
Le bulletin doit distinguer visuellement la gratification totale, la fraction exonérée et la fraction soumise à cotisations. Cette présentation montre clairement que les charges ne portent pas sur l’ensemble du versement. Les cotisations et contributions susceptibles de concerner la partie excédentaire comprennent notamment la CSG et la CRDS, ainsi que certaines contributions patronales selon la situation de l’organisme d’accueil.
Le stagiaire n’est pas affilié comme un salarié pour l’assurance chômage, la retraite complémentaire ou l’AGS au titre de sa gratification. Le paramétrage doit donc exclure ces rubriques lorsqu’elles ne sont pas dues. Un logiciel de paie doté d’un profil « stagiaire » peut limiter les erreurs, à condition de contrôler le taux horaire, le nombre d’heures et le montant réellement versé.
Avantages, transport et prélèvement à la source
Les remboursements de frais professionnels ne sont pas inclus dans la gratification et doivent être isolés. Le remboursement d’au moins 50 % de l’abonnement de transport public obéit à ses propres règles. Les titres-restaurant et les avantages en nature demandent également un traitement distinct, car ils peuvent modifier l’assiette sociale selon leurs conditions d’attribution. Si le stagiaire est imposable et concerné par le prélèvement à la source, celui-ci doit être traité sur le bulletin selon les règles fiscales applicables.
Établir un bulletin clair et déclarer correctement le stagiaire
Lorsque la gratification dépasse la franchise, le bulletin de paie stagiaire doit être remis au moment du paiement. Son contenu peut être plus léger que celui d’un bulletin salarié, mais il doit rester lisible. Le stagiaire doit pouvoir vérifier la somme versée, les retenues éventuelles et le net à payer.
Les mentions à contrôler avant l’édition
- l’identité et l’adresse de l’organisme d’accueil ;
- l’identité du stagiaire, la période concernée et la référence de la convention ;
- le nombre d’heures réalisées et le taux horaire de gratification ;
- le montant brut de la gratification ;
- la part exonérée au titre de la franchise et la fraction excédentaire ;
- les cotisations ou contributions calculées sur cette seule fraction excédentaire ;
- les remboursements de frais et les avantages éventuellement accordés ;
- le net à payer, la date de paiement et les mentions légales applicables au bulletin.
Le montant net social doit être examiné selon les rubriques réellement présentes et les règles de paie applicables. Il ne doit pas être ajouté mécaniquement sans contrôler le paramétrage du dossier. Conservez aussi le détail des heures, la convention et les calculs utilisés. Ces éléments permettent d’expliquer le montant versé en cas de question du stagiaire ou de contrôle.
DSN : ne pas confondre déclaration et bulletin
La Déclaration sociale nominative doit refléter la situation du stagiaire lorsque des éléments soumis à cotisations doivent être déclarés. La durée du stage, le montant de la gratification et l’existence d’une fraction assujettie orientent le traitement déclaratif. Le bulletin et la DSN sont liés dans la pratique, mais ils n’ont pas le même objectif : le premier informe le bénéficiaire, tandis que la seconde transmet les données sociales aux organismes concernés.
Avant chaque clôture de paie, vérifiez la convention, le nombre d’heures, le minimum horaire en vigueur, le montant de la franchise, les avantages accordés et les rubriques DSN générées. Cette méthode est plus fiable qu’un modèle de fiche de paie pour stagiaire réutilisé sans adaptation d’un mois à l’autre. Elle permet de conserver une cohérence entre le montant versé, le bulletin remis et la déclaration transmise.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.