
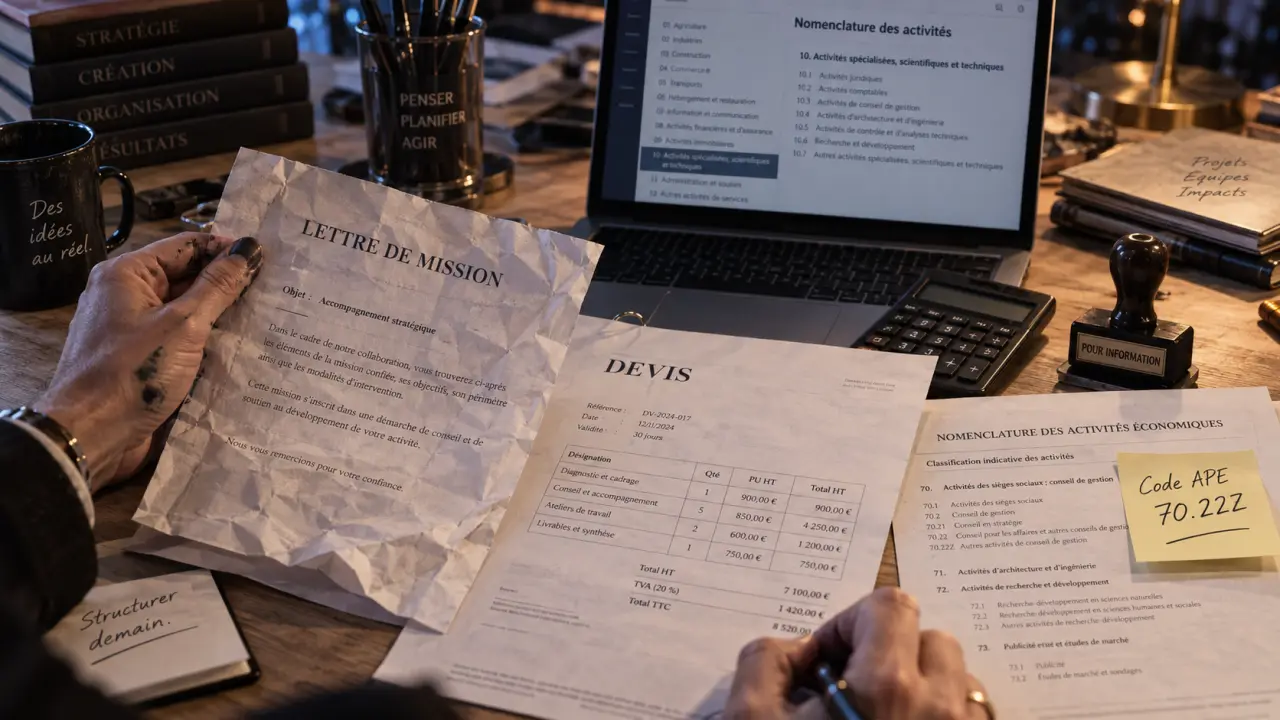
Le code APE 7022Z correspond à l’activité de conseil pour les affaires et autres conseils de gestion. Il couvre des prestations intellectuelles destinées aux entreprises et aux organisations : stratégie, organisation, pilotage, réduction des coûts ou conduite du changement. Son périmètre a toutefois des limites précises dès qu’une mission relève du droit, de la comptabilité réglementée, du recrutement ou de l’informatique.
Ce que recouvre exactement le code NAF 70.22Z
Dans la Nomenclature d’activités française, le code 70.22Z se trouve en section M, consacrée aux activités spécialisées, scientifiques et techniques. Il appartient à la division 70, dédiée aux activités des sièges sociaux et au conseil de gestion, ainsi qu’au groupe 70.2, consacré au conseil de gestion.
Quiz sur le code APE 7022Z
Testez vos connaissances sur la NAF, le code APE 70.22Z et les principales notions associées.
Les expressions code NAF et code APE sont souvent utilisées indifféremment, mais elles ne désignent pas exactement la même chose. Le code NAF correspond à une catégorie de la nomenclature. Le code APE, pour « activité principale exercée », est attribué à une entreprise ou à un établissement par l’INSEE lors de son immatriculation. Une société de conseil peut ainsi recevoir le code APE 7022Z lorsque son activité principale relève de cette catégorie NAF.
Le code APE a d’abord une finalité statistique. Il peut apparaître sur l’avis de situation SIREN, les factures, les devis, les bulletins de paie ou certains documents administratifs, ainsi que sur l’extrait KBIS selon la forme juridique concernée. Il fournit un repère aux clients, assureurs et partenaires, mais ne crée pas à lui seul une autorisation d’exercer ni une obligation juridique particulière.
Les missions compatibles avec le conseil pour les affaires et autres conseils de gestion
Le code 7022Z vise le conseil et l’assistance opérationnelle apportés aux dirigeants, entreprises, associations, collectivités ou services publics. Le consultant ne se limite pas à formuler un avis : il peut aider son client à décider, structurer, mesurer et améliorer son fonctionnement.
Stratégie, organisation et transformation
Une mission relève généralement de ce périmètre lorsqu’elle porte sur la planification stratégique et organisationnelle, la réorganisation d’un service, la reconfiguration de processus, la gestion du changement ou l’amélioration du rendement. Un manager de transition, un consultant en organisation ou un spécialiste de l’optimisation des coûts peuvent relever du 70.22Z lorsque leur activité principale consiste à accompagner la décision et l’organisation.
Un aspect souvent négligé concerne le courant d’information dans l’entreprise. Avant de recommander une réduction de coûts ou une nouvelle procédure, le consultant peut suivre le parcours réel d’une donnée : qui la produit, qui la valide, quand elle devient exploitable et où elle se bloque. Une décision lente ne révèle pas toujours un problème de stratégie. Elle peut aussi venir d’un indicateur transmis trop tard, d’un tableau de bord incomplet ou d’une validation sans responsable identifié. La cartographie de ces flux permet alors de proposer une organisation plus concrète qu’un simple organigramme.
Pilotage, coûts et fonctions support
Le code couvre aussi les prestations liées à la planification, au contrôle et à l’information de gestion. Elles peuvent comprendre la conception de méthodes et de procédures comptables internes, de programmes de comptabilisation des dépenses ou de procédures de contrôle budgétaire. La distinction reste importante : le consultant conçoit un outil de pilotage ou une méthode de suivi, mais ne se substitue pas nécessairement au professionnel chargé de tenir, réviser ou certifier les comptes.
Les missions peuvent également concerner le marketing, les ressources humaines, la rémunération, la retraite, la planification de la production ou l’analyse financière de gestion. Une lettre de mission ou un devis détaillé est recommandé pour préciser les objectifs, les livrables, les données fournies par le client, le calendrier, les limites de l’intervention et les conditions de rémunération. Ce document contribue à délimiter l’obligation de moyens du consultant.
Les frontières à ne pas franchir : activités exclues et codes voisins
Le mot « conseil » ne suffit pas à déterminer le bon code APE. Il faut examiner la prestation réellement vendue, les livrables remis et la compétence mobilisée. Certaines activités relèvent d’autres codes et peuvent concerner des professions réglementées.
| Prestation principale | Code généralement associé | Pourquoi elle se distingue du 7022Z |
|---|---|---|
| Conseil en systèmes et logiciels | 62.02A | Le cœur de la mission est informatique, même si elle améliore la gestion. |
| Conception de logiciels comptables | 62.01Z | Il s’agit de programmation, et non de conseil de gestion. |
| Consultation ou représentation juridique | 69.10Z | Le droit relève d’un domaine distinct et potentiellement réglementé. |
| Tenue, révision ou expertise comptable | 69.20Z | La prestation comptable ne se confond pas avec le contrôle budgétaire interne. |
| Communication et relations publiques | 70.21Z | La finalité principale est l’image et la communication externe. |
| Recrutement et sélection de personnel | 78.10Z | Le recrutement est distinct du conseil en ressources humaines ou en organisation. |
| Formation et accompagnement éducatif | 85.60Z | Former relève d’une activité différente du conseil, même lorsque le sujet est proche. |
L’architecture, l’ingénierie, le conseil environnemental ou certaines expertises techniques relèvent aussi de catégories spécifiques, notamment 71.11Z, 71.12B ou 74.90B selon la nature exacte de l’intervention. Un consultant 7022Z peut analyser l’organisation d’un projet industriel. Il ne doit pas pour autant présenter des plans d’architecte, réaliser une étude d’ingénierie ou exercer une activité réservée sans les qualifications requises.
Statut, fiscalité, assurance et convention collective : ce que le code change vraiment
Le conseil de gestion est souvent exercé en entreprise individuelle, y compris sous le régime de la micro-entreprise, ou en société. Pour un indépendant, l’activité est généralement présentée comme une activité libérale relevant des bénéfices non commerciaux (BNC). La déclaration de création ou de modification s’effectue via le Guichet Unique géré par l’INPI. L’URSSAF intervient ensuite notamment pour les cotisations sociales des indépendants.
La micro-entreprise peut simplifier le démarrage, mais elle ne dispense pas de suivre le chiffre d’affaires ni d’anticiper la TVA. La franchise en base de TVA peut s’appliquer sous conditions. Lorsque le seuil applicable est dépassé, il faut adapter les factures, le prix de vente, la trésorerie et les déclarations. Pour une mission longue, prévoir cette éventualité dès la négociation évite d’avoir à absorber la TVA sur une prestation déjà chiffrée.
Convention collective et OPCO : un indice, pas un verdict
Le code APE peut orienter les recherches, mais il ne désigne pas automatiquement la convention collective applicable. Celle-ci dépend d’abord de l’activité réellement exercée par l’employeur et du champ d’application de la convention. Des entreprises classées en 7022Z peuvent ainsi relever, selon leur activité effective, de conventions telles que Syntec (IDCC 1486), les Prestataires de services (IDCC 2098), la Métallurgie ingénieurs et cadres (IDCC 650) ou le Commerce de gros (IDCC 573). Dès le premier salarié, l’employeur doit vérifier la convention applicable et l’OPCO correspondant, plutôt que de se fier au seul code APE.
La responsabilité civile professionnelle n’est pas systématiquement obligatoire pour le conseil en gestion, mais elle mérite une attention particulière. Une recommandation erronée, un retard dans un livrable ou une analyse incomplète peut provoquer des dommages immatériels pour le client. Vérifiez que la garantie correspond aux missions réalisées, aux montants facturés et aux exclusions prévues. Si nécessaire, contrôlez aussi la couverture des missions internationales.
Vérifier ou faire corriger un code APE 7022Z
Un code APE peut sembler inadapté dès la création de l’entreprise ou le devenir après une évolution de l’activité. Commencez par relire le libellé déclaré au Guichet Unique, les contrats commerciaux et les factures. Décrivent-ils principalement du conseil stratégique et opérationnel, ou une autre prestation ? Lorsqu’une entreprise exerce plusieurs activités, l’activité principale est notamment appréciée au regard du chiffre d’affaires ou des effectifs, selon la nature des activités.
- Rassemblez les éléments concrets : objet de l’activité, devis, factures, site internet et répartition du chiffre d’affaires.
- Comparez l’activité réelle avec la nomenclature et ses exclusions, en vous aidant de la documentation de l’INSEE.
- Déclarez tout changement d’activité via le Guichet Unique lorsque votre activité principale évolue.
- Demandez la correction du code APE si l’activité déclarée est exacte, mais que le code attribué ne correspond pas à la réalité.
Un code erroné ne transforme pas, à lui seul, une activité licite en activité interdite. Le corriger facilite toutefois les échanges avec un assureur, un donneur d’ordre, une banque ou les organismes sociaux. Pour une situation mêlant droit, comptabilité, ingénierie ou recrutement, un avis professionnel adapté reste préférable avant de signer une mission ambiguë.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.