
Pour accorder un prêt professionnel, une banque ne se limite ni au chiffre d’affaires ni à la qualité d’une idée. Elle cherche surtout à vérifier si l’entreprise pourra rembourser sans fragiliser son activité, si le projet est cohérent et si le risque est correctement réparti. Comptes, prévisionnel, apport, trésorerie et garanties sont donc examinés ensemble. Un bon indicateur ne suffit pas toujours à compenser une faiblesse importante sur un autre point.
1. La banque vérifie d’abord que l’entreprise peut rembourser
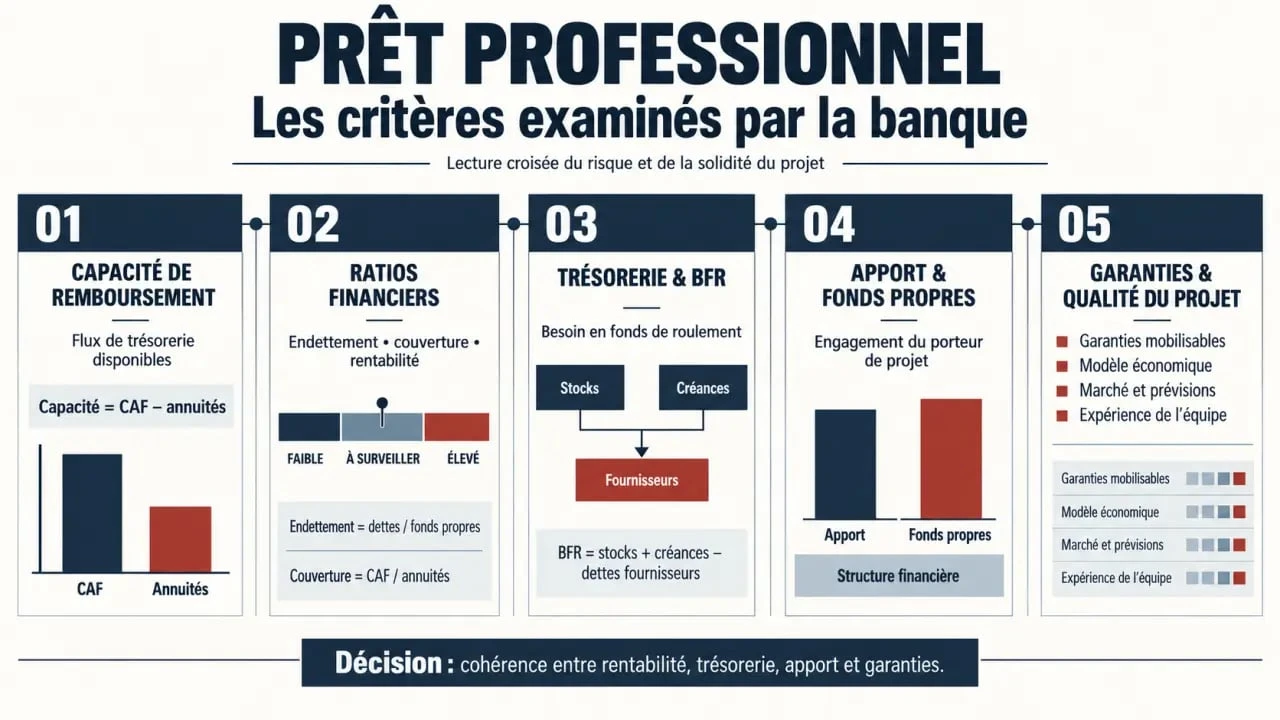
La capacité de remboursement se trouve au centre de l’analyse. Pour une entreprise existante, le conseiller étudie les derniers comptes de résultat, le bilan et les relevés bancaires afin d’évaluer la régularité de l’activité. Pour une création ou une reprise, il s’appuie davantage sur le prévisionnel financier et sur la crédibilité des hypothèses retenues.
Calculez les indicateurs de votre dossier bancaire
CAF, EBE et charges financières : trois lectures complémentaires
La capacité d’autofinancement (CAF) désigne les ressources que l’activité peut générer pour financer des investissements, renouveler le matériel ou rembourser des dettes. Elle est couramment approchée à partir du résultat net, auquel sont ajoutées certaines charges non décaissables, comme les amortissements et les provisions. Ainsi, un résultat net de 50 000 €, augmenté de 10 000 € d’amortissements et de 5 000 € de provisions, conduit à une CAF de 65 000 €.
La banque regarde également l’excédent brut d’exploitation (EBE), qui mesure la performance de l’activité avant les éléments financiers, fiscaux et comptables. Cet indicateur aide notamment à vérifier si l’exploitation peut couvrir les intérêts de la dette. Le ratio EBE / charges financières est souvent lu de la manière suivante : au-dessus de 8, la couverture est solide ; entre 2 et 8, elle est généralement acceptable ; en dessous de 2, l’endettement peut devenir préoccupant. Ces repères ne sont pas automatiques. Le secteur, la saisonnalité et la nature de l’investissement modifient l’analyse.
Les ratios utiles pour évaluer votre dossier
| Indicateur | Calcul simplifié | Ce que la banque cherche à comprendre |
|---|---|---|
| Capacité de remboursement | Dettes financières / CAF | Le nombre d’années théoriques nécessaires pour rembourser l’endettement |
| Taux d’endettement | Dettes financières / capitaux propres | La dépendance de l’entreprise à la dette |
| Couverture des intérêts | EBE / charges financières | La marge disponible pour payer le coût du crédit |
| BFR | Stocks + créances clients – dettes fournisseurs | Le besoin de trésorerie créé par le cycle d’exploitation |
Certains repères servent à situer un dossier. Un taux d’endettement inférieur à 30 % est souvent perçu comme confortable, entre 30 % et 75 % comme intermédiaire, et au-delà de 75 % comme plus risqué. De même, une durée théorique de remboursement des dettes par la CAF inférieure ou égale à 3 ans est généralement rassurante. Entre 3 et 10 ans, elle demande une lecture plus fine. Au-delà de 10 ans, le risque augmente. La banque n’interprète toutefois jamais un ratio sans tenir compte de la situation économique de l’entreprise.
2. La trésorerie révèle les fragilités invisibles dans le chiffre d’affaires
Une entreprise peut être rentable sur le papier et manquer d’argent au mauvais moment. La banque analyse donc le besoin en fonds de roulement (BFR), qui dépend des stocks à financer, des délais de paiement accordés aux clients et des échéances négociées avec les fournisseurs. Un BFR élevé consomme de la trésorerie et peut nécessiter une ligne de financement distincte d’un prêt d’investissement.
Le plan de trésorerie mensuel de la première année est particulièrement important pour une création. Il doit faire apparaître les encaissements attendus, les salaires, les charges sociales, les loyers, les achats, les remboursements et les taxes. Une prévision annuelle peut sembler bénéficiaire tout en cachant plusieurs mois déficitaires. C’est cette discordance entre le résultat prévisionnel et les flux réellement disponibles que la banque cherche à repérer.
La trésorerie rend les prévisions commerciales concrètes, car elle montre si l’entreprise pourra payer ses échéances à date fixe. Un dirigeant qui sépare le financement des investissements durables de celui des décalages entre clients et fournisseurs présente un projet plus lisible. Financer une machine sur plusieurs années est cohérent. Utiliser durablement le même prêt pour absorber des retards d’encaissement l’est beaucoup moins. Cette distinction aide à éviter un plan de financement déséquilibré dès le démarrage.
3. L’apport et le projet doivent raconter la même histoire
Les fonds propres comprennent notamment le capital social, les réserves, les bénéfices non distribués et l’apport des associés. Ils absorbent une partie des aléas et montrent que le porteur de projet prend lui aussi un risque. Un apport personnel compris entre 25 % et 30 % du financement demandé est souvent recommandé. Pour un besoin de 100 000 €, cela représente par exemple 25 000 € à 30 000 €. Ce niveau n’est pas un seuil universel, mais il constitue un signal d’engagement apprécié par la banque.
Création, reprise et entreprise existante : la preuve attendue diffère
Une entreprise déjà en activité peut démontrer sa solidité grâce à ses comptes des trois derniers exercices, à la stabilité de sa clientèle et à la tenue de son compte professionnel. Une création ne dispose pas de cet historique. La banque examine alors l’expérience du dirigeant, l’étude de marché, le modèle économique, les devis obtenus, les premiers contrats ou lettres d’intention et la cohérence des prévisions sur 3 ans.
Pour une reprise, l’analyse porte aussi sur les résultats passés de l’entreprise cédée, sa dépendance à quelques clients, l’état du matériel et le besoin de trésorerie après l’acquisition. Dans tous les cas, le montant demandé doit correspondre précisément à l’usage annoncé : investissements, travaux, stock initial, droit au bail, rachat de titres ou besoin de trésorerie. Un projet surfinancé comme un projet sous-financé suscite des réserves, car il révèle une estimation imprécise des besoins.
4. Le dossier doit permettre à la banque de vérifier, pas de deviner
Un business plan efficace ne repose pas sur des hypothèses excessivement optimistes. Il présente clairement l’offre, le marché visé, la concurrence, la stratégie commerciale et les moyens nécessaires pour atteindre le chiffre d’affaires prévu. Le prévisionnel doit relier le compte de résultat, le plan de financement, le bilan prévisionnel et le plan de trésorerie. Toute incohérence entre ces documents entraîne des demandes d’explication supplémentaires.
Les pièces généralement attendues
- pièce d’identité, justificatif de domicile et informations sur le dirigeant et les associés ;
- statuts, extrait K-bis pour une société immatriculée et répartition du capital social ;
- comptes de résultat, bilans et relevés bancaires pour une activité existante ;
- business plan, étude de marché, prévisionnel sur 3 ans et plan de trésorerie mois par mois pour la première année ;
- devis, compromis, factures pro forma ou tout autre justificatif du besoin à financer ;
- tableau des crédits en cours, apport disponible et autres sources de financement envisagées.
Les relevés bancaires sont particulièrement révélateurs. Des incidents de paiement, des découverts récurrents ou des prélèvements rejetés peuvent nuancer des comptes pourtant corrects. À l’inverse, une gestion régulière et une explication transparente d’un incident ponctuel peuvent préserver la confiance. Préparez aussi les réponses aux questions concrètes : pourquoi ce montant, pourquoi cette durée, que se passera-t-il si le chiffre d’affaires démarre plus lentement et quelle dépense pourra être reportée si nécessaire ?
5. Garanties et solutions complémentaires : réduire le risque sans se surengager
Une banque peut demander une garantie pour limiter sa perte en cas de défaut. Selon le projet, il peut s’agir d’un nantissement sur un actif, d’une hypothèque sur un bien immobilier, d’une caution personnelle du dirigeant ou d’une assurance emprunteur. Une garantie ne remplace pas une capacité de remboursement insuffisante. Elle complète un dossier viable, mais ne rend pas viable un modèle économique fragile.
Lorsque l’apport est faible, le financement peut associer plusieurs leviers : prêt d’honneur, crédit-bail pour certains équipements, affacturage pour accélérer l’encaissement des factures, financement participatif, microcrédit professionnel ou intervention de plusieurs banques en pool bancaire. Cette diversification peut réduire le montant du crédit bancaire classique et répartir le risque. Elle doit rester cohérente, car multiplier les financements coûteux ou mal adaptés peut dégrader la trésorerie au lieu de la sécuriser.
Avant le rendez-vous, relisez votre dossier comme un analyste. Les chiffres sont-ils reliés à des preuves ? Les échéances sont-elles compatibles avec les flux de trésorerie ? Le plan B est-il réaliste ? Une demande claire, chiffrée et documentée donne à la banque les éléments nécessaires pour proposer un accord, ajuster le montant ou la durée, ou demander des garanties proportionnées.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.