
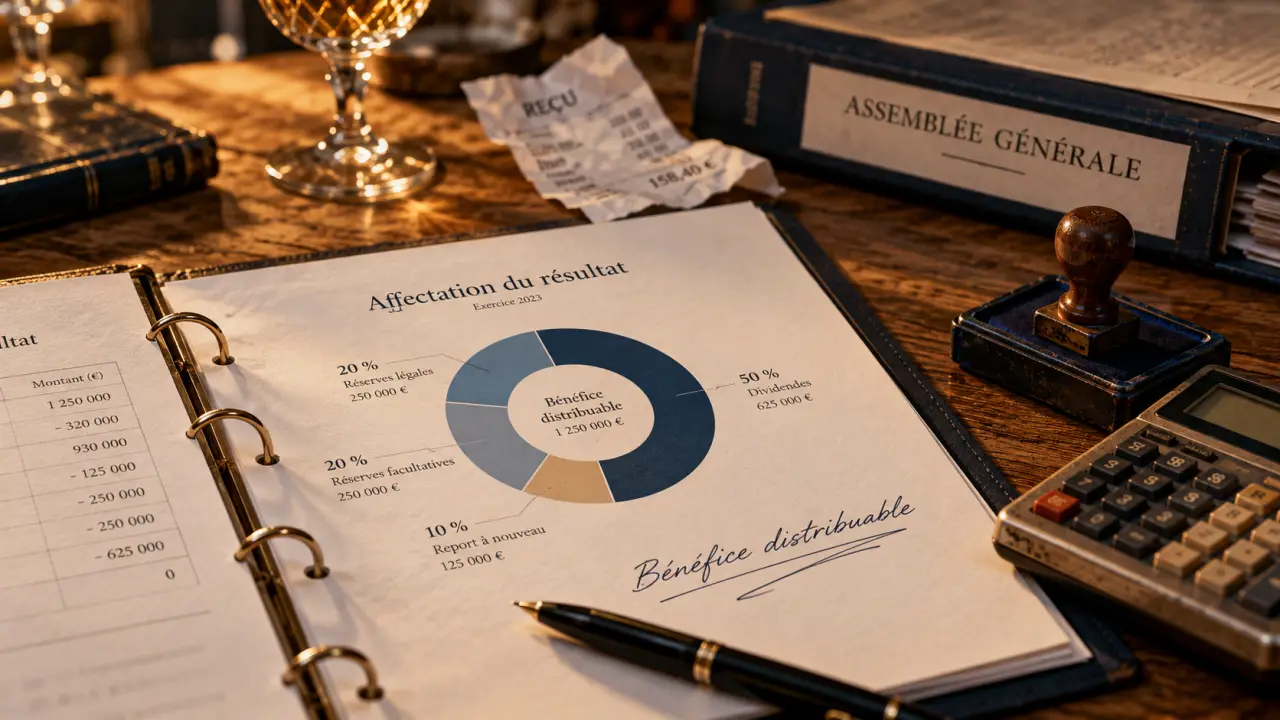
Une distribution de dividendes permet de verser aux associés une part des sommes distribuables de la société. Elle suppose toutefois davantage qu’un résultat positif : il faut vérifier les comptes, préserver les capitaux propres, faire adopter une décision régulière et organiser les prélèvements fiscaux. Le montant disponible en banque ne constitue donc jamais, à lui seul, une autorisation de distribuer.
Déterminer ce que la société peut réellement distribuer
Le dividende rémunère la détention de parts sociales ou d’actions. Il se distingue du salaire du dirigeant, qui rémunère son travail, et du remboursement d’un compte courant d’associé, qui restitue une avance consentie à l’entreprise. Un associé n’a pas automatiquement droit à un versement chaque année : les bénéfices peuvent être conservés pour financer l’activité.
Calculer le bénéfice distribuable
Le bénéfice distribuable correspond au bénéfice de l’exercice, diminué des pertes antérieures et des dotations aux réserves obligatoires, puis augmenté du report bénéficiaire. Certaines réserves disponibles peuvent également être distribuées, à condition de les identifier dans la décision. La réserve légale et les réserves indisponibles ne constituent pas une enveloppe librement mobilisable.
Par exemple, un bénéfice de 40 000 €, des pertes antérieures de 8 000 €, une dotation obligatoire de 2 000 € et un report bénéficiaire de 5 000 € donnent un bénéfice distribuable de 35 000 €. Ce calcul reste soumis aux autres restrictions légales, notamment à la protection des capitaux propres : la distribution ne doit pas les faire passer sous le capital augmenté des réserves indisponibles.
Ne pas confondre bénéfice et trésorerie
Un résultat comptable peut comprendre des ventes encore impayées. Avant de voter, établissez un prévisionnel intégrant salaires, fournisseurs, impôts et remboursements d’emprunts. Le montant juridiquement distribuable peut ainsi dépasser largement le montant raisonnablement payable.
Fixez une trésorerie d’ancrage : le solde minimal que l’entreprise doit conserver pour traverser son prochain creux d’activité sans dépendre d’un encaissement incertain. Testez ensuite la distribution face au retard de paiement d’un client important. Cette méthode transforme une question abstraite — « avons-nous assez ? » — en décision concrète, fondée sur les échéances et la résistance financière de l’entreprise.
Formaliser la décision, puis respecter le calendrier de paiement
La distribution annuelle intervient normalement après l’approbation des comptes et la décision d’affectation du résultat. Les associés ou actionnaires décident selon les règles de leur forme sociale et leurs statuts. Dans une EURL ou une SASU, l’associé unique formalise sa décision dans le registre prévu à cet effet.
- Préparer les comptes annuels et le calcul des sommes distribuables.
- Soumettre l’affectation du résultat à l’assemblée générale ordinaire ou à l’organe compétent.
- Consigner la décision dans un procès-verbal précisant le montant distribué, son origine, la répartition et les modalités de paiement.
- Organiser le versement, les retenues fiscales et les déclarations correspondantes.
L’approbation intervient dans les six mois de la clôture pour plusieurs formes sociales, notamment la SARL et la SA, sauf prolongation judiciaire. En SAS, le calendrier dépend notamment des statuts : il ne faut pas transposer mécaniquement toutes les règles de la SARL. La mise en paiement des dividendes doit normalement intervenir dans les neuf mois de la clôture, sauf prolongation accordée par la justice.
La répartition suit les droits attachés aux titres. Une distribution inégalitaire exige une base juridique valable et le respect des droits des associés ; elle ne s’improvise pas lors du virement. Le paiement s’effectue généralement en numéraire. Un paiement en nature ou en actions nouvelles suppose des conditions et formalités particulières.
Le crédit d’un compte courant d’associé peut également constituer une mise à disposition imposable, même sans sortie bancaire immédiate. Conservez ensemble les comptes approuvés, le procès-verbal, le détail des droits individuels et les justificatifs de paiement.
Identifier le régime fiscal avant d’estimer le montant net
Société à l’IS ou à l’IR : deux logiques différentes
À l’impôt sur les sociétés, le bénéfice est d’abord imposé dans l’entreprise : le taux normal est de 25 %, avec un taux réduit de 15 % jusqu’à 42 500 € de bénéfices sous conditions. Les dividendes sont ensuite imposés chez leur bénéficiaire. Ils ne constituent pas une charge déductible du résultat de la société distributrice.
Dans une société relevant de l’impôt sur le revenu, les associés sont généralement imposés sur leur quote-part de bénéfice, même sans versement. Le retrait ultérieur de bénéfices déjà imposés ne relève donc pas, en principe, de la même logique fiscale qu’un dividende de société à l’IS.
Personne physique : comparer PFU et barème progressif
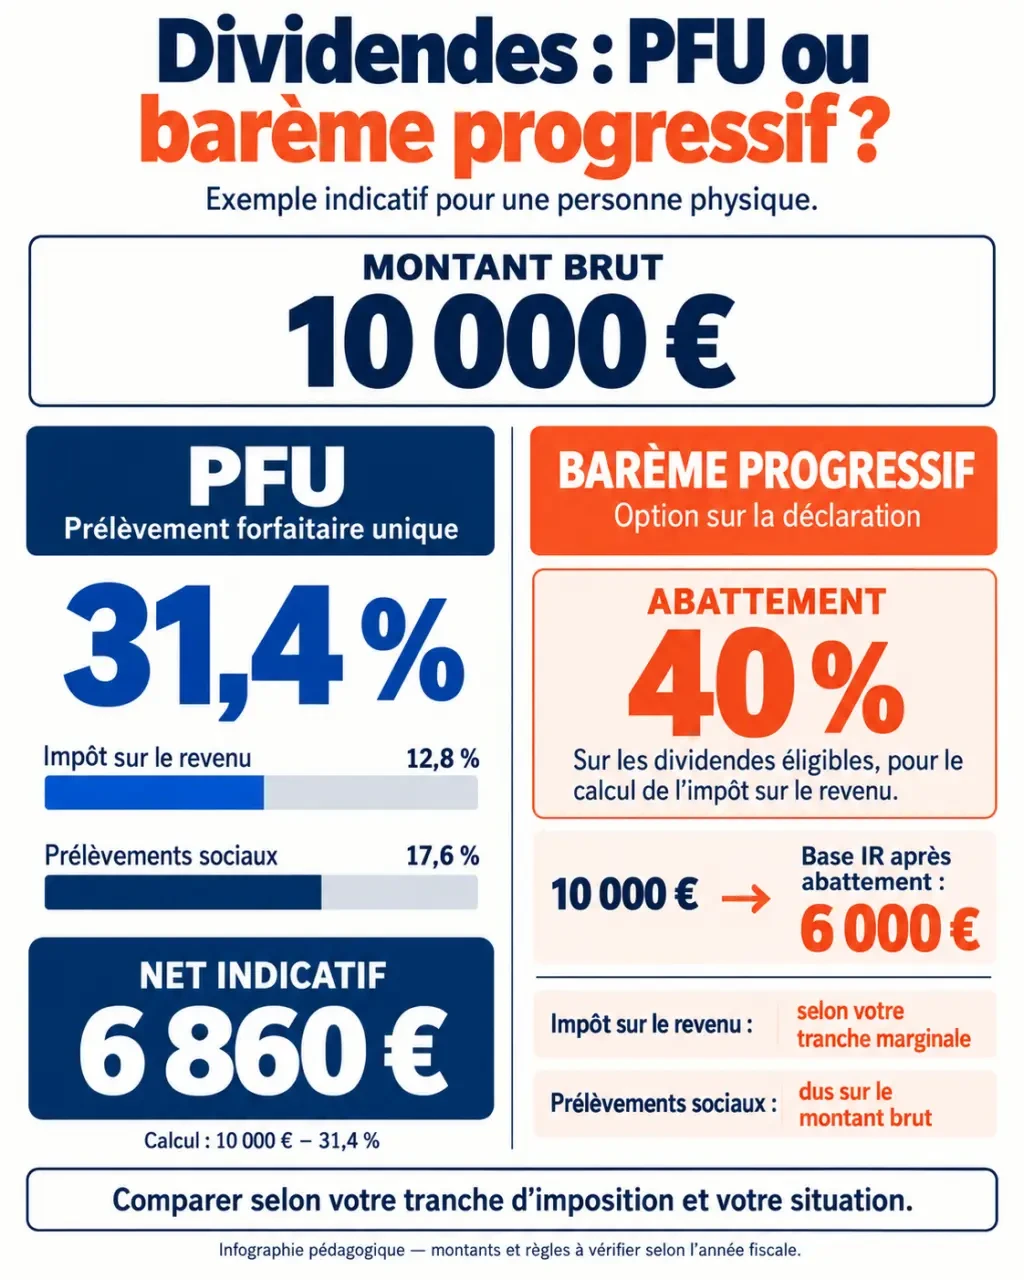
Pour les dividendes ordinaires concernés par les taux de 2026, le prélèvement forfaitaire unique atteint 31,4 % : 12,8 % d’impôt et 18,6 % de prélèvements sociaux. Vérifiez le régime applicable à la date du paiement, particulièrement en présence d’un statut social spécifique.
| Critère | PFU | Barème progressif |
|---|---|---|
| Impôt sur le revenu | Taux forfaitaire de 12,8 % | Taux dépendant des revenus du foyer |
| Abattement de 40 % | Non | Oui, pour les dividendes éligibles |
| Prélèvements sociaux | Sur le montant brut | Sur le montant brut, sans abattement de 40 % |
| Portée du choix | Régime par défaut | Option globale pour les revenus et gains concernés |
Ainsi, 10 000 € bruts soumis au PFU de 31,4 % laissent 6 860 € nets, hors éventuelles contributions supplémentaires liées aux hauts revenus. Au barème, l’abattement de 40 % ramène la base imposable à 6 000 €, mais pas celle des prélèvements sociaux. Comparez l’ensemble du foyer fiscal, pas uniquement cette distribution.
Traiter les déclarations et les profils particuliers
Lors du paiement, l’établissement payeur prélève normalement l’acompte d’impôt de 12,8 %, appelé prélèvement forfaitaire non libératoire, ainsi que les prélèvements sociaux applicables. Cet acompte s’impute sur l’impôt définitif : ce n’est pas une seconde taxation.
Une dispense d’acompte peut être demandée lorsque le revenu fiscal de référence de l’avant-dernière année est inférieur à 50 000 € pour une personne seule ou 75 000 € pour un couple marié ou pacsé imposé conjointement. La demande doit normalement parvenir au payeur avant le 30 novembre précédant l’année du paiement. Elle ne dispense ni de l’impôt final ni des prélèvements sociaux.
La société effectue les déclarations et reversements requis, notamment via la déclaration 2777, puis transmet l’imprimé fiscal unique lorsque nécessaire. L’associé vérifie les montants sur sa déclaration annuelle de revenus n° 2042 et exerce, le cas échéant, l’option pour le barème.
- Gérant majoritaire de SARL : une fraction des dividendes dépassant le seuil légal de 10 % peut relever des cotisations sociales des indépendants ; l’assiette tient notamment compte du capital, des primes d’émission et du compte courant.
- Associé personne morale à l’IS : le régime mère-fille peut limiter l’imposition à une quote-part de frais et charges de 5 %, sous conditions. Certains flux éligibles bénéficient d’une quote-part de 1 %, notamment en intégration fiscale.
- Associé non-résident : la retenue à la source et la convention fiscale applicable doivent être examinées séparément.
Écarter les acomptes irréguliers et les distributions dangereuses
Un acompte sur dividendes permet un versement avant l’approbation annuelle, mais exige notamment un bilan intermédiaire certifié par un commissaire aux comptes faisant apparaître un bénéfice suffisant après les déductions requises. Une situation bancaire favorable ou un simple tableau de gestion ne remplace pas cette procédure.
Une distribution sans sommes distribuables ou reposant sur des comptes trompeurs expose au risque de dividendes fictifs. Dans les cas prévus par la loi, certaines infractions sont punies de cinq ans d’emprisonnement et de 375 000 € d’amende. Une restitution et la responsabilité du dirigeant peuvent également être recherchées selon les circonstances.
Enfin, même comptablement possible, une distribution qui compromet le paiement des créanciers peut devenir une faute de gestion. Avant tout versement en période de tension, faites valider conjointement le calcul, la procédure et le prévisionnel de trésorerie par vos conseils comptables et juridiques.
Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.