
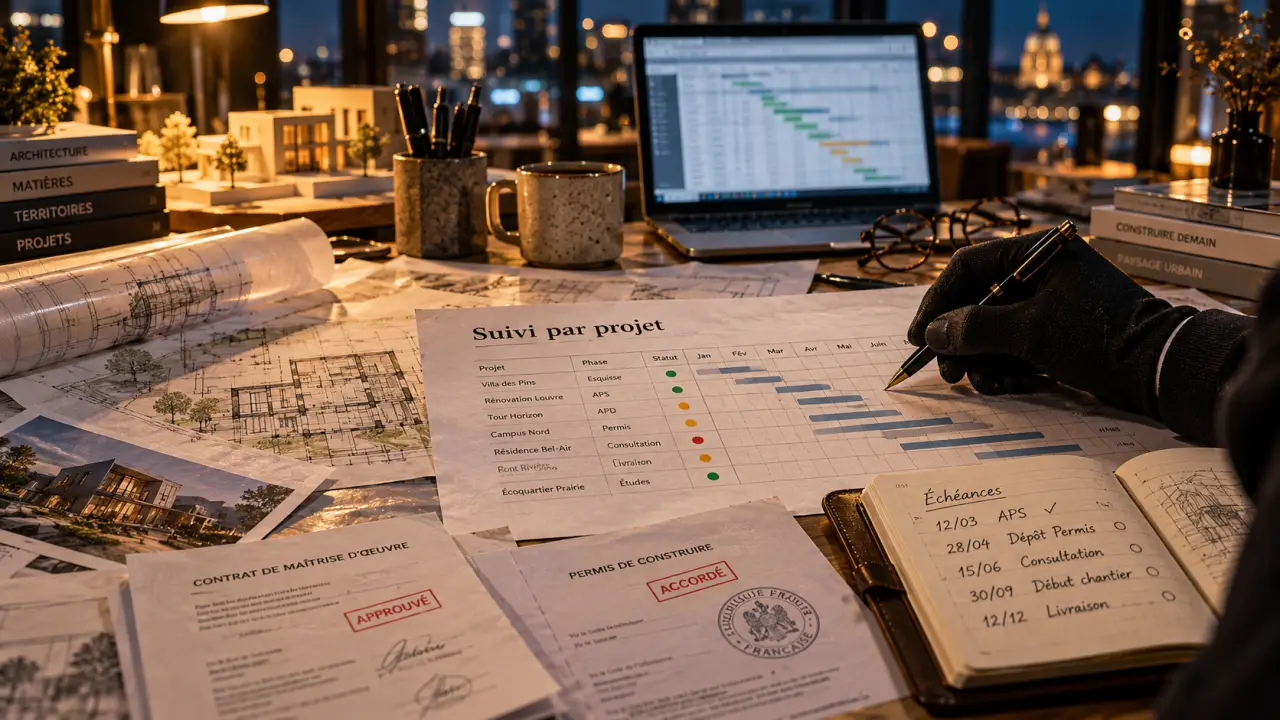
Un architecte a besoin de connaître la rentabilité de ses missions, pas seulement le solde de son compte bancaire. Entre les études réalisées avant facturation, les délais de règlement et les projets qui s’allongent, une agence peut travailler beaucoup sans dégager la marge attendue. Un expert-comptable pour architecte doit donc sécuriser les obligations comptables et fiscales, mais aussi rendre visibles les écarts entre honoraires prévus, temps consacré et argent encaissé.
Le bon choix dépend de votre mode d’exercice, de la taille de votre structure et du niveau d’accompagnement recherché. Voici les points à examiner pour choisir un cabinet réellement utile au fonctionnement de votre activité.
Partir de vos missions pour définir l’accompagnement nécessaire
La comptabilité d’un architecte ne se résume pas à classer des factures. Une mission peut s’étendre sur plusieurs exercices, mobiliser des prestataires et être rémunérée par étapes. Le cabinet doit comprendre cette organisation pour interpréter vos résultats et éviter les conclusions trompeuses.
Relier les honoraires aux phases du projet
Esquisse, études, consultation des entreprises, suivi du chantier : les prestations et leurs modalités de facturation dépendent de votre contrat. Un suivi pertinent distingue les honoraires contractualisés, les prestations réalisées, les factures émises et les règlements reçus. Ces informations ne racontent pas la même chose : un carnet de commandes rempli ne garantit ni une trésorerie suffisante ni une marge satisfaisante.
Votre expert-comptable doit pouvoir expliquer le traitement des prestations en cours à la clôture, selon votre régime comptable et fiscal. Il doit également vous aider à organiser les pièces nécessaires : contrats, avenants, situations d’honoraires, factures de cotraitance ou de sous-traitance et justificatifs de dépenses.
Adapter la mission à votre organisation
Un architecte indépendant qui facture quelques missions longues n’a pas les mêmes besoins qu’une agence employant plusieurs salariés. Dans le premier cas, la priorité peut être la déclaration fiscale, le suivi des cotisations et l’anticipation de la trésorerie. Dans le second, la paie, les coûts par projet et les prévisions de recrutement prennent davantage de place.
Définissez d’abord ce que vous souhaitez déléguer : saisie comptable, déclarations, facturation, relances, paie ou tableaux de bord. Cette liste permet de comparer les offres sur un périmètre identique, plutôt que sur leur seul prix d’appel.
Choisir son mode d’exercice sans se limiter à l’impôt
Le choix d’une structure influence la fiscalité, le régime social, les formalités et les possibilités d’association. Il doit aussi rester compatible avec les règles propres à la profession d’architecte. Une recommandation sérieuse repose sur votre situation réelle, pas sur une forme juridique présentée comme systématiquement avantageuse.
Comparer l’exercice individuel et la société
L’exercice individuel peut convenir à une activité exercée seul, avec une organisation relativement simple. Selon le régime applicable, l’imposition relève notamment des bénéfices non commerciaux. L’exercice en société répond à d’autres besoins : association, organisation de la rémunération, conservation de ressources dans la structure ou développement d’une équipe. Les conséquences varient selon la forme retenue et les options fiscales possibles.
Demandez une simulation qui distingue clairement le résultat de l’activité, les cotisations sociales, la fiscalité de la structure et votre revenu personnel disponible. Les frais de fonctionnement et de gestion doivent également entrer dans la comparaison. Une économie fiscale apparente peut perdre son intérêt si elle s’accompagne de coûts ou de contraintes mal anticipés.
Intégrer les contraintes professionnelles
La constitution d’une société d’architecture impose de vérifier les conditions professionnelles applicables, notamment en matière d’inscription à l’Ordre, de détention du capital et de gouvernance selon la forme choisie. L’expert-comptable intervient sur les conséquences financières et fiscales, en coordination avec un conseil juridique lorsque cela est nécessaire.
Le même raisonnement vaut pour une association future : avant de partager les honoraires, il faut organiser les apports, les rémunérations, les charges communes et les conditions de départ. Une comptabilité claire ne remplace pas des accords écrits entre associés.
Mesurer la rentabilité réelle de chaque projet
Un résultat annuel positif peut masquer plusieurs missions déficitaires. Pour un architecte, le suivi par projet permet de comprendre quels contrats financent réellement l’agence et lesquels consomment plus de ressources que prévu. L’objectif est de mieux établir les prochains devis et de détecter assez tôt les dérives.
| Indicateur | Ce qu’il permet de voir | Décision possible |
|---|---|---|
| Honoraires prévus et avenants signés | Le périmètre financier contractualisé | Formaliser une prestation supplémentaire avant de l’engager |
| Temps passé par phase | Les écarts avec le budget initial | Revoir l’organisation ou les futurs chiffrages |
| Coûts directement affectés | Le poids des intervenants et dépenses du projet | Ajuster le budget restant |
| Factures échues non réglées | Le décalage entre facturation et encaissement | Prioriser les relances |
Pour lire une marge correctement, raisonnez par couches : les honoraires doivent d’abord couvrir les dépenses propres à la mission, puis le temps de production, puis une part des frais de structure. Une mission qui semble rentable après paiement des seuls prestataires peut ne plus l’être une fois intégrés le travail du dirigeant, les logiciels, l’assurance et le loyer. Cette lecture évite de fixer vos prix sur les seules dépenses visibles.
Le suivi doit rester praticable. Quelques catégories de temps cohérentes et une affectation régulière des achats valent mieux qu’un dispositif très détaillé abandonné après un mois. Demandez au cabinet qui produit les indicateurs, à quelle fréquence et à partir de quelles informations.
Anticiper les sorties d’argent plutôt que constater les tensions
La trésorerie mérite un suivi distinct de la rentabilité. Les salaires, loyers, cotisations et abonnements continuent d’être payés même lorsqu’un projet ralentit ou qu’un client tarde à régler. Un prévisionnel doit rapprocher les encaissements probables des échéances certaines, sans considérer tous les honoraires signés comme immédiatement disponibles.
Le cabinet peut vous aider à construire ce suivi, mais sa fiabilité dépend de vos informations : retard de chantier, facture contestée, démarrage reporté ou recrutement envisagé. Un échange régulier est donc plus utile qu’un tableau automatiquement alimenté mais jamais corrigé.
- TVA : vérifier le régime applicable et les règles d’exigibilité selon les opérations et les options retenues.
- Cotisations sociales : anticiper les échéances et les éventuelles régularisations selon votre statut.
- Rémunération : distinguer ce que l’activité dégage de ce qu’elle peut effectivement verser.
- Investissements : intégrer les achats de matériel, logiciels et aménagements avant de les engager.
L’expert-comptable peut également signaler une facturation trop tardive au regard du travail réalisé. L’organisation des acomptes et des échéances doit toutefois rester cohérente avec vos contrats et être arrêtée avec vos clients.
Comparer les cabinets sur des engagements précis
La connaissance du secteur se vérifie dans les réponses apportées. Lors du premier rendez-vous, présentez une mission représentative : honoraires, durée, intervenants et calendrier de paiement. Un cabinet pertinent doit pouvoir expliquer comment il suivrait ce dossier, sans se contenter d’affirmer qu’il accompagne les professions libérales.
Vérifiez l’inscription du professionnel à l’Ordre des experts-comptables et demandez une lettre de mission détaillée. Elle doit préciser les prestations, les responsabilités respectives, les honoraires, les éventuels suppléments et les conditions de résiliation.
- Qui sera votre interlocuteur habituel, et qui validera les sujets techniques ?
- Quels rendez-vous de pilotage sont inclus ?
- Le suivi par projet est-il prévu ou facturé séparément ?
- Qui reste responsable des factures, relances et pièces manquantes ?
- Comment récupérez-vous vos documents et données en cas de changement de cabinet ?
Un accompagnement à distance peut convenir si les outils et les échanges sont bien organisés. La proximité géographique ne garantit pas, à elle seule, la disponibilité. Retenez surtout un cabinet capable de traduire vos comptes en décisions : réviser des honoraires, sécuriser un recrutement ou préserver votre trésorerie entre deux règlements.
Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.