
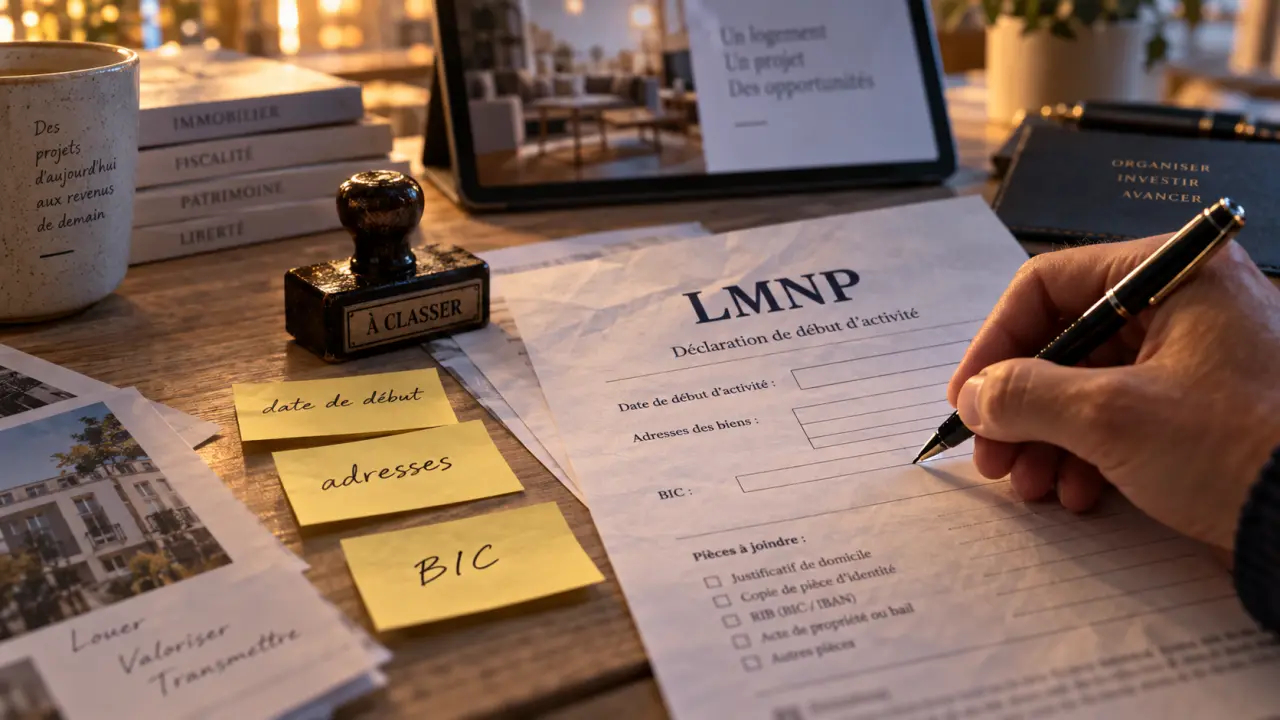
L’immatriculation d’une activité de location meublée non professionnelle s’effectue sur le guichet unique de l’INPI, accessible depuis le portail procedures.inpi.fr. Cette formalité permet de déclarer l’activité, d’obtenir un numéro SIRET et de préparer son traitement fiscal dans la catégorie des bénéfices industriels et commerciaux (BIC). Pour éviter les blocages, réunissez avant la saisie les bonnes informations, notamment une date de début cohérente, des adresses exactes et un choix fiscal réfléchi.
Pourquoi déclarer son activité LMNP sur le guichet unique ?
La location meublée est considérée comme une activité commerciale au regard de l’impôt sur le revenu, même lorsqu’elle est exercée à titre non professionnel. L’immatriculation LMNP permet donc d’identifier l’activité auprès des administrations compétentes. Depuis le 1er janvier 2023, la création ne passe plus par l’ancien formulaire papier P0i. Elle s’effectue en ligne sur le guichet unique des formalités d’entreprises de l’INPI.
Dans la plupart des cas, la démarche correspond à la création d’une entreprise individuelle au nom du propriétaire bailleur. La formalité alimente le Registre national des entreprises et conduit à l’attribution d’un numéro SIRET par l’INSEE. Ce numéro, composé de 14 chiffres, identifie l’établissement lié à l’activité de location meublée. Il sert notamment dans les échanges avec l’administration fiscale et pour les formalités relatives à la cotisation foncière des entreprises.
LMNP et LMP : un statut qui ne se choisit pas dans le formulaire
Le statut de loueur en meublé non professionnel ne résulte pas d’une simple case à cocher. Il dépend de votre situation et des recettes tirées de la location. Le passage en loueur en meublé professionnel (LMP) peut intervenir lorsque les recettes annuelles dépassent 23 000 € et qu’elles excèdent les autres revenus d’activité du foyer fiscal. L’immatriculation reste nécessaire dans les deux situations, mais les conséquences sociales et fiscales peuvent différer. Si vos recettes se rapprochent de ces seuils, un conseil individualisé est préférable avant la validation du dossier.
Préparer les informations avant de commencer la formalité INPI
Une saisie fluide dépend surtout de la cohérence du dossier. Prévoyez environ 30 à 45 minutes pour une première formalité, davantage si votre situation comporte une indivision, plusieurs biens ou une activité touristique. La formalité d’immatriculation est annoncée comme gratuite : aucun paiement ne devrait être demandé pour déposer une création d’activité LMNP.
| Élément à préparer | Ce qu’il faut vérifier | Pourquoi c’est important |
|---|---|---|
| Identité du déclarant | État civil, coordonnées et pièce d’identité lisible | Éviter un rejet lié à un document expiré ou incohérent |
| Adresse professionnelle | Adresse de domiciliation de l’activité | Elle peut être différente de celle du logement loué |
| Adresse du bien | Adresse complète de chaque location concernée | Elle précise l’établissement ou le lieu d’exploitation |
| Date de début d’activité | Date effective de mise en location ou de mise à disposition | Elle organise la chronologie administrative et fiscale |
| Régime BIC et TVA | Micro-BIC ou réel, franchise en base de TVA le cas échéant | Ces options influencent les obligations ultérieures |
La date de début, une donnée plus stratégique qu’il n’y paraît
La date de début d’activité doit correspondre au démarrage réel de l’exploitation : première mise en location ou date à laquelle le bien est effectivement prêt et mis à disposition dans ce but, selon votre situation. Ne choisissez pas une date arbitraire simplement parce que vous remplissez le dossier ce jour-là. L’immatriculation doit être effectuée dans les 15 jours suivant le début de l’activité indiqué.
Cette date sert de repère pour rapprocher le bail, l’encaissement des premiers loyers, les déclarations fiscales et la CFE. Si elle ne correspond pas à la réalité, les documents associés peuvent sembler contradictoires. Conservez les éléments qui matérialisent le lancement de l’activité : annonce publiée, mandat, bail, état des lieux, remise des clés ou premier règlement. Ils pourront faciliter une demande de précision ultérieure.
Remplir l’immatriculation LMNP INPI sans confondre administration et fiscalité
Après avoir créé votre compte sur procedures.inpi.fr, choisissez une formalité de création d’entreprise. Pour un propriétaire qui loue en direct, la forme à sélectionner est généralement l’entreprise individuelle. Le parcours demande ensuite votre identité, votre adresse, les caractéristiques de l’établissement et une description de l’activité.
- Décrivez l’activité avec précision : indiquez la location de logements meublés et précisez si elle est permanente ou saisonnière lorsque le formulaire le prévoit.
- Renseignez les adresses sans les confondre : domicile personnel, adresse de l’entreprise et adresse du bien peuvent être identiques ou distinctes.
- Indiquez une date de début cohérente avec la mise en location effective.
- Complétez le volet fiscal avec attention, car il détermine les obligations qui suivront.
- Téléversez les justificatifs, signez électroniquement, puis validez le dépôt.
Micro-BIC ou réel simplifié : une option à anticiper
Les revenus issus de la location meublée sont imposés dans la catégorie des BIC. Le micro-BIC applique un calcul forfaitaire lorsque les conditions du régime sont réunies. Le régime réel simplifié permet, quant à lui, de prendre en compte les charges et les amortissements selon les règles applicables. Il ne faut choisir ni le réel par automatisme ni le micro-BIC par facilité. Le régime adapté dépend notamment du niveau des loyers, des intérêts d’emprunt, des travaux, du mobilier et de votre organisation comptable.
Le volet TVA doit également être rempli avec prudence. Une location meublée d’habitation relève souvent de la franchise en base de TVA, mais certaines prestations ou configurations peuvent modifier l’analyse. L’immatriculation crée l’activité, mais elle ne remplace ni l’étude fiscale ni la déclaration annuelle des revenus. Si vous constatez une erreur de régime après le dépôt, demandez une modification rapidement plutôt que d’attendre la première déclaration.
Après la validation : SIRET, délais et obligations à suivre
La signature électronique déclenche le dépôt de la formalité. Conservez l’accusé de dépôt et suivez l’état d’avancement depuis votre espace. Après traitement, vous recevez l’avis INSEE comportant votre numéro SIRET. Le délai couramment annoncé pour cette réception se situe entre 1 et 3 semaines. Il dépend toutefois de la complétude du dossier et des éventuelles demandes de correction.
Un rejet ne remet pas nécessairement en cause votre projet. Il peut être lié à une pièce d’identité illisible ou expirée, à une divergence entre les adresses déclarées, à une date peu cohérente, à une description d’activité imprécise ou à une information manquante. Relisez le motif affiché, corrigez les champs concernés et joignez un document net. Si le portail est en maintenance, évitez de multiplier les dépôts. Conservez des captures de l’incident et reprenez la formalité lorsque le service est disponible.
Les démarches qui continuent après l’attribution du SIRET
Le SIRET ne met pas fin aux obligations du bailleur. Vous devrez déclarer les recettes de location meublée dans la catégorie BIC, selon le régime choisi, et rester attentif aux documents transmis par l’administration fiscale, notamment ceux liés à la CFE. Le formulaire 1447 C-SD est associé à cette cotisation, avec une échéance fixée au 31 décembre dans les situations concernées. Un questionnaire de début d’activité, tel que le formulaire 751-SD, peut également devoir être retourné dans les 15 jours.
Indivision, meublé de tourisme et autres situations à traiter séparément
En indivision, l’immatriculation LMNP ne se déroule pas exactement comme une location détenue par une seule personne. Le parcours doit faire apparaître les co-indivisaires et l’organisation déclarée pour l’activité. Avant de remplir le guichet unique, rassemblez l’identité de chaque indivisaire, les quotes-parts et les informations relatives au bien. Une approximation à ce stade peut compliquer le traitement fiscal ultérieur.
Pour un meublé de tourisme, l’immatriculation INPI ne dispense pas des règles locales. Selon la commune et la nature du logement, une déclaration en mairie, un numéro d’enregistrement ou une autorisation relative au changement d’usage peuvent être requis. Ces démarches sont distinctes de l’obtention du SIRET. La résidence principale louée en courte durée et un logement réservé à la location saisonnière ne doivent donc pas être analysés de la même manière.
Enfin, une activité peut évoluer : ajout d’un bien, changement d’adresse professionnelle, arrêt de location ou modification des caractéristiques de l’exploitation. Le guichet unique permet aussi de déclarer ces modifications et la cessation d’activité. La mise à jour du dossier évite que le SIRET, l’adresse déclarée et la réalité de votre location meublée ne deviennent incohérents.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.