
Une SCI peut louer un logement en location saisonnière, y compris sur une plateforme de courte durée. Mais la location meublée est en principe une activité commerciale. Une SCI normalement soumise à l’impôt sur le revenu (IR) peut donc devenir passible de l’impôt sur les sociétés (IS). Avant de publier une annonce, il faut vérifier le projet locatif, les statuts et le régime fiscal de la société.
Pourquoi la location meublée change la nature d’une SCI
Une société civile immobilière est constituée par au moins deux associés. Elle sert notamment à acheter, gérer et transmettre un patrimoine immobilier par l’intermédiaire de parts sociales, plutôt qu’à détenir directement un bien en indivision. Par défaut, elle relève de l’IR : chaque associé déclare sa quote-part de résultat selon sa participation au capital.
Ce fonctionnement correspond à une activité civile, comme la location nue. La location saisonnière suppose, elle, de mettre un logement meublé à la disposition d’occupants de passage. Cette location meublée de courte durée est considérée comme une activité commerciale sur le plan fiscal, même lorsqu’elle ne procure qu’un complément de revenus aux associés.
Location saisonnière, meublé de tourisme et location nue : ne pas les confondre
La location nue consiste à louer un logement sans le mobilier nécessaire à la vie courante. Elle conserve un caractère civil. La location meublée implique au contraire un logement équipé. Lorsqu’elle est proposée pour de courts séjours à une clientèle de passage, elle relève de la location saisonnière. Selon la situation du bien et les formalités locales, celui-ci peut aussi être déclaré comme meublé de tourisme.
Cette distinction ne dépend pas seulement de la durée du séjour ou de la plateforme utilisée. Il faut regarder la réalité de l’exploitation : mobilier présent, rotation des locataires, encaissement des loyers et caractère habituel de l’activité. Une annonce Airbnb n’est donc pas neutre pour une SCI à l’IR.
Les statuts doivent autoriser le projet
L’objet social de la SCI doit être relu avant toute mise en location. S’il prévoit exclusivement l’acquisition, l’administration et la location nue de biens immobiliers, l’activité de location meublée peut nécessiter une modification statutaire votée par les associés. Cette vérification évite un écart entre l’activité réellement exercée et les règles internes de la société.
Le seuil de 10 % : une tolérance à calculer avec rigueur
La location meublée n’entraîne pas systématiquement et immédiatement l’IS lorsque son poids reste très limité. Une exception est admise lorsque les recettes commerciales issues de la location meublée sont inférieures à 10 % des recettes totales hors taxes de la SCI. Le caractère occasionnel de l’activité compte également dans l’appréciation de la situation.
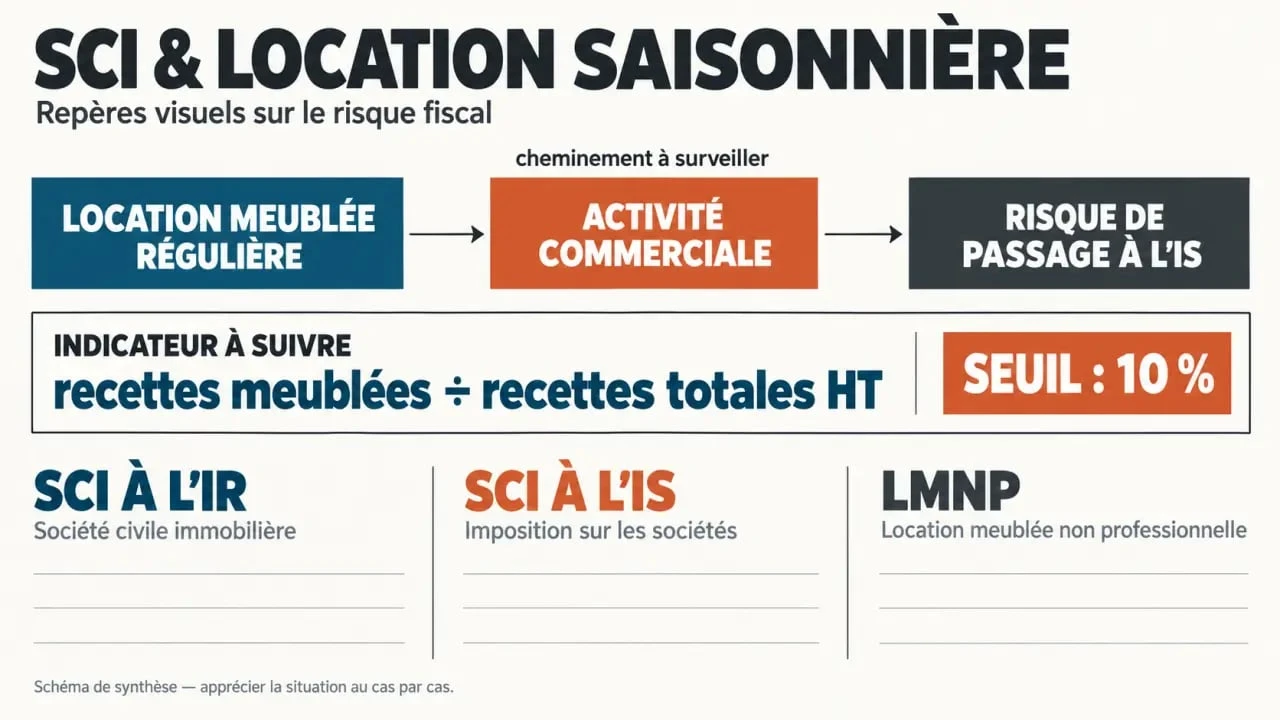
Le calcul ne consiste donc pas à regarder uniquement le montant des réservations saisonnières. Il faut comparer les recettes tirées de la location meublée à l’ensemble des recettes hors taxes de la société. Les revenus provenant des autres biens, notamment les locations nues, ont une incidence directe sur ce ratio.
Un seuil qui ne doit pas devenir une stratégie automatique
La limite de 10 % est une tolérance, pas une autorisation générale d’exploiter durablement une activité commerciale dans une SCI à l’IR. Les éléments disponibles évoquent une appréciation sur une moyenne glissante de quatre années consécutives. Une année exceptionnellement faible ou forte ne suffit donc pas toujours à sécuriser la situation.
Le ratio doit être suivi chaque année. Il est également utile de conserver les justificatifs de recettes et de documenter le caractère ponctuel de l’activité. Un tableau séparant les loyers nus, les recettes de séjours, les commissions de plateforme, les frais de ménage et les remboursements permet de repérer rapidement une évolution défavorable.
La SCI peut ainsi conserver une vision claire de ses flux. Si les revenus de séjours meublés progressent jusqu’à occuper une place importante, l’administration pourra s’intéresser à la réalité de l’exploitation commerciale, même si la société reste juridiquement civile. Le suivi ne remplace pas une analyse fiscale, mais il aide à intervenir avant un éventuel changement de régime.
Les démarches à accomplir avant la première réservation
La conformité fiscale ne dispense pas de respecter les règles propres au logement et à la commune. La location de courte durée est encadrée localement : déclaration en mairie, numéro d’enregistrement, autorisation de changement d’usage ou règles particulières peuvent s’appliquer selon la ville et la nature du bien. Ces obligations doivent être vérifiées avant la mise en ligne de l’annonce.
- relire l’objet social et, si nécessaire, modifier les statuts de la SCI ;
- vérifier les obligations de la mairie et les restrictions locales applicables aux meublés de tourisme ;
- souscrire une assurance adaptée à la location meublée de courte durée ;
- contrôler la sécurité, l’état des équipements et la qualité du logement ;
- prévoir un contrat précisant le tarif, les modalités de paiement, l’annulation, le dépôt de garantie et les responsabilités de chacun ;
- organiser la conservation des factures, des relevés de plateforme et des documents comptables.
La gestion quotidienne doit aussi être anticipée. Une conciergerie, les commissions de plateforme, le linge, le ménage ou la remise des clés ne changent pas à eux seuls la qualification de l’activité. Ils rendent toutefois les flux plus nombreux et plus traçables. Le gérant doit pouvoir expliquer les sommes encaissées par la SCI et les dépenses réglées pour son compte.
Passage à l’IS : intérêts réels et conséquences à la revente
Lorsque l’activité commerciale devient régulière ou dépasse le cadre de la tolérance, la SCI peut être soumise à l’IS. Ce changement ne se réduit pas à une formalité déclarative. Il modifie la comptabilité, le calcul du résultat et la manière dont les associés peuvent percevoir les gains.
À l’IS, la société peut amortir l’immeuble et le mobilier, sous réserve des règles applicables, et déduire les charges engagées dans son intérêt. Ces mécanismes peuvent réduire le résultat imposable pendant la détention du bien. En contrepartie, une comptabilité commerciale structurée devient nécessaire, avec un suivi précis des amortissements, des charges et des créances.
La sortie est souvent le point le plus sous-estimé. Le bénéfice est imposé au niveau de la SCI. Si les associés reçoivent ensuite des dividendes, ceux-ci sont également imposés entre leurs mains. La distribution peut donc créer une double imposition économique.
En cas de vente, le traitement de la plus-value diffère aussi de celui d’une SCI transparente à l’IR. Les amortissements pratiqués influencent le résultat taxable. Une analyse doit donc être menée avant le changement de régime, et non seulement au moment de la revente. Le choix de l’IS peut avoir un intérêt pendant la détention, mais il doit être examiné avec la stratégie de sortie.
SCI à l’IR, SCI à l’IS ou LMNP : choisir selon l’objectif
| Cadre | Adapté lorsque | Point de vigilance |
|---|---|---|
| SCI à l’IR | La location meublée est réellement occasionnelle et reste accessoire. | Suivre strictement le seuil des 10 % et le caractère commercial de l’activité. |
| SCI à l’IS | Les associés acceptent une exploitation meublée régulière et une comptabilité renforcée. | Anticiper les dividendes, la revente et le coût administratif. |
| LMNP en direct | Le projet est principalement centré sur la location meublée. | Choisir entre micro-BIC et régime réel selon les recettes et les charges. |
Le LMNP est souvent plus lisible pour un investisseur qui souhaite exploiter seul un bien meublé. Le micro-BIC repose sur un abattement forfaitaire lorsque les conditions sont réunies. Le régime réel permet, lui, de prendre en compte les charges et l’amortissement. La SCI conserve toutefois un intérêt patrimonial lorsque plusieurs proches veulent organiser la gestion et la transmission de parts.
Le bon choix dépend donc moins de la plateforme de réservation que de l’objectif dominant : conserver une résidence familiale, développer une activité locative régulière, distribuer des revenus ou capitaliser dans la société. Avant le lancement, un notaire ou un expert-comptable peut vérifier les statuts, simuler les conséquences de l’IR et de l’IS, puis contrôler la cohérence entre le projet immobilier et la fiscalité.

Dix ans à piloter les finances de PME, maintenant à décrypter ce que les chiffres disent vraiment. Sur mb-compta.fr : des analyses claires, des outils testés en conditions réelles, des conseils qui changent quelque chose dans votre gestion dès cette semaine.